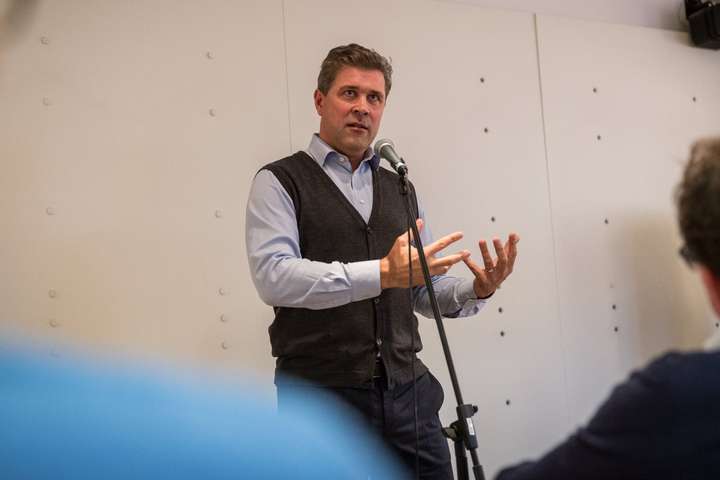
Skattrannsóknarstjóri telur sér ekki heimilt að gefa upp hvort Bjarni Benediktsson fjármálaráðherra hafi fengið réttarstöðu rannsóknarþola hjá embættinu.
Þórhildur Sunna Ævarsdóttir, þingkona Pírata, hélt því fram í Silfrinu síðustu helgi að „rökstuddur grunur“ væri um að Bjarni hefði framið skattalagabrot.
Í ljósi þessarar alvarlegu ásökunar beindi Stundin þeirri spurningu til Bryndísar Kristjánsdóttur skattrannsóknarstjóra hvort Bjarni hefði á einhverjum tímapunkti, meðan hann hefur gegnt embætti ráðherra, haft réttarstöðu rannsóknarþola hjá embættinu.
„Ég get ekki tjáð mig um það hvort tilteknir aðilar séu eða hafi verið undir rannsókn eða ekki,“ segir í svari Bryndísar við tölvupósti Stundarinnar. Sjálfur hefur Bjarni Benediktsson ekki svarað fyrirspurn Stundarinnar um málið.
Sem kunnugt er tók skattrannsóknarstjóri mál tuga Íslendinga til rannsóknar eftir að embættið keypti gögn um eignir Íslendinga á aflandssvæðum árið 2015 og fjallað var um Panamaskjölin í fjölmiðlum árið 2016.
Bjarni Benediktsson, faðir hans, Benedikt Sveinsson og félög tengd þeim komu fyrir í umræddum gögnum, en embætti skattrannsóknarstjóra heyrir undir fjármála- og efnahagsráðuneytið.
Stundin vísaði sérstaklega til þess í tölvupóstssamskiptum við Bryndísi Kristjánsdóttur að þingmaður hefði sett fram alvarlegar ásakanir um að rökstuddur grunur væri um refsivert athæfi tiltekins einstaklings, fjármálaráðherra.
Bryndís segir að þrátt fyrir þetta geti hún ekki gefið upp hvort Bjarni hafi verið til rannsóknar. Vísar hún til þagnarskylduákvæðis 117. gr. laga um tekjuskatt í þessu samhengi. Þar segir að skattstjórum, umboðsmönnum skattstjóra, ríkisskattstjóra, skattrannsóknarstjóra ríkisins og yfirskattanefnd sé bannað, að viðlagðri ábyrgð eftir ákvæðum almennra hegningarlaga um brot í opinberu starfi, að skýra óviðkomandi frá því sem þeir komast að í sýslan sinni um tekjur og efnahag skattaðila.
Skilyrði ráðuneytisins olli töfum
Árið 2016 rakti Stundin í ítarlegum fréttaskýringum hvernig skilyrði sem fjármálaráðuneytið setti skattrannsóknarstjóra til kaupa á gögnum um aflandsfélög Íslendinga urðu til þess að dráttur varð á kaupum gagnanna. Ekki liggur fyrir hvort eða hve mörg skattalagabrot fyrndust vegna þessa.
Bjarni Benediktsson var fjármálaráðherra á þessum tíma, en þegar hann fundaði með skattrannsóknarstjóra um kaup á gögnum um aflandseignir árið 2014 lá ekki fyrir að Bjarni hefði átt aflandsfélag á Seychelles-eyjum en gefið skattayfirvöldum þær röngu upplýsingar að félagið væri skráð í Lúxemborg, né var vitað að upplýsingar um félagið, Falson & Co, kæmu fyrir í gögnunum sem skattrannsóknarstjóra bauðst að kaupa. Þá hafði heldur ekki komið fram opinberlega að faðir ráðherra hefði átt félag á Tortólu og notfært sér þjónustu lögmannsstofunnar Mossack Fonseca og væri því einnig líklegur að koma fyrir í gögnunum.
Þann 4. febrúar 2015 gagnrýndi Bjarni Benediktsson embætti skattrannsóknarstjóra harðlega og sagði að kaup á gögnum um aflandseignir Íslendinga hefðu „þvælst fyrir“ embættinu alltof lengi og að málið „strandaði svo sannarlega ekki á fjármálaráðuneytinu“. Skömmu síðar kom í ljós að á þeim tíma sem Bjarni lét þessi orð falla var skattrannsóknarstjóri í biðstöðu vegna skilyrða sem ráðuneyti Bjarna hafði sett embættinu og reyndist torvelt að uppfylla. Skattrannsóknarstjóri hafði þá nýverið sent ráðuneytinu bréf sem ekki hafði verið svarað.
Gögn sem Stundin fékk aðgang að á grundvelli upplýsingalaga sýndu að skattrannsóknarstjóri hafði sent fjármálaráðuneytinu tölvupóst í desember 2014 þar sem fram kom að svo virtist sem fjölmiðlaumræða væri að fara af stað á þá lund að tafir á kaupum gagnanna væru embættinu að kenna. Með ummælum sínum nokkrum vikum síðar, þann 4. febrúar 2015, ýtti Bjarni undir að dregin væri upp slík villandi mynd af stöðu málsins. Í kjölfarið fann skattrannsóknarstjóri sig knúna til að leiðrétta orð hans. Haft var eftir henni í fréttum RÚV ða hún væri slegin yfir ummælum ráðherra.
Aðkoma ráðherra gagnrýnd
Eftir að samskipti ráðherra við skattrannsóknarstjóra höfðu vakið fjölmiðlaathygli fékk skattrannsóknarstjóri loks vilyrði fyrir því að kaupa gögnin. Kaupin gengu í gegn um sumarið, en þá var liðið um ár síðan embættinu var tjáð að gögnin stæðu til boða.
Sérfræðingum í stjórnsýslurétti, sem Stundin ræddi við þegar fjallað var um málið, bar saman um að aðkoma fjármálaráðherra kynni að hafa verið á gráu svæði með tilliti til óskráðra meginreglna stjórnsýsluréttar um hæfi.
Þá vöknuðu fleiri og almennari spurningar vegna skilyrðanna sem fjármálaráðuneytið setti skattrannsóknarstjóra. Indriði H. Þorláksson, fyrrverandi ríkisskattstjóri, skrifaði um stöðu ráðuneytisins og skattyfirvalda í málinu þann 27. september 2014, löngu áður en upplýst var um aðkomu Bjarna og föður hans að viðskiptum í gegnum aflandsfélög, og lagði áherslu á að framkvæmd skattalaga yrði að vera óháð pólitísku valdi og afskipti ráðherra sem allra minnst. „Aðkoma fjármálaráðherra eða annarra pólitískra stjórnvalda að þessu máli á ekki að vera á neinum öðrum grundvelli en þeim að tryggja skattyfirvöldum nægilegt fé til að sinna verkefnum sem þeim er falið lögum samkvæmt,“ skrifaði Indriði.
Í ljósi fullyrðinga Þórhildar Sunnu um að rökstuddur grunur sé um að Bjarni Benediktsson hafi framið skattalagabrot sendi Stundin honum fyrirspurn og spurði hvort hann hefði einhvern tímann á ráðherra- og þingmannsferli sínum haft réttarstöðu rannsóknarþola hjá embætti skattrannsóknarstjóra eða réttarstöðu grunaðs manns hjá ákæruvaldinu. Bjarni hefur ekki svarað fyrirspurninni, en hann svarar yfirleitt ekki fyrirspurnum Stundarinnar.
Stjórnmálamenn í skattaskjólum
Oddný krefur Bjarna Benediktsson um svör vegna Panamaskjalanna

Indriði Þorláksson
Indriði: „Ekkert siðferðilegt uppgjör fór fram“
Ekki vitað hvort skattalagabrot hafi fyrnst vegna tafa og skilyrða ráðuneytisins
Forsætisráðherra fór með rangt mál um efni skýrslunnar
Bjarni neitar að svara spurningum þingnefndar: „Samskipti nýrrar ríkisstjórnar við þingið fara illa af stað“




Athugasemdir