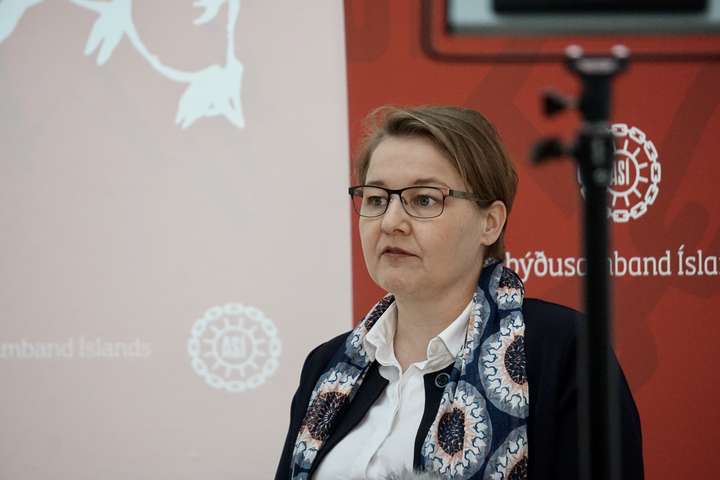

Drífa Snædal, forseti Alþýðusambands ÍSlands (ASÍ), hefur sent bréf á alla þá sem sitja í peningastefnunefnd Seðlabanka Íslands þar sem hún varar við því að nefndin ráðist í stórfelldar vaxtahækkanir til að bregðast við aukinni verðbólgu. Peningastefnunefndin mun tilkynna um vaxtaákvörðun sína á morgun, en greiningardeildir tveggja stærstu banka landsins, Landsbankans og Íslandsbanka, spá því að stýrivextir verði hækkaðir um 0,75 prósentustig. Gangi sú spá eftir munu stýrivextir verða 2,75 prósent og hafa þá hækkað um tvö prósentustig frá því í maí í fyrra. Stýrivextir á Íslandi yrðu þá með þeim hæstu í Evrópu. Einu löndin sem eru hluti af Evrópska efnahagssvæðinu sem eru með hætti stýrivexti en það eru Ungverjaland (2,9 prósent) og Tékkland (4,5 prósent).
Í bréfinu er nefndin hvött til þess að huga að öðrum stjórntækjum Seðlabankans í baráttu sinni við verðbólgu, sem mælist nú 5,7 prósent. Helsta ástæða þess að innlend verðbólga hefur aukist er hækkandi fasteignaverð, sem hækkaði um meira en 15 prósent á síðasta ári.
[adspot]Drífa segir að vaxtahækkun muni hafa í för með sér hreina kjaraskerðingu almennings. „Skarpar vaxtahækkanir hafa þegar þrengt að heimilum landsins. Stór fjöldi lántakenda hefur fært sig yfir í óverðtryggð lán, bæði vegna hagstæðari kjara og fyrir beina og óbeina hvatningu bæði stjórnvalda og Seðlabankastjóra. Þannig sagðist Seðlabankastjóri í maí 2020 vonast til að vextir myndu haldast lágir á Íslandi og í ágúst sl. spáði hann nýju framfaraskeiði þar sem minni þörf yrði á vaxtahækkunum. Fyrstu kaupendur eru í sérstaklega viðkvæmri stöðu en þeir hafa farið inn á fasteignamarkað við hátt raunverð og lága vexti. Ekki er hægt að halda því fram að kaupendur hafi tekið rangar ákvarðanir enda voru valkostirnir nánast engir í ljósi húsnæðisskorts. Við þær aðstæður sem uppi eru er ekki einsýnt að hækkun vaxta ein og sér dragi úr verðbólgu. Áhrifin gætu allt eins orðið öfug.“
Hún segir það hafi verið mistök að grípa ekki fyrr til þjóðhagsvarúðartækja til að hægja á eftirspurn eftir húsnæði.
Seðlabankinn beitti slíkum stjórntækjum í fyrra þegar peningastefnunefnd ákvað að lækka hámark veðsetningarhlutfalls húsnæðislána úr 85 prósentum í 80 prósent, auk þess sem greiðslubyrði húsnæðislána ætti almennt að takmarkast við 35 prósent. Þar að auki hækkaði nefndin svokallaðan sveiflujöfnunarauka á fjármálafyrirtæki, sem dregur úr skuldsetningu þeirra.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
Kjaramál
Konráð ráðinn tímabundið sem efnahagsráðgjafi Samtaka atvinnulífsins
Sólveig Anna segir uppsögn Drífu tímabæra og að hún hafi myndað blokk með efri millistétt
Drífa Snædal segir af sér embætti forseta ASÍ
Svigrúm til launahækkana sé „takmarkað“ eða jafnvel „á þrotum“
Björg ráðin nýr framkvæmdastjóri Starfsgreinasambandsins













































Athugasemdir