
Peningastefnunefnd Seðlabanka Íslands ákvað að hækka stýrivexti bankans í 4,75 prósent í morgun. Um er að ræða hækkun upp á eitt prósentustig frá því sem áður var og alls hafa vextir hækkað um fjögur prósentustig frá því í maí í fyrra, þegar vaxtaákvörðunarferli Seðlabanka Íslands hófst. Vextir hafa ekki verið hærri síðan í maí 2017, eða í fimm ár.
Í yfirlýsingu peningastefnunefndar segir að samkvæmt bráðabirgðatölum þjóðhagsreikninga var nokkru meiri hagvöxtur á fyrsta fjórðungi ársins en gert var ráð fyrir í maíspá Peningamála. „Vísbendingar eru jafnframt um að þróttur innlendra umsvifa verði áfram kröftugur og hlutfall fyrirtækja sem segjast skorta starfsfólk hefur ekki mælst hærra frá árinu 2007. Á móti vegur að væntingar bæði heimila og fyrirtækja um efnahagsframvinduna hafa heldur dalað og töluverð óvissa er um alþjóðlegar efnahagshorfur.“
Verðbólga jókst í maí og mældist 7,6 prósentustig. Skörp hækkun stýrivaxta er fyrst og síðast til þess fallin að stemma stigu við henni. Í yfirlýsingunni segir að enn sem fyrr vegi hækkun húsnæðisverðs og annarra innlendra kostnaðarliða þungt auk þess sem alþjóðlegt olíu- og hrávöruverð hafi hækkað mikið. „Verðhækkanir eru á breiðum grunni og undirliggjandi verðbólga hefur aukist. Þá hafa verðbólguvæntingar hækkað á flesta mælikvarða og eru yfir verðbólgumarkmiði.“
[adspot]Í yfirlýsingunni er sterklega gefið til kynna að frekari vaxtahækkanir kunni að vera framundan. Þar segir að peningastefnunefnd telji líklegt að herða þurfi taumhald peningastefnunnar enn frekar til að tryggja að verðbólga hjaðni í markmið innan ásættanlegs tíma. „Peningastefnan mun á næstunni ráðast af þróun efnahagsumsvifa, verðbólgu og verðbólguvæntinga. Ákvarðanir í atvinnulífi, á vinnumarkaði og í ríkisfjármálum munu skipta miklu um hversu hátt vextir þurfa að fara.“ Þar er verið að vísa í þá stóru kjarasamningalotu sem framundan er í haust, en stjórnvöld, Seðlabanki Íslands og hagsmunagæslusamtök atvinnulífsins hafa hvatt til hóflegra krafna um launahækkanir í þeim í ljósi ástandsins.
Starfsgreinasamband Íslands mun kynna kröfugerð sína fyrir komandi kjarasamninga síðar í dag.
Aðrar aðgerðir Seðlabankans hafa ekki bitið
Hækkandi húsnæðisverð er stærsti þátturinn í þeirri stórauknu verðbólgu sem mælist á Íslandi og vaxtahækkuninni er ætlað að reyna að hemja. Seðlabanki Íslands hefur reynt ýmislegt til að stemma stigu við ástandinu fyrir utan að hækka vexti skarpt, eða úr 0,75 í 4,75 prósent á einu ári. Það hækkar greiðslubyrði húsnæðislána gríðarlega.
Dýr lán og gríðarleg samkeppni um allt húsnæði sem býðst til sölu gerir það að verkum að fleiri lántakar eru að færa sig í þau lán sem bera lægstu afborganirnar. Það eru verðtryggð lán, en hin mikla verðbólga sem nú er gerir þau lán þó afar óhagstæð, enda leggst verðbólgan sem verðbætur á höfuðstól þeirra lána.
Í september í fyrra ákvað fjármálastöðugleikanefnd Seðlabanka Íslands einnig að setja reglur um hámark greiðslubyrðar á fasteignalánum og endurvekja hinn svokallaða sveiflujöfnunarauka. Áður hafði nefndin lækkað hámark veðsetningarhlutfalls fasteignalána til neytenda lækkað úr 85 í 80 prósent en hámarkshlutfall fyrir fyrstu kaupendur hélst óbreytt í 90 prósent.
Fyrr í þessum mánuði ákvað fjármálastöðugleikanefnd svo lækka hámarks veðsetningarhlutfall fasteignalána fyrir fyrstu kaupendur úr 90 prósentum niður í 85 prósent. Það þýðir að fyrstu kaupendur munu þurfa að geta reitt fram að minnsta kosti 15 prósent af kaupverði eignar í útborgun, í stað 10 prósenta áður.
Hingað til hafa aðgerðir Seðlabanka Íslands ekki bitið þannig að þær dragi úr hækkun á húsnæðisverði. Í gær voru til að mynda birtar nýjar tölur frá Þjóðskrá sem sýndu að íbúðaverð á höfuðborgarsvæðinu hefur ekki hækkað meira á tólf mánaða tímabili síðan árið 2006. Árshækkunin, samkvæmt nýbirtri vísitölu íbúðaverðs á höfuðborgarsvæðinu fyrir maímánuð, nemur nú 24 prósentustigum.
Telur vexti þurfa að vera hærri en verðbólga
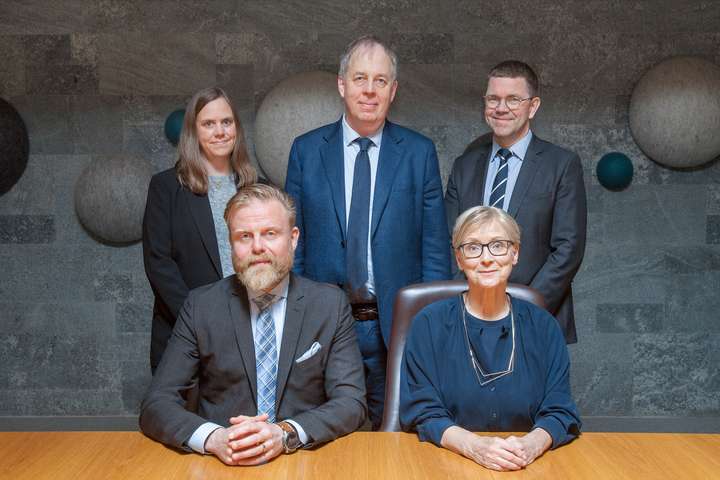
Í peningastefnunefnd, sem ákveður stýrivexti, sitja Ásgeir Jónsson, seðlabankastjóri sem er formaður hennar, varaseðlabankastjórarnir Rannveig Sigurðardóttir sem er staðgengill formanns, og Gunnar Jakobsson, Herdís Steingrímsdóttir og Gylfi Zoëga. Þau tvö síðastnefndu eru ytri meðlimir. Þau starfa ekki hjá Seðlabankanum.
[links]Gylfi, sem er hagfræðiprófessor, skrifaði grein í Vísbendingu í síðasta mánuði þar sem hann fjallaði um verðbólgu og stýrivexti. Þar sagði hann að á næstu mánuðum verði „nauðsynlegt að virkir vextir Seðlabankans hækki nægilega mikið til þess að raunvextir hans verði jákvæðir að nýju“, sem þýðir að stýrivextir bankans þyrftu að verða hærri en mæld verðbólga í landinu. Ef það markmið ætti að nást núna þyrftu vextirnir að hækka um þrjú prósentustig til viðbótar, enda verðbólgan 7,6 prósent.
Í greininni sagði Gylfi auðvelt að benda á hvernig væri best að bregðast við þeim aðstæðum sem blasi við og nefndi aukið aðhald ríkisfjármála, hækkandi vexti Seðlabankans og raunvexti útlána banka og lífeyrissjóða, auk þess sem að aðilar vinnumarkaðar komi sér saman um hóflegar launahækkanir sem samræmist lægri verðbólgu.
„En hvernig er útlitið þegar þetta er skrifað? Sumir leiðtogar launþega hrópa hástöfum þegar vextir hækka í 3,75 prósent þótt raunvextir séu neikvæðir og raunvirði óverðtryggðra lána að lækka um rúmlega 7 prósent á ári. Jafnframt er ekki að heyra enn sem komið er að vilji sé til sátta á vinnumarkaði í haust. Á fjármagnshlið vinnumarkaðarins er heldur ekki að heyra sáttatón. Eigendur margra stórra skráðra fyrirtækja greiða sér milljarða í arð. Mörg þessara fyrirtækja starfa við skilyrði fákeppni í krónuhagkerfinu þar sem hagnaður stafar ekki að fullu af því að stjórnendur hafi tekið áhættu í ákvörðunum eða komið með nýjungar í rekstri, svo vægt sé til orða tekið. Fréttir berast einnig af háum launagreiðslum stjórnenda margra af þessum fyrirtækjum. Þótt þessar launagreiðslur skipti litlu máli í þjóðhagslegu samhengi þá gefa þær tóninn fyrir hinn almenna vinnumarkað.“
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir