Vaxtamunur eykst um hálft prósentustig

Lands­bank­inn jók hagnað sinn um næstum 4 millj­arða á milli ára. „Uppgjör bank­ans á fyrri hluta þessa árs er sterkt en undir áhrifum hárrar verð­bólgu,“ segir banka­stjóri en vaxta­munur var 3,4% á tíma­bil­inu.

Vaxtamunur eykst um hálft prósentustig
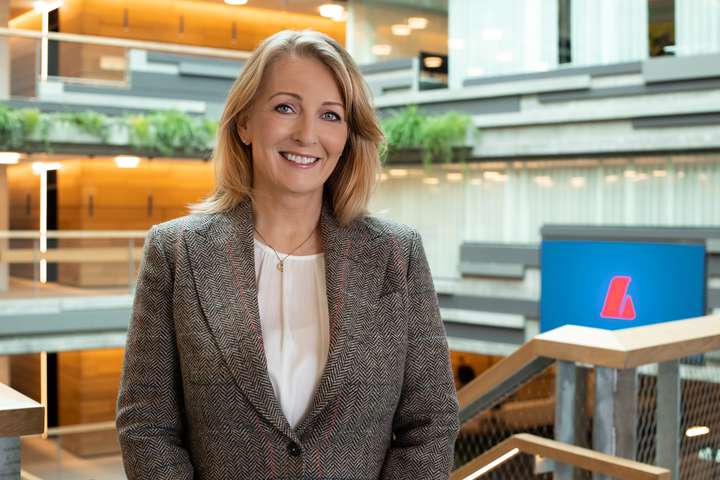
Lilja Björk Ein­ars­dóttir Bankinn varar við áhrifum verð­bólgu á íslenskt efna­hags­líf. Mynd: Aðsend

Vaxta­munur Lands­bank­ans, það er mun­ur­inn á útl­ans­vöxtum hans og inn­láns­vöxtum, var 3,4% á fyrsta helm­ingi þessa árs. Á sama tíma­bili í fyrra var hann 2,9%.

Þetta er meðal þess sem kemur fram í nýbirtu upp­gjöri bank­ans fyrir fyrri helm­ing árs­ins 2026. Bankinn gerir ráð fyrir að vaxta­mun­ur­inn drag­ist saman og verði á bil­inu 2,9 til 3,1% fyrir árið í heild. Hreinar vaxta­tekjur voru 39,8 millj­arðar króna og hækka á milli ára en bein áhrif verð­bólgu á tíma­bil­inu voru þar mikil.

Lands­bank­inn skil­aði 22,1 millj­arði króna hagn­aði eftir skatta á tíma­bil­inu, sam­an­borið við 18,3 millj­arða króna hagnað á sama tíma í fyrra. Arðsemi eigin fjár var 13,4% sam­an­borið við 11,5% árið áður.

Þá kemur fram að reikn­aður tekju- og banka­skattur hafi verið 10,1 millj­arður króna sam­an­borið við 8,5 millj­arða króna á sama tíma­bili í fyrra. Aukn­ingin nemur um 18,3%.

Bankinn greiðir einnig 18,9 millj­arða króna í almenna arð­greiðslu og 16,1 …

Kjósa
2
Hvernig finnst þér þessi grein? Skráðu þig inn til að kjósa.

Athugasemdir (3)

Skráðu þig inn til að skrifa athugasemd eða kjósa.
  • PB
    Peik Bjarnason skrifaði
    Munum að verðtrygging skilar ekki neinu fyrir bankana eða aðra fjármagnseigedur nema það sé verðbólga. Ef Seðlabankinn hefur vit á því að halda stýrivöxtunum ávalt í hærri kantinum, frekar en í lægri kantinum eins og gert var eftir Covid, þá fáum við lága verðbólgu og lágar verðbætur.
    0
  • GÁ
    Guðmundur Ásgeirsson skrifaði
    Með öðrum orðum stórgræða bankarnir á verðbólgunni vegna þess hvað þeir eru með mikinn "jákvæðan" verðtryggingarójöfnuð. Það stafar af því hversu mörg heimili hafa verið hrakin yfir í verðtryggð lán með háum nafnvöxtum á óverðtryggðum lánum. Þegar bankarnir nota svo þennan aukna hagnað til að greiða út arð, kaupauka og annan kostnað, fara þeir peningar út í hagkerfið og ýta undir eftirspurnarþrýsting og auka þannig verðbólgu eða halda henni hárri og þar með hagnaði bankanna og svo endurtekur þessi hringekja sig á kostnað heimilanna.

    Ísland verður að prófa að reka hagkerfi án verðtryggingar til að SJÁ kosti þess og hvort það þurfi yfir höfuð nokkuð annað að koma til svo að hægt sé að ná viðunandi stöðugleika. Ef einhver einhver óttast að þá komi aftur óðaverðbólga eins og fyrir upptöku verðtryggingar þá stafaði hún af vankunnáttu í stjórn peningamála og beinlínis misnotkun á stjórntækjum hennar, sem er ekki við lýði í dag og við myndum því ekki hvera aftur til þess ástands. Verðtrygging var engin "lækning" á verðbólgu sem hélst áfram mjög há í mörg ár eftir upptöku verðtryggingar. Óðaverðbólgan sem við höfum glímt við síðustu ár hefur líka riðið yfir þrátt fyrir útbreidda verðtryggingu sem kom ekki í veg fyrir hana heldur er ein stærsta orsök hennar.
    0
  • Steinþór Grímsson skrifaði
    Einu sinni var vaxtamunurinn á innláni og útláni látið reka bankann með öllum kostnaði, laxveiði og jeppar meðtaldir. Og svo var bætt við þjónustugjöldum sem voru álíka upphæð. Núna hafa afgreiðslugjöld bæst við! Þetta þarf eitthvað að endurskoða vegna þess svona gengur ekki lengur.
    1
Allar athugasemdir eru ábyrgð á þeirra sem þær skrifa. Heimildin áskilur sér rétt til að fjarlægja ærumeiðandi og óviðeigandi athugasemdir. Hægt er að láta vita af athugasemdum með því að smella á Tilkynna.

Mest lesið

Mest lesið

Mest lesið í vikunni

Mest lesið í mánuðinum

Mest lesið í mánuðinum

Nýtt efni

Mest lesið undanfarið ár