Seðlabankinn telur að sá vandi sem frumvarpi til að draga úr vægi verðtryggðra lána er ætlað að leysa sé að hverfa eða sé jafnvel ekki lengur til staðar. Lítill stuðningur er við frumvarpið eins og það lítur út hjá aðilum vinnumarkaðarins og kemur gagnrýni á það bæði frá verkalýðshreyfingunni og atvinnurekendum.
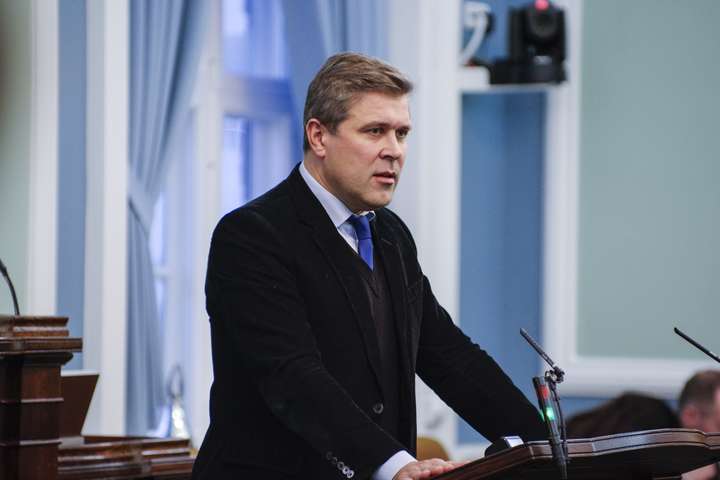
Þetta má sjá á umsögnum við frumvarp Bjarna Benediktssonar fjármálaráðherra sem sendar hafa verið efnahags- og viðskiptanefnd Alþingis og samantekt fjármála- og efnahagsráðuneytisins á þeim. Samkvæmt frumvarpinu yrði hámarkslengd verðtryggðra neytendalána og fasteignalána lækkuð niður í 25 ár. Í tilfellum þar sem lántakandi er yngri en 40 ára eða með tekjur undir ákveðnu viðmiði yrði þó heimilt að veita lengri lán. Frumvarpið er hluti af þeim aðgerðum sem ríkisstjórnin lofaði til stuðnings lífskjarasamningum aðila vinnumarkaðarins.
Í umsögn sinni gagnrýnir Alþýðusamband Íslands (ASÍ) hversu rúm skilyrði eru veitt fyrir undanþágum. Frumvarpið hafi átt uppruna sinn í yfirlýsingu stjórnvalda um skref til afnáms verðtryggingar og tækifæri séu til að ganga lengra. BSRB telur að í frumvarpið skorti mótvægisaðgerðir sem lofað var til að tryggja húsnæðisöryggi tekjulægri einstaklinga ef lánstími er styttur, en við það hækkar mánaðarleg greiðslubyrði. Hætta sé á að frumvarpið stuðli að misskiptingu og BSRB geti þar af leiðandi ekki stutt það.
Samtök atvinnulífsins telja fjölgun valkosta fyrir lánveitendur æskilegri en fækkun þeirra eins og frumvarpið kveður á um. Samkvæmt frumvarpinu megi viðkvæmasti hópurinn, ungir og tekjulágir, enn taka verðtryggð lán. Hins vegar hafi verið felld burt undanþága vegna lána sem eru undir 50 prósent af veðsetningarhlutfalli, en slíkur hópur með sterka eiginfjárstöðu hafi hvað minnsta áhættu af verðtryggðum lánum.
Vandinn hafi þegar verið leystur
Samtök fjármálafyrirtækja segja frumvarpið helst bitna á tekjulágu fólki og að það kunni að auka þörf á félagslegu húsnæði. Nú þegar hafi verið gripið til aðgerða til að hefta ofskuldsetningu heimilanna vegna fasteignakaupa og sá vandi sem þetta skref til afnáms verðtryggðra lána hafi því verið leystur með öðrum leiðum.
Loks segir Seðlabankinn í umsögn sinni að verðtryggðum lánum fylgi ýmsir kostir fyrir ákveðna hópa lántakenda. „Margt bendi til þess að lántakar velji nú almennt blöndu verðtryggðra og óverðtryggðra lána eftir því hvað hentar viðkomandi. Hugsanlega sé sá meinti vandi sem frumvarpinu er ætlað að leysa að hverfa eða jafnvel ekki lengur til staðar,“ segir í samantekt ráðuneytisins á umsögn Seðlabankans.
„Enn til staðar talsverður ágreiningur um efni frumvarpsins“
Frumvarpið er nú til meðferðar efnahags- og viðskiptanefndar Alþingis. „Líkt og fram kemur í umsögnum um frumvarpið er enn til staðar talsverður ágreiningur um efni frumvarpsins,“ segir í samantekt ráðuneytisins.




Athugasemdir