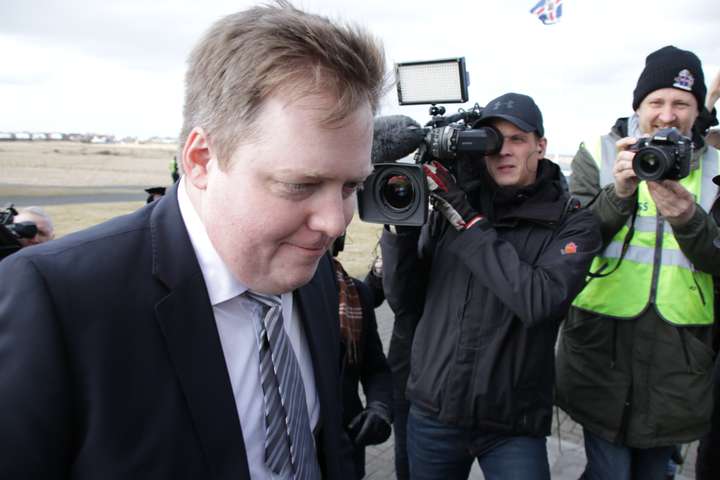

Sigmundur Davíð Gunnlaugsson, fyrrverandi forsætisráðherra, og Anna Sigurlaug Pálsdóttir, eiginkona hans, töldu aflandsfélagið Wintris, sem skráð er á Bresku Jómfrúareyjunum, ekki fram í samræmi við CFC-löggjöfina. Í bloggfærslu sem Sigmundur Davíð birti í dag kemur fram að við framtalsgerð þeirra hjóna hafi „verið horft í gegnum félagið eins og það hafi aldrei verið til og eignir þess skráðar sem bein eign Önnu frá því ári áður en svo kallaðar CFC-reglur tóku gildi. Sú varfærna leið að greiða skatta af öllum eignum, hverri fyrir sig, í stað þess að nýta félagið og líta á það sem fyrirtæki í atvinnurekstri (og skila CFC-framtali) hefur skilað sér í hærri skattgreiðslum til ríkisins en ef stuðst hefði verið við atvinnurekstrar-/CFC-leiðina.“
Í færslu Sigmundar Davíðs segir einnig að skattayfirvöld hafi aldrei gert athugasemdir við með hvaða hætti talið var fram. Kjarninn hefur ítrekað beint fyrirspurnum til Sigmundar Davíðs um hvort Wintris hafi staðið að skattskilum í samræmi við CFC-reglur. Fyrsta fyrirspurn þess efnis var send 21. mars, eða fyrir rúmum átta vikum síðan. Þrátt fyrir fjölmargar ítrekanir hafa ekki fengist svör við því hvort að skattskil hafi verið í samræmi við þá löggjöf fyrr en nú, þegar fyrrverandi forsætisráðherra staðfestir í bloggfærslu að skattskil hafi ekki verið í samræmi við CFC-reglur.
CFC tekur ekki bara til rekstrarfélaga
CFC löggjöfin tók gildi í byrjun árs 2010. CFC stendur fyrir Controlled Foreign Corporation, erlend fyrirtæki, félög eða sjóði í lágskattaríkjum í eigu, eða undir stjórn íslensks eiganda, hvort sem sá eigandi er félag eða einstaklingur. Lögin kveða meðal annars á um að greiða skuli tekjuskatt hér á landi af hagnaði félags sem íslenskur skattaðili á en er í lágskattaríki. Íslendingar sem eiga félög á lágskattasvæðum eiga að skila sérstöku framtali með skattframtalinu sínu vegna þessa, skýrslu ásamt greinargerð þar sem meðal annars eru sundurliðaðar tekjur, skattalegar leiðréttingar, arðsúthlutun og útreikningur á hlutdeild í hagnaði eða tapi á grundvelli ársreikninga, sem eiga að fylgja. Ef það er ekki gert brýtur það í bága við lög um tekjuskatt.
Í kjölfar þess að tilvist aflandsfélagsins Wintris varð opinber leituðu fjölmiðlar eftir svörum við því hvort Sigmundur Davíð og eiginkona hans, Anna Sigurlaug Pálsdóttir, hafi talið fram félagið Wintris í samræmi við CFC reglurnar. Í Kastljósþætti sem sýndur 3. apríl var greint frá því að Sigmundur Davíð hefði selt sinn hlut í Wintris 31. desember 2009, daginn áður en CFC-löggjöfin tók gildi.
Kjarninn hefur ítrekað leitað svara við þessu frá því skömmu eftir að Anna Sigurlaug greindi frá tilvist fyrirtækisins, en fyrirspurnum hefur ekki verið svarað. Fyrsta fyrirspurn Kjarnans um málið var send til aðstoðarmanns Sigmundar Davíðs 21. mars, fyrir rúmum átta vikum síðan. Fleiri fjölmiðlar hafa einnig spurst fyrir um málið. Í viðtali við Morgunblaðið í apríl sagði Sigmundur Davíð að CFC löggjöfin taki bara til rekstrarfélaga. Félagið Wintris hafi hins vegar ekki verið rekstrarfélag.
Þetta er ekki rétt samkvæmt upplýsingunum sem fram koma um CFC félög á vef ríkisskattstjóra. Þar kemur fram að það eigi að skila CFC eyðublaði ef:
- Félagið, sjóðurinn eða stofnunin er staðsett í lágskattaríki. Þau ríki teljast lágskattaríki ef sá tekjuskattur sem lagður er á lögaðilann ytra er lægri en tveir þriðju hlutar af þeim tekjuskatti sem hefði verið lagður á lögaðilann hefði hann verið heimilisfastur á Íslandi og
- Íslenskir skattaðilar, einn eða fleiri saman, eiga beint eða óbeint minnst helming í CFC-félaginu eða stjórnunarleg yfirráð þeirra hafa verið til staðar innan tekjuárs. Ekki er litið til eignarhalds hvers einstaks eiganda við ákvörðun þess hvort skilyrði telst uppfyllt, heldur sameiginlegs eignarhalds eða stjórnunarlegra yfirráða allra íslenskra skattaðila í hinu erlenda félagi.
Í greinargerð sem fylgdi frumvarpinu sem innleiddi CFC-reglurnar í íslensk lög er einnig gerð skýr grein fyrir hvers konar félög falli undir reglurnar. Þar segir: „Félög, sjóðir og stofnanir sem hafa aðallega tekjur af eignum svo sem arð, vexti og söluhagnað, þ.e. óvirkar tekjur (e. passive income), þ.m.t. tekjur af óefnislegum eignum, svo sem réttindum hvers konar og sæta skattlagningu undir þeim mörkum sem sett eru í greininni, falla undir ákvæði hennar."
Kjarninn leitaði um miðjan apríl eftir upplýsingum hjá embætti ríkisskattstjóra um hversu margir aðilar hefðu skilað CFC-framtali síðan að lögin tóku gildi. Í svari Skúla Eggerts Þórðarsonar ríkisskattstjóra kom fram að hann hefði ekki upplýsingar um það.
Skúli Eggert sagði að CFC-eyðublaðið sé fyrst og fremst verkfæri til að leiða fram ákveðnar upplýsingar, það er „skattstofna þar sem félag á lágskattasvæði er skattlagt hjá eigandanum eins og ekkert félag væri fyrir hendi. Skattlagning verður þá hin sama og einstaklingur í atvinnurekstri með þeim reglum sem um slíka skattlagningu gilda.“
Indriði segir ummælin jafnvel tilraun til blekkingar
Engin önnur skilyrði eru tiltekin. Skúli Eggert Þórðarson ríkisskattstjóri hefur ekki viljað tjá sig um einstaka ummæli, en forveri hans, Indriði H. Þorláksson, hefur sagt að ummæli eins og Sigmundar Davíðs, um að löggjöfin taki einungis til rekstrarfélaga, séu jafnvel tilraun til blekkingar.
„Eignarhaldsfélag eða hvað annað félag sem starfar í þeim tilgangi að sýsla með eignir og afla tekna fyrir eiganda sinn er með atvinnustarfsemi skv. þeim lögum sem hér skipta máli, þ.e. tekjuskattslaganna. Hvort sem tekjurnar eru afrakstur af sölu á vöru eða þjónustu, þóknanir, arður, tekjur af eignasölu, þ.m.t. fasteignum eða vextir af bankainnistæðum, skuldabréfum o.s.fr. eru það skattskyldar tekjur af atvinnurekstri í skilningi þeirra laga. Það skiptir og engu hvort félagið hefur starfsmenn á sínum snærum eða kaupi þjónustu af öðrum,“ skrifaði hann í grein í Kjarnanum í apríl.
Einnig kemur fram á vef ríkisskattstjóra að CFC félög eiga að hafa íslenska kennitölu til þess að skila tilskildum gögnum til ríkisskattstjóra. „Án íslenskrar kennitölu er ekki hægt að skila tilskildum gögnum til ríkisskattstjóra.“ Félagið Wintris er ekki með íslenska kennitölu.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
Panamaskjölin
Hvernig peningaslóð stjórnenda Kaupþings og maka þeirra liggur til Tortólu
8 mín. lestur
Sæmarksstjóri ákærður ásamt lögmanni fyrir stórfelld skattsvik og peningaþvætti
Panama-uppljóstrarinn John Doe: „Án ábyrgðar getur samfélag ekki virkað“
Rannsókn Sæmarksmálsins úr Panamaskjölunum langt komin hjá héraðssaksóknara
Panamaskjölin: Seldi húsið sitt mánuði fyrir kyrrsetningu í skattamáli
Fengu fjölskyldumálverk í hendurnar eftir umfjöllun Stundarinnar
10 mín. lestur













































Athugasemdir