Samtök atvinnulífsins leggjast eindregið gegn áformum ríkisstjórnarinnar um að gefa yfirvöldum aukið svigrúm til skattlagningar á aflandsfélögum íslenskra skattaðila.
„Fari svo að frumvarpið verði samþykkt óbreytt er ljóst að það mun hafa alvarlegar afleiðingar fyrir samkeppnishæfni íslenskra fyrirtækja á alþjóðlegum markaði,“ segir í umsögn samtakanna um stjórnarfrumvarp Bjarna Benediktssonar fjármálaráðherra, frumvarp sem ríkisskattstjóri telur til bóta og í takt við alþjóðlegar aðgerðaráætlanir gegn skattasniðgöngu.
Íslensk útibú KPMG, Deloitte og Ernst & Young vara eindregið við fyrirhuguðum lagabreytingum ríkisstjórnarinnar en sömu fyrirtækjasamsteypur hafa sætt harðri gagnrýni á undanförnum árum vegna stórtækrar ráðgjafarþjónustu og samstarfs við auðmenn og stórfyrirtæki á sviði skattskipulagningar.
Vill skerpa á reglunum
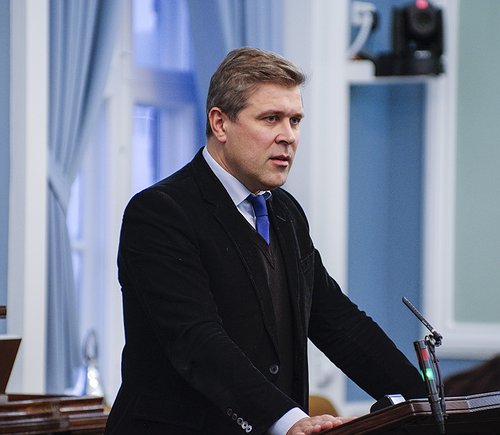
Þann 5. desember síðastliðinn lagði Bjarni Benediktsson fjármálaráðherra fram frumvarp sem felur meðal annars í sér endurskoðun á núgildandi CFC-reglum (e. controlled foreign corporation rules), reglum sem veita innlendum skattayfirvöldum heimild til að skattleggja tekjur félaga á lágskattasvæðum með tekjum þeirra skattborgara sem eiga eða stjórna félögunum.
Samkvæmt frumvarpinu verður skilgreining CFC-félaga víkkuð verulega og þannig girt fyrir að eigendur aflandsfélaga geti komið sér undan reglunum með því að breyta félagaformi skattaskjólsfélagsins. Í frumvarpinu er einnig kveðið á um að undir vissum kringumstæðum beri skattaðilum að greiða tekjuskatt af tekjum erlends CFC-félagsins án tillits til úthlutunar fjármuna eða eigna. Þá er lögð aukin upplýsingaskylda á herðar Íslendingum sem eiga aflandsfélög; nú þurfa þeir að skila upplýsingum um CFC-félög til ríkisskattstjóra á því formi sem embættið ákveður óháð rekstrarniðurstöðu félaganna.
Þetta og fleira er að mati fjármálaráðuneytisins nauðsynlegt til að skerpa á og styrkja íslensku CFC-reglurnar og bregðast við alþjóðlegri þróun. „Breytingarnar sem lagðar eru til með endurbættu CFC-ákvæði hafa þann megintilgang, líkt og gildandi ákvæði, að sporna við því að skattaðilar rýri innlenda skattstofna með því að flytja tekjur eða tekjuaflandi eignir til skráðs lögaðila í lágskattaríki, þ.m.t. á lágskattasvæði innan ríkis,“ segir í greinargerð frumvarpsins, en með frumvarpinu eru einnig lagðar til fleiri breytingar, t.d. ákvæði sem er ætlað að sporna gegn skattaundanskotum við útleigu vinnuafls.
„Fyrirtæki hrekjast úr landi“
Í umsögn Samtaka atvinnulífsins um frumvarpið kemur fram að reglurnar muni hafa neikvæð áhrif á samkeppnisstöðu Íslands og þeirra alþjóðlegu fyrirtækja sem eru með höfuðstöðvar á landinu. „Afleiðingin verður sú að fyrirtæki hrekjast úr landi enda hægt að halda því fram að nær ómögulegt verði að reka alþjóðleg fyrirtæki hér,“ segir í umsögninni. „Það ætti að vera forgangsverkefni íslenskra stjórnvalda við lagasetningu að gæta að samkeppnishæfni íslensks atvinnulífs.“
Kalla Samtök atvinnulífsins eftir því að CFC-reglum verði beitt „með þröngum hætti“ og „nái þar af leiðandi einungis til tekna sem hefðu átt að vera skattlagðar í ríki þar sem móðurfélag er með heimilisfesti“.
Deloitte gagnrýnir að í frumvarpi fjármálaráðherra sé notast við orðið „raunskattlagningu“ sem sé óskýrt og opið til túlkunar. Í samantekt fjármálaráðuneytisins á umsögnum kemur þó fram að það sé einmitt ætlunin að veita skattayfirvöldum svigrúm til túlkunar.
Deloitte heldur því einnig fram, vegna ákvæða um aukna upplýsingakvöð, að óvarlegt sé að gera ráð fyrir að skattaðilar hafi „í öllum tilvikum aðgang að upplýsingum eða bókhaldsgögnum til að byggja ársreikningagerð á“. Fjármálaráðuneytið gefur lítið fyrir þessa gagnrýni: „Gera verður ráð fyrir að skattskyldir aðilar hafi aðgang að gögnum um félög sem þeir eiga eða hafa stjórnunarleg yfirráð yfir. Mun nærtækara er að þessir aðilar afli þessara gagna en skattyfirvöld.“
KPMG setur fram harðari gagnrýni en Deloitte og heldur því fram að frumvarpsdrög fjármálaráðherra séu haldin slíkum annmörkum að þau séu „ekki tæk til þinglegrar meðferðar“. Fyrirtækið leggur áherslu á að „CFC reglur haf[i] neikvæð áhrif á samkeppnishæfi ríkja og alþjóðlegra fyrirtækja“. Með fyrirhuguðum breytingum ríkisstjórnarinnar sé jafnvel verið að gera „nánast ómögulegt að reka hér á landi alþjóðleg félög“.
Vafasamt hlutverk endurskoðunarrisanna
Upplýsingalekar um aflandsfélög og skattaundanskot hafa varpað talsverðu ljósi á veigamikinn þátt endurskoðunarrisanna fjögurra, KPMG, Deloitte og Ernst & Young og PriceWaterhouseCoopers (sem stundum er vísað til sem The Big Four), í aflandsstarfsemi á undanförnum árum, ekki síst Paradísarskjölin svokölluðu og Lúxlekinn. Þetta hefur komið af stað gagnrýninni umræðu um hve gríðarlega algengt það er að stjórnvöld hafi samráð við eða kaupi jafnvel þjónustu af stóru endurskoðunarfyrirtækjunum við stefnumótun og smíði löggjafar á sviði skattaréttar og skatteftirlits. Endurskoðunarrisarnir fjórir eru einmitt á meðal þeirra ellefu aðila sem fengu umsagnarbeiðni frá efnahags- og viðskiptanefnd Alþingis við meðferð frumvarpsins um endurskoðun CFC-reglnanna.
Í fyrra birtu fræðimenn við Aston Business School og hjá hugveitunni Tax Justice Network ítarlega rannsóknargrein, „Tax haven networks and the role of the Big 4 accountancy firms“, þar sem færð eru rök fyrir því að alþjóðafyrirtæki sem nýta sér þjónustu endurskoðunarrisanna fjögurra séu líklegri en önnur til að notast við skattaskjól. Þá hafi fyrirtæki tilhneigingu til að ganga lengra en áður í aðgerðum til að lágmarka skattgreiðslur sínar eftir að þau gerast viðskiptavinir endurskoðunarrisanna. Fyrirtækjasamsteypurnar séu í raun lykilþátttakendur í skattaskjólsiðnaði og hafi fjárhagslega hagsmuni af því að slík starfsemi fái áfram að þrífast.
Ekki of íþyngjandi segir ríkisskattstjóri
Af minnisblaði og umsögn ríkisskattstjóra um frumvarp Bjarna Benediktssonar má ráða að embættið sé sammála meginatriðum þess. Ríkisskattstjóri telur breytta skilgreiningu á CFC-félagi til bóta og mikilvægt að lögfesta skýra upplýsingaskyldu eigenda aflandsfélaga. Ganga verði út frá því að hefðbundin lágskattasvæði séu almennt nýtt til að koma tekjum undan skattlagningu.
„Ákvæði frumvarpsins er í öllum meginatriðum í samræmi við þá útfærslu sem fram kemur í tilskipun Evrópuráðsins (EU) 2016/1164 (ATAD),“ segir ríkisskattstjóri en þarna vísar hann væntanlega til skattasniðgöngutilskipunar Evrópusambandsins nr. 2016/1164, ekki tilskipunar frá Evrópuráðinu (e. Council of Europe).
„Tilskipunin er sniðin að tillögum þeim sem fram koma í aðgerðaráætlun OECD, þ.e. BEPS aðgerðaráætluninni, sem er hluti af þeim lágmarkskröfum sem ríkjum er ætlað að fara eftir,“ segir í umsögn embættisins. „Reynslan sýnir að í flestum tilvikum snýst stofnun CFC-félaga í grunninn um afar einföld umsvif, s.s. utanumhald um verðbréfaeignir tiltekinna aðila, þ.e. eigenda félaganna. Uppgjör CFC-félaga eru því almennt einföld og þannig ætti ekki að vera íþyngjandi að stilla upp ársreikningi eða uppgjöri til að meta skattalega stöðu hverju sinni. Oftast er um að ræða utanumhald eigna í þágu einstaklinga en einnig innlendra félaga og verður ekki séð að umræddar reglur geti haft neikvæð áhrif á raunverulega alþjóðastarfsemi íslenskra félaga erlendis.“




Athugasemdir