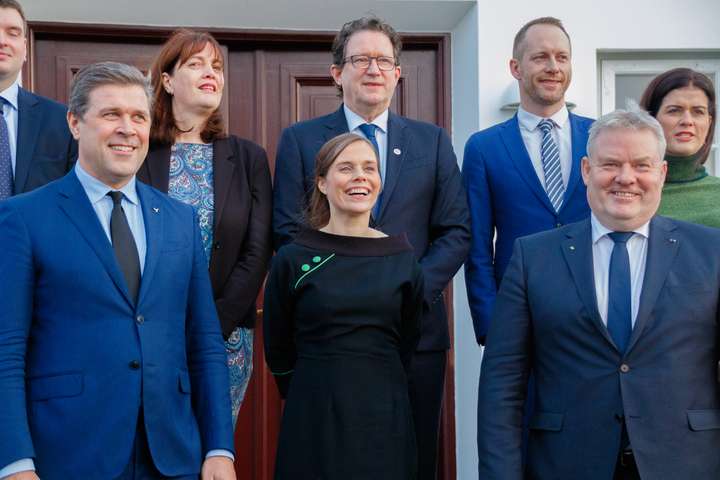
Bjarni Benediktsson, fjármála- og efnahagsráðherra, vonast til þess að söluferli á eignarhlutum í Íslandsbanka geti hafist á næstu vikum og mánuðum. Hann lét þessi orð falla á dögunum, en ekki liggur fyrir hvenær nákvæmlega það gæti gerst, eða hvernig yrði staðið að því.
Ekki er eining um málið meðal stjórnarflokkanna, samkvæmt heimildum Kjarnans, og óvíst hvort málið fer af stað yfir höfuð, en heimild er þó í lögum til að gera það og vel gæti farið að fjármálaráðherra ákveði að stíga ákveðin skrif í þessum efnum, ekki síst eftir að Bankasýsla ríkisins, sem heldur utan um eignarhluti ríkisins í bönkum, hefur gefið grænt ljós á það.
En hvaða leiðir koma til greina, ákveði íslenska ríkið að selja eignarhluti í Íslandsbanka?
Nokkrar leiðir hafa verið nefndar, og verður hér að neðan fjallað um nokkra möguleika í þessum efnum. Leiðarvísir stjórnvalda - ef ákveðið verður að setja formlega af staða söluferli - verður vafalítið umfjöllunin sem fram kemur í hvítbók stjórnvalda um fjármálakerfið, en þar er fjallað um hvernig ríkið getur staðið að því að endurskipuleggja eignarhald á bönkunum. Þó er ekki fjallað mikið um tæknibreytingar og framtíðarsýn sem þær eru farnar nú þegar að leiða fram.
1. Ríkið getur ákveðið að skrá Íslandsbanka á markað og selja t.d. 10 til 25 prósent, með þeirri aðgerð. Þá myndi bankinn verða kynntur sem fjárfestingakostur fyrir fjárfestum, innlendum og erlendum, og síðan yrði ákveðið að selja á tilteknu verðbili. Þetta er í grunninn sama aðferð og notuð var þegar Arion banki var skráður á markað, en hann er tvískráður bæði í á Íslandi og í Svíþjóð. Markaðsvirði Arion banka er nú 142,7 milljarðar en eigið fé bankans um mitt þetta ár var 195 milljarðar. Verðið er því 0,72 sinnum eigið fé, en það telst lágt í alþjóðlegum samanburði. Eigið fé Íslandsbanka var um 175,7 milljarðar króna um mitt þetta ár, og yrði verðið á bankanum því 127,4 milljarðar króna, ef miðað er við markaðsvirði Arion banka eins og það er í dag.
2. Önnur leið sem stjórnvöld gætu farið, er að beita sér fyrir hagræðingu á fjármálakerfinu, og óska eftir sameiningarviðræðum Íslandsbanka og t.d. Arion banka. Stjórnir bankanna gætu þá formlega samþykkt að setja það ferli af stað. Þannig gæti íslenska ríkið fengið verðmiða á eign sinni, og um leið beitt sér fyrir mikill breytingu á fjármálakerfinu og hagræðingu. Þetta yrði engu að síðust vandkvæðum bundið, þar sem samkeppnisyfirvöld þyrftu að meta hvort sameiningin stæðist lög þar sem úr yrði stærsti banki landsins, með mikla markaðshlutdeild. Starfsgildum gæti fækkað mikið við þetta og fjármálaþjónusta breyst mikið, t.d. með færri útibúum. En það sem ríkið gæti fengið út úr slíkri sameiningu væri hagræðing í fjármálakerfinu og möguleg sala á hlutabréfum í bankanum í leiðinni. Samanlagt eigið fé Arion banka og Íslandsbanka var um mitt þetta ár 370,7 milljarðar en til samanburðar var eigið fé Landsbankans, stærsta banka landsins, 240 milljarðar.
3. Stjórnvöld gætu einnig ákveðið að sameina ríkisbankana tvo, Íslandsbanka og Landsbankann, og beitt sér þá fyrir mikill hagræðingu í leiðinni. Sömu álitamál og vakna við mögulega sameiningu Íslandsbanka og Arion banka, myndu þá vakna upp. Það er hvort það standist samkeppnislög að sameina bankana. En það er þó undir þeim merkjum, að íslenska ríkið á báða bankanna í dag og heldur í raun á þessum tveimur vörumerkjum á grunni falskrar samkeppni, sé horft á málin frá því sjónarhorni.
4. Annar möguleiki fyrir stjórnvöld væri einfaldlega að auglýsa eignarhlut í Íslandsbanka til sölu, og kanna áhugann hjá fjárfestum. Það væri hægt að skilyrða þátttökuna við tiltekna tegund fjárfesta, t.d. lífeyrisjóði. Þeir eru nú þegar verulega umsvifamiklir í atvinnulífi, sem eigendur rúmlega helmings alls hlutafjár á skráðum markaði, og einnig sem umfangsmiklir eigendur á skuldabréfamarkaði.
Allt yrðu þetta flækjustig sem stjórnvöld þyrftu að taka afstöðu til. Þar myndu einnig koma upp kunnugleg álitamál um tengda aðila, persónur og leikendur, og hvort gagnsæi sé fyrir hendi að baki endaeigenda þeirra félaga sem myndu kaupa hlutabréf í bönkunum.
5. Fari svo að stjórnvöld reyni að leggja upp með það að fá erlenda fjárfesta - t.d. banka frá Norðurlöndunum - að íslenska fjármálakerfinu, þá yrði það vafalítið þungsótt sökum stöðunnar sem nú er uppi í fjármálaþjónustu í heiminum. Bankar hafa víða verið að minnka hratt umfang sitt og mikil hagræðing hefur átt sér stað hjá stórum alhliða bönkum. Nefna má uppsagnir á þúsundum starfsmanna hjá norrænum bönkum og einnig stórum alþjóðlegum bönkum - eins og HSBC, Royal Bank of Scotland og Deutsche Bank - sem dæmi þar um.
Ekki einfalt
Hvernig sem á málin er litið þá er það nokkuð mikil vandkvæðum bundið fyrir stjórnvöld að losa um eignarhluti sína í bönkum, um þessar mundir. Sé horft á stefnu stjórnarflokkanna - Sjálfstæðisflokksins, Vinstri grænna og Framsóknarflokksins - þá er hún ólík þegar að þessu kemur, þrátt fyrir að heimild til sölu á eignarhlutunum sé fyrir hendi. Líklegt er að þetta mál kæmi eins og spretthlaup út á jarðsprengjusvæði, ef það yrði ekki samstaða um málið í upphafi þess.
En það er líka áhætta fyrir ríkið, að aðhafast lítið og breyta litlu í rekstri bankanna, enda hefur arðsemin verið slök. Það er þó ekki séríslenskt fyrirbæri, heldur hafa bankar víða um heim átt í vaxandi erfiðleikum með að ná viðunandi arðsemi á undanförnum árum, eins og fjallað var um nýlega í ítarlegri grein séfræðinga og framkvæmdastjóra hjá Fjármálaeftirlitinu. Tæknibreytingar eru að ýta undir mikið framboð af fjármálaþjónustu, t.d. á sviði greiðslumiðlunar, sem gerir hefðbundnum alhliða bönkum erfitt fyrir.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir