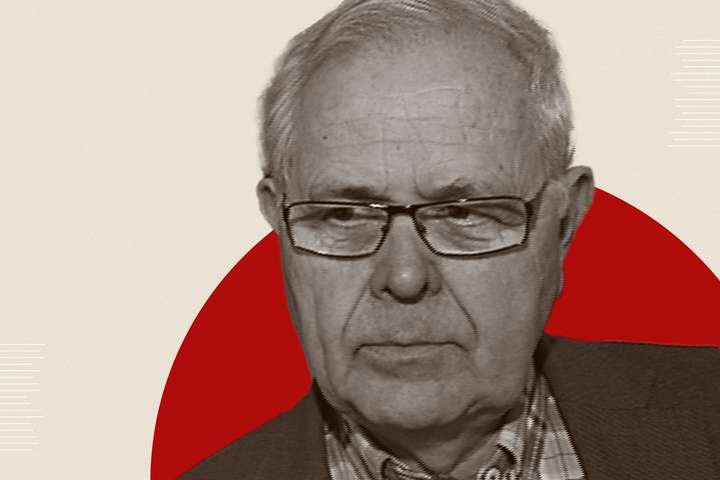
Sigurður Þórðarson, settur ríkisendurskoðandi vegna Lindarhvols, telur ríkisendurskoðanda hafa vegið alvarlega að starfsheiðri sínum. Þetta kemur fram í bréfi sem Sigurður sendi þáverandi forseta Alþingis, Steingrími J. Sigfússyni, fyrir hönd forsætisnefndar þingsins þann 17. febrúar 2021. Í sama bréfi gerir Sigurður fjölmargar athugasemdir við skýrslu Ríkisendurskoðunar um starfsemi Lindarhvols sem send var Alþingi í apríl 2020. Heimildin hefur umrætt bréf undir höndum.
Meðal helstu athugasemda Sigurðar eru þær að í skýrslu Ríkisendurskoðunar sé virðisaukning stöðugleikaeigna á starfstíma Lindarhvols ehf. í reynd eignuð félaginu eingöngu, þegar hið rétta sé að meirihluta virðisaukningarinnar sé að rekja til arðgreiðslna Íslandsbanka. Umsjón með eignarhluta ríkisins í bankanum hafi hins vegar ekki verið á höndum Lindarhvols heldur Bankasýslunnar.
Sigurður rekur þá einnig að sá mikli hraði sem beitt hafi verið við innlausn stöðugleikaeignanna hafi komið í veg fyrir að leitað hafi verið eftir því að söluverð þeirra væri hámarkað, og að sá hraði hafi verið ónauðsynlegur. Auk þess bendir Sigurður á að í skýrslu Ríkisendurskoðunar séu rangtúlkaðar athugasemdir hans við mikla aðkomu Steinar Þórs Guðgeirssonar lögmanns að flestu því sem viðkom starfsemi Lindarhvols og fullnustu á stöðugleikaeignunum.
Þá er beittur broddur í bréfi Sigurðar þegar hann rekur hvernig Ríkisendurskoðun komist að þeirri niðurstöðu að sökum þess að aðeins hafi verið gerð athugasemd við eina sölu eigna sé ekki tilefni til að athugasemda við störf Lindarhvols, og setur Sigurður dómsmál sem höfðað var á hendur félaginu og ríkinu vegna umræddrar sölu í það samhengi.
Voru ekki kynntar ávirðingar í skýrslunni
Sigurður nefnir í bréfi sínu til Steingríms frétt Viðskiptablaðsins 24. september 2020, með fyrirsögnina „Greinargerð gæti bakað ríkinu bótaskyldu“. Þar segi að ríkisendurskoðandi telji að það gæti valdið ríkinu bótaskyldu að opinbera greinargerð Sigurðar. „Greinargerðin innihaldi staðreyndavillur og missagnir sem gætu, auk bótaskyldunnar, skaðað hagsmuni ríkisins með ýmsum hætti,“ sagði í frétt blaðsins.
Sigurður segir ljóst að tilvitnanir blaðsins séu sóttar í bréf ríkisendurskoðanda til forseta Alþingis 18. september 2020, bréf sem innihélt umsögn ríkisendurskoðanda vegna kæru Viðskiptablaðsins um höfnun á afhendingu greinargerðar Sigurðar. Vekur Sigurður athygli á að honum hafði ekki verið kynnt efni þess bréfs er vörðuðu beinar ávirðingar á störf hans, né heldur hafi honum verið kynnt efni skýrslu ríkisendurskoðanda að því er sneri beint að honum og hans störfum, áður en skýrslunni var skilað til Alþingis í apríl 2020.
„Í því sambandi tel ég að með framsetningu ríkisendurskoðanda í nefndu bréfi hér að framan til forseta Alþingis og umfjöllun um störf mín í skýrslu Ríkisendurskoðunar um Lindarhvol ehf., þar sem ég tel mig hafa viðhaft fagleg vinnubrögð og að hluta með aðstoð annarra, sé vegið alvarlega að starfsheiðri mínum,“ skrifar Sigurður.
Virðisaukning eignuð Lindarhvoli
Sigurður gerir í bréfi sínu til Steingríms „athugasemdir við fjölmargar ályktanir“ sem fram séu settar í skýrslu Ríkisendurskoðunar um Lindarhvol. Þá gerir hann sömuleiðis athugasemdir við það með hvaða hætti er vitnað í hans eigin greinargerð auk annarra gagna sem Sigurður hafi afhent Ríkisendurskoðun við starfslok sín.
„Gerðar eru alvarlegar athugasemdir við að Ríkisendurskoðun álykti og gangi út frá að allur svonefndur heildarvirðisauki sé tilkominn vegna starfsemi Lindarhvols ehf“
Sigurður vekur þannig athygli á að í skýrslu ríkisendurskoðanda sé ein meginniðurstaðan að Lindarhvoll hafi skilað góðri niðurstöðu þegar kom að því að innleysa eignir út stöðugleikaframlögunum. Í skýrslunni segi að áætlað virði eignanna hafi aukist um 75,9 milljarða króna á starfstíma Lindarhvols.
Sigurður bendir hins vegar á að af umræddum 75,9 milljarða króna virðisauka hafi arðgreiðslur Íslandsbanka hf. numið samtals 44,7 milljörðum króna, sem nemi tæplega 60 prósentum virðisaukans. Lindarhvoll kom hins vegar hvergi að umsjón með eignarhluta ríkisins í Íslandsbanka. Umsjónin hafi verið hjá Bankasýslu ríkisins án aðkomu Lindarhvols.
„Gerðar eru alvarlegar athugasemdir við að Ríkisendurskoðun álykti og gangi út frá að allur svonefndur heildarvirðisauki sé tilkominn vegna starfsemi Lindarhvols ehf. Full ástæða er til að Ríkisendurskoðun geri grein fyrir og rökstyðji hvernig stofnunin kemst að þeirri niðurstöðu,“ skrifar Sigurður í bréfi sínu til forseta Alþingis.
Ríkisendurskoðun mat ekki virði eignanna
Sömuleiðis bendir Sigurður á að í inngangi að skýrslu ríkisendurskoðanda segi að úttektinni hafi ekki verið ætlað að endurskoða eða gera úttekt á stöðugleikaframlögunum eða virði eignanna við framsal þeirra til ríkissjóðs. Í skýrslunni segir ennfremur, um tilganginn með starfsemi Lindarhvols, að áhersla hefði verið lögð á að hámarka virði eignanna fyrir ríkissjóð. Þannig hafi verið stefnt að því að greiðslur vegna þeirra næmu að lágmarki bókfærðu virði eignanna.
Sigurður gerir athugsemd við þessa afstöðu Ríkisendurskoðunar í ljósi þess að virði stöðugleikaeignanna var notað bæði til bókunar í ríkisreikningi og sem viðmið við ákvörðun á sölu- og lágmarksverði eignanna í fjölmörgum tilvikum. Þá hafi það einnig verið notað við mat á árangri samnings fjármála- og efnahagsráðherra við Lindarhvol. „Þá er ekki síður ástæða til að Ríkisendurskoðun geri grein fyrir hvers vegna hún taldi ekki ástæðu til að meta virði stöðugleikaframlaga við framsal þeirra til ríkissjóðs,“ segir Sigurður í bréfi sínu.
„Lagði stjórn Lindarhvols ehf. megináherslu á að flýta innlausn á eignum sem kom bæði niður á undirbúningi fyrir sölu og að leitað væri eftir að hámarka söluverð“
Sigurður vekur athygli á því í bréfi sínu að í skýrslu Ríkisendurskoðunar sé tilgreint að í samningi ráðherra og Lindarhvols komi fram að auk áherslu á að hámarka eigi verðmæti stöðugleikaeignanna skuli félagið flýta sölu þeirra sem kostur er, án þess að það komi niður á hámörkun verðmæta. Samningurinn sem gerður var við félagið gilti út árið 2018 en samkomulag náðist hins vegar um að honum lyki í lok febrúar það ár. „Við framkvæmd á fullnustu stöðugleikaframlagseigna lagði stjórn Lindarhvols ehf. megináherslu á að flýta innlausn á eignum sem kom bæði niður á undirbúningi fyrir sölu og að leitað væri eftir að hámarka söluverð,“ segir Sigurður í bréfi sínu.
Fékk ekki svör frá félaginu
Sigurður rekur ýmsa annmarka sem hann taldi sig sjá á stjórnskipulagi Lindarhvols, til að mynda þá að starfsreglur félagsins hafi verið mjög umfangsmiklar, allt í allt 134 skráðir töluliðir. Í fundargerðum stjórnar Lindarhvols hafi komið fram að stjórn félagsins hafi farið ítarlega yfir þau tilboð sem bárust í eignir og hafi lagt mat á þau með hliðsjón af öllum þáttum og á grundvelli þeirra reglna sem reglur féagsins gerðu ráð fyrir. Sigurður hafi óskað eftir upplýsingum frá Lindarhvoli um hvaða fyrirkomulag hafi verið viðhaft við það mat. „Svör bárust ekki önnur en þau er fram koma í fundargerðum stjórnar, sem sögðu að stjórnin hefði fylgt reglum ítarlega.“
Þá bendir Sigurður á í bréfinu að á öðrum stjórnarfundi Lindarhvols hafi verið samþykkt stjórnskipulag og skipurit fyrir félagið. Það stjórnskipulag hafi hins vegar aldrei komið til framkvæmda enda hafi félagið útvistað því sem næst öllum verkefnum sínum, annað hvort til lögmannsstofu Steinars Þórs Guðgeirssonar, Íslaga, eða til Fjársýslu ríkisins.
Segir Ríkisendurskoðun hafa rangtúlkað skrif sín
Þá er Sigurður augljóslega mjög ósáttur við túlkun Ríkisendurskoðunar á ákveðnum hluta greinargerðar sinnar, það er hluta sem snýr að Steinari Þór. Í skýrslu Ríkisendurskoðunar segir þannig: „Þrátt fyrir að starfsfólk Lögmannsstofunnar Íslaga ehf. hafi búið yfir mikilli þekkingu og reynslu sem tengdust því verkefni sem hér er til skoðunar taldi settur ríkisendurskoðandi ad hoc í vinnuskjali sínu að þessi skipan hafi ekki tekið nægjanlegt tillit til krafna um aðskilnað starfa, ábyrgðar og innra eftirlits sem hefði átt að vera til staðar við framkvæmd verkefnisins.“
Í þessu samhengi gerir Sigurður „alvarlegar athugasemdir við túlkun Ríkisendurskoðunar“. Hann hafi í engu vikið að öðrum starfsmönnum Íslaga en Steinari Þór í greinargerð sinni og hafi hann bent á að Steinar Þór hafi auk daglegrar framkvæmdastjórnar og lögfræðilegrar ráðgjafar sinnt fjölmörgum viðfangsefnum fyrir Lindarhvol, fjármála- og efnahagsráðuneytið og Seðlabankann. Þannig hafi Steinar Þór verið skipaður í stjórn fjögurra félaga á vegum Lindarhvols, hafi verið skipaður af stjórninni sem samskiptaaðili við Arion banka í tengslum við sölu bankans, verið skipaður sem eftirlitsmaður með fjársópseignum og varasjóðum í umsjón slitabúanna, verið settur sem stjórnarmaður í ellefu félögum í slitameðferð sem voru hluti af stöðugleikaeignunum, verið ritari stjórnar og fundarstjóri og ritari á aðalfundum Lindarhvols og auk þess hefðu Íslög haft umboð með sölu á tilteknum eignum í umboði stjórnar Lindarhvols.
Sigurður segir að hann hafi, þegar hann hefði sett fram í greinargerð sinni það mat að skipan mála hefði ekki tekið nægjanlegt tillit til krafna um aðskilnað starfa, ábyrgðar og innra eftirlits, verið að vísa til allra starfa Steinars Þórs, svo sem ljóst mátti vera, en ekki annarra starfsmanna Íslaga. „Í þessu sambandi væri þarft að Ríkisendurskoðun upplýsti með hvaða hætti hún hefði lagt mat á hæfni annarra starfsmanna lögmannsstofunnar til að sinna störfum í tengslum við verkefni Lindarhvols ehf. og hvaða störf það væru.“
Ríkisendurskoðun hafi ekki framkvæmt eigin endurskoðun
Svo sem fyrr hefur komið fram var það hlutverk Lindarhvols að hámarka virði stöðugleikaeigna fyrir ríkissjóð. Hér að framan er það rakið að það hafi verið mat Sigurðar að sú mikla áhersla sem lögð var á að flýta sölu eigna hafi komið niður á því hlutverki. Í skýrslu Ríkisendurskoðunar segir að allar eignasölur hafi verið skoðaðar og kannað hvort söluverð væri hærra eða lægra en bókfært virði eignanna. Þar sem söluverð hafi verið lægra hafi verið kallað eftir skýringum og þær hafi reynst fullnægjandi. Sigurður segir hins vegar í bréfi sínu til Steingríms að hann telji æskilegt að efnislegar skýringar á frávikum liggi fyrir og út frá hvaða forsendum mat Ríkisendurskoðunar byggi í þeim tilvikum.
Sigurður fjallar í bréfinu um varasjóði þá sem slitabúin höfðu yfir að ráða, til að tryggja efndir á ágreiningskröfum og hugsanlegum kröfum í íslenskum krónum. Í heild námu umræddir sjóðir 11,8 milljörðum króna. Skylt var slitabúunum að gera grein fyrir afkomu sjóðanna árlega, og skyldi slíkt vera vottað af endurskoðendum. Sigurður lýsir því að hann hafi við vinnu greinargerðar sinnar rekið sig á veggi bæði hjá Seðlabankanum og slitabúunum við að fá upplýsingar um umrædda sjóði. Ríkisendurskoðun í sinni skýrslu virðist hins vegar ekki, að því er Sigurður skrifar, hafa gert tilraun til að kanna rekstur sjóðanna. „Í skýrslu Ríkisendurskoðunar er ekki að sjá að stofnunin hafi óskað eftir eða fengið staðfestingu ytri endurskoðenda slitabúanna á rekstri varasjóðanna eða framkvæmt eigin endurskoðun á tímabilinu,“ skrifar Sigurður í bréfi sínu til Steingríms. Hið sama megi segja um rekstrarsjóði slitabúanna.
Athugasemd sem leiddi til dómsmáls
Þá rekur Sigurður að í skýrslu Ríkisendurskoðunar kom fram, í kafla þar sem fjallað er um sérstaka athugun á sölunni á eignarhlut í Klakka, að aðeins hafi komið fram gagnrýni á eina sölu á eignum sem Lindarhvoll hafi staðið að, það er nefndri sölu í Klakka. Gerð hafi verið athugsemd við framkvæmd útboðsins af hálfu eins tilboðsgjafa sem hafi verið svarað af hálfu stjórnar Lindarhvols. „Tilboðsgjafinn gerði ekki frekari athugasemdir,“ segir í skýrslu Ríkisendurskoðunar.
„Telja verður að það sé mikil einföldun“
Sigurður bendir hins vegar á að innan við hálfu ári eftir að skýrsla Ríkisendurskoðunar kom út í apríl 2020 hafi félagið Frigus II stefnt íslenska ríkinu og Lindarhvoli vegna sölunnar í Klakka. „Telja verður að það sé mikil einföldun,“ skrifar Sigurður, að álykta sem Ríkisendurskoðun gerir, að fullnusta og sala á eignunum gefi ekki tilefni til athugasemda vegna þess að aðeins hafi borist ein athugasemd, athugasemd sem síðar varð að dómsmáli.
Forsvarsmenn Frigusar II, eigendurnir Ágúst og Lýður Guðmundssynir og Sigurður Valtýsson, töldu verulega annmarka hafi verið á söluferlinu með hlutinn í Klakka, sem áður hét Exista og var í eigu þeirra bræðra og stýrt af Sigurði. Þeir höfðuðu málið vegna þessa og kröfðust 650 milljóna króna í bætur. Héraðsdómur Reykjavíkur sýknaði ríkið og Lindarhvol af kröfunum í mars síðastliðnum. Frigus II hefur hins vegar áfrýjað dómnum til Landsréttar og vísar meðal annars til þess að því hafi verið synjað að Sigurður fengi að koma fyrir dóminn sem vitni. Málið er ekki komið á dagskrá Landsréttar.
Athugasemdir (2)
Lindarhvoll
Ríkisendurskoðandi: „Sigurður hafði ekki umboð til að hafa afskipti af málum“
Sigurður segir brýnt að rannsaka Lindarhvol: „Miklir hagsmunir eru undir“
Þórhildur Sunna: Trúnaður ekki brotinn
Leyndarmálið um Lindarhvol




"Sigurður bendir hins vegar á að innan við hálfu ári eftir að skýrsla Ríkisendurskoðunar kom út í apríl 2020 hafi félagið Frigus II stefnt íslenska ríkinu og Lindarhvoli vegna sölunnar í Klakka"
Það er ekki rétt að skýrsla ríkisendurskoðunnar hafi komið út í aprín 2020. Bjarni Ben Hæstvirtur Fjármálaráðherra stakk henni undir stól og forseti alþingis varði þær gjörðir hans.