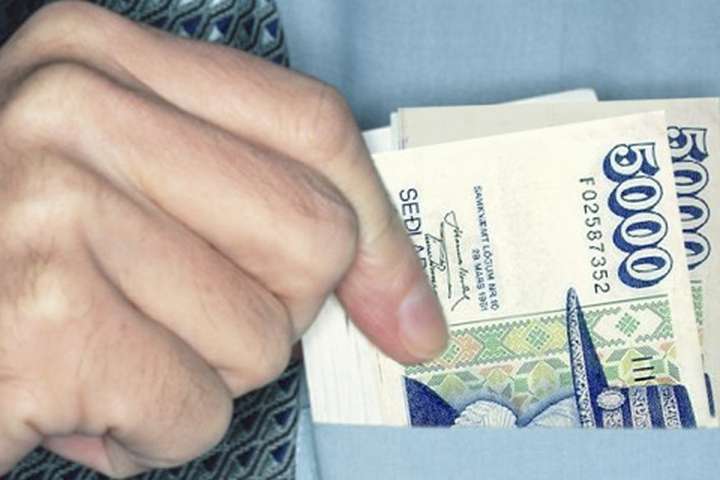
Á morgun, 28. ágúst, mun EFTA-dómstóllinn skila áliti sínu um lögmæti verðtryggingar. Niðurstaða hans gæti gerbreytt íslensku samfélagi. Hundruð milljarða króna eru undir. Kjarninn fjallaði ítarlega um málið og mögulegar niðurstöður í útgáfu sinni þann 10. júlí síðastliðinn. Í tilefni þess að álitið er væntanlegt er umfjöllunin birt í heild sinni hér að neðan.
Það hefur vart farið framhjá neinum að nú er tekist á fyrir dómstólum um lögmæti verðtryggingar. Leitað hefur verið til EFTA-dómstólsins vegna málanna og búist er við því að hann svari nokkrum spurningum vegna þeirra innan skamms. Fjölmargar fréttir hafa verið sagðar af þessu og flestir Íslendingar virðast hafa sterkar skoðanir á blessaðri verðtryggingunni og afleiðingum hennar.
Málið er auðvitað flókið og gæti leitt til margra mögulegra niðurstaðna. En það er líka líkast til eitt það mikilvægasta sem Íslendingar standa frammi fyrir vegna þess að niðurstaða þess getur gjörbreytt íslenskri tilveru. Það getur látið skuldir einstaklinga hverfa og það getur sett ríkissjóð því sem næst á hausinn. Það getur líka eyðilagt íslenska lífeyrissjóðakerfið.
Tvö mál og sex spurningar
Héraðsdómur Reykjavíkur hefur vísað tveimur málum til EFTA-dómstólsins er varða verðtryggingu. Fyrra málið, sem var tekið fyrir í apríl 2014, snýst um hvort verðtryggingin sé ósanngjarn samningsskilmáli í skilningi tilskipunar sem innleidd var í íslenska löggjöf frá Evrópusambandinu. Í því máli beindi héraðsdómur fimm spurningum til EFTA-dómstólsins og óskaði eftir ráðgefandi áliti.
Innan stjórnkerfisins og lögmannastéttarinnar virðist það vera nokkuð almenn skoðun að það sé ólíklegt að EFTA-dómstóllinn muni segja í áliti sínu að verðtryggingin sé ósanngjörn sem samningsskilmáli. Þar er vísað í að samkvæmt dómaframkvæmd Evrópudómstólsins geti samningsskilmáli sem eigi sér stoð í landsrétti ekki verið ósanngjarn í eðli sínu. Og verðtrygging á sér sannarlega stoð í íslenskum landsrétti. Annar möguleiki er að EFTA-dómstóllinn komist að þeirri niðurstöðu að þar sem verðtrygging sé lögbundin falli hún ekki innan tilskipunar.
Sá möguleiki er síðan einnig fyrir hendi að dómurinn segi að það sé Hæstaréttar á Íslandi að meta hvort verðtryggingin sé ósanngjarnt samningsskilyrði en með því muni fylgja leiðbeiningar um til hvers eigi að taka tillit við slíka ákvörðun. Einn slíkur þáttur gæti verið hversu vel þekkt verðtrygging er í íslensku umhverfi, en hún hefur verið við lýði hérlendis í 35 ár.
Þúsund milljarða viðbótarspurningin
Seinna málið var flutt í júní. Í því var sömu fimm spurningunum beint til EFTA-dómstólsins en einni bætt við. Hún snýst tilskipun um hlutfallstölu kostnaðar. Á mannamáli þýðir það að þegar einhver er að taka lán þá á að koma fram hver kostnaður vegna lánsins verður. Í Evrópu myndi slík tala samanstanda af vöxtum og lántökugjaldi. Þegar íslensku bankarnir og Íbúðalánasjóður hafa verið að reikna þessa hlutfallstölu þá hefur verðtryggingin verið undanskilin, þrátt fyrir að hún hafi sannarlega áhrif á það hver kostnaður lánsins verður. Við útreikningu kostnaðar hefur einfaldlega bara verið miðað við að verðbólgan sé núll prósent.
Þessi tilskipun var innleidd í íslensk lög árið 1994 og árið 2004 voru fasteignalán felld undir hana. Þeir sem sækja málið vilja meina að frá þeim tíma hefði raunkostnaður vegna verðtryggingar átt að koma fram í hlutfallstölunni sem kynnt var lántakendum, en ekki að það yrði einungis miðað við að verðbólgan sé núll prósent. Bæði Eftirlitsstofnun EFTA, ESA, og Framkvæmdastjórn Evrópusambandsins hafa tekið undir þessa röksemdafærslu.
Rökin fyrir því að miða við enga verðbólgu við útreikning á kostnað lána eru þau að þannig sé staðan skýrust. Verðbólga er þekkt fyrirbrigði á Íslandi og hún hefur sveiflast mikið í gegnum tíðina. Þeir sem hafa þessa skoðun segja þannig ómögulegt að spá fyrir um hana og betra sé að gera lántakanda einfaldlega grein fyrir því að verðbólga muni hafa áhrif á lánið, í stað þess að giska á hver hún verður á lánstímanum. Eðli verðtryggingar er auk þess þannig að laun og virði húsnæðis hækkar iðulega samhliða skuldum yfir lengri tíma vegna verðbólgu. Því sýni 0 prósent réttustu stöðuna. Þetta eru á meðal röksemda lögmanna íslenska ríkisins í málinu.
Ríkið í andstöðu við sjálft sig
Lögum um neytendalán var breytt á Íslandi í fyrra. Samkvæmt nýju lögunum á hlutfallslegur kostnaður verðtryggðra lána ekki að miða lengur við núll prósent heldur ársverðbólgu síðustu 12 mánuði. Þessi breyting veldur málarekstri íslenska ríkisins töluverðum erfiðleikum, enda er breytingin í andstöðu við málarök og hagsmuni íslenska ríkisins.
Það sem aðskilur þessa spurningu frá hinum fimm er sú að niðurstaða EFTA-dómstólsins verður alltaf annað hvort: já, þið megið undanskilja verðbætur við útreikning hlutfallstölu, eða nei, þið megið það ekki.
Ef niðurstaðan verður sú að ekki megi miða við núll prósent við útreikning hennar, líkt og íslenska ríkið virðist raunar hafa þegar ákveðið með því að breyta lögum þannig að það er ekki lengur gert, þá mun Hæstiréttur Íslands þurfa að taka afstöðu til þess, samkvæmt gömlu lögunum um neytendalán. Nánar tiltekið 14. grein þeirra.
Hæstiréttur hefur þá tvo kosti: annaðhvort að horfa til fyrstu greinar þeirra laga eða þriðju málsgreinar hennar. Ef Hæstiréttur horfir til fyrstu málsgreinar verða öll verðtryggð neytendalán ólögmæt. Ef Hæstiréttur horfir til þriðju málsgreinar verða þau það ekki.
Hæstiréttur hefur útgönguleið
Fyrsta málsgreinin segir að ef vextir og lántökukostnaður séu ekki tilgreindir í lánasamningi „er lánveitanda þá eigi heimilt að krefja neytenda um greiðslu þeirra“. Ef EFTA-dómstóllinn segir að það hafi verið óheimilt að miða við núll prósenta verðtryggingu er augljóst að lántökukostnaður hafi ekki verið tilgreindur í lánasamningi.
Þriðja málsgreinin gefur Hæstarétti hins vegar annan möguleika. Hún segir að ákvæði fyrstu málsgreinar eigi ekki við ef „lánveitandi getur sannað að neytanda hefði mátt vera ljóst hver lántökukostnaðurinn átti að vera“. Ríkið vonast til þess að Hæstiréttur muni velja að styðjast við þessa málsgrein komi til þess. Hún er útgönguleið ef Hæstiréttur vill ekki setja ríkið á hausinn.
Úr einum vasa í annan
Ef EFTA-dómstóllinn kemst að þeirri niðurstöðu að verðtryggingin sé ólögmæt þýðir það að allar greiddar verðbætur frá innleiðingu tilskipunarinnar muni þurfa að endurgreiðast sem niðurgreiðslur inn á höfuðstól. Það þýðir að sá sem greitt hefur til dæmis tíu milljónir króna í verðbætur vegna verðtryggðs láns á tímabilinu myndi fá tíu milljóna króna niðurfærslu á höfuðstól sínum. Uppsöfnuð verðbólga á því tímabili sem er undir hleypur enda á tugum prósenta. Kostnaðurinn við að „endurgreiða“ þessar verðbætur til neytenda myndi hlaupa á hundruðum, ef ekki þúsundum, milljarða króna.
Íslenskir neytendur væru þá skyndilega með ein bestu lánakjör í heimi. Afturvirkt. Skuldir allflestra sem tóku verðtryggð fasteigna- eða bílalán myndu lækka gífurlega, námslán í mörgum tilvikum þurrkast út, yfirdrættir hverfa og svo framvegis. En þar sem einhver „græðir“ þá þarf einhver að „tapa“. Eða borga.
Og í þessu tilfelli lendir tapið að langstærstu leyti á þeim sömu sem græða, íslenskum skattgreiðendum. Það yrði nefnilega ríkið, sem eigandi Íbúðalánasjóðs, Landsbankans og nokkurra minni fjármálastofnana, ásamt lífeyrissjóðum landsins, sem eiga þorra skulda Íbúðalánasjóðs og eru sjálfir verðtryggðir lánveitendur, sem myndu bera höggið vegna þessa. Ríkið myndi einnig mögulega verða skaðabótaskylt gagnvart viðskiptavinum þeirra fjármálastofnana sem eru ekki lengur til, eru farnar á hausinn í kjölfar hrunsins, en lánuðu verðtryggt til viðskiptavina sinna. Þannig þyrfti ríkið að taka á sig stóran hluta kostnaðar sem annars hefði lent á fjármálafyrirtækjum í einkaeigu.
Þannig væri verið að færa peninga úr einum vasa í annan. Einstaklingarnir sem mynda samfélagið væru að fá greiðslu úr sameiginlegum sjóðum sínum og nokkurs konar fyrirframgreiðslu á lífeyrinum sínum. Niðurstaðan yrði sú að skuldir einstaklinga myndu lækka gífurlega en staða ríkissjóðs yrði óbærileg og lífeyriskerfið myndi líkast til eyðileggjast.
Hvorki ríkið, lífeyrissjóðir né einkabankarnir hafa áætlað hver mögulegur kostnaður þeirra yrði vegna slíkrar niðurstöðu. Þessir aðilar hafa að minnsta kosti ekki viljað gera þær áætlanir opinberar. En ljóst er að um væri að ræða mestu ágjöf sem orðið hefur á það íslenska kerfi sem hefur verið byggt upp hér frá því að það var reist.
Umfjöllunin birtist fyrst í Kjarnanum 10. júlí 2014.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir