Bann við verðtryggðum jafngreiðslulánum til meira en 25 ára, tekjuskattslækkun í þágu lágtekjufólks, lenging fæðingarorlofs í 12 mánuði, hærri skerðingarmörk barnabóta og kraftmikil uppbygging félagslega húsnæðiskerfisins.
Þetta er á meðal þeirra aðgerða sem ríkisstjórnin hefur skuldbundið sig til að ráðast í á kjörtímabilinu vegna kjarasamninga. Drífa Snædal, forseti ASÍ, segir í vikulegum pistli í dag að þær aðgerðir sem ríkisstjórnin kom með að borðinu hafi verið lykillinn að því að hægt var að ljúka samningum.
Katrín Jakobsdóttir forsætisráðherra segir í pistli í Fréttablaðinu í dag að ríkisstjórnin hafi lagt sérstaka áherslu á bætt kjör barnafjölskyldna. „Það gerum við með skattkerfisbreytingum og nýju lágtekjuþrepi sem lækkar skattbyrði hinna tekjulægri og hækkun barnabóta,“ skrifar hún og bætir við: „Fjölskylda með tvö börn mun þannig hafa allt að 411 þúsund krónum meira úr að spila á ári vegna samanlagðra breytinga sem ríkisstjórnin gerir, þ.e. lækkun á tekjuskatti og hækkun barnabóta.“
Sérfræðingahópur mótfallinn framlengingu
Eitt af því sem stendur til er að framlengja heimild til að ráðstafa séreignarsparnaði inn á íbúðalán um tvö ár til viðbótar þrátt fyrir að sérfræðinganefnd og stýrihópur stjórnvalda um breytingar á skattkerfinu hafi lagst gegn því að það yrði gert.
„Nýting þess hefur einkum verið hjá þeim sem hærri tekjur hafa,“ segir í skýrslu sérfræðingahópsins sem kynnt var í febrúar.
„Sérfræðingahópur og stýrinefnd telja að þetta úrræði sé ekki til þess fallið að styðja við fólk á húsnæðismarkaði, sem hefur lágar tekjur, og gera því ekki tillögu um framhald þessa úrræðis.“ Úrræðið kostaði hið opinbera um 2 milljarða króna í ár.
Húsnæðisliðnum kippt út á tímum raunlækkunar fasteignaverðs
Þá verður lögum um vexti og verðtryggingu breytt á þann veg að vísitala neysluverðs án húsnæðis verði grundvöllur verðtryggingar á nýjum neytendalánum.
Þessi breyting á að koma til framkvæmda árið 2020, sem er athyglisvert í ljósi þess að flest bendir til þess að fasteignaverð muni lækka að raunvirði næstu árin og húsnæðisliðurinn vega upp á móti verðbólguþrýstingi.
Í spá greiningardeildar Arion banka, sem kom út 2. apríl, skömmu eftir fall WOW air, er gert ráð fyrir að raunverð húsnæðis muni lækka verulega næstu þrjú ár. Þannig er ósennilegt að brottfall húsnæðisliðarins gagnist lántakendum á samningstímanum.
Verðtryggingin í skotlínunni
Samkvæmt yfirlýsingu ríkisstjórnarinnar verður frá og með 2020 óheimilt að veita verðtryggð jafngreiðslulán til neytenda til lengri tíma en 25 ára nema með ákveðnum skilyrðum. „Rökin fyrir þessu felast fyrst og fremst í þeim ókostum verðtryggðra jafngreiðslulána að verðbótum er bætt við höfuðstól lánsins og greiðslu þeirra frestað þannig að eignamyndun verður hægari en ella og líkur á neikvæðu eigin fé lántaka aukast.“
Undanfarin ár hafa vextir nýrra verðtryggðra íbúðalána verið lægri en raunvextir óverðtryggðra lána. Greiðslubyrði óverðtryggðra lána er talsvert hærri en verðtryggðra lána í byrjun lánstíma og hafa því tekjulágir og ungt fólk frekar átt þess kost að standast greiðslumat og taka verðtryggðu lánin við kaup á húsnæði.
Í nýlegu Fjármálastöðugleikariti Seðlabankans kemur fram að undanfarna mánuði hafi orðið sú breyting að heimilin færi sig í síauknum mæli yfir í óverðtryggð húsnæðislán með fasta vexti. „Það bendir til þess að íslensk heimili reyni í auknum mæli að tryggja sig fyrir mögulegri verðbólgu og hækkandi vaxtastigi, jafnvel þótt það geri það að verkum að mánaðarleg greiðslubyrði verði hærri en ella í upphafi lánstímans,“ segir í ritinu. „Því má færa rök fyrir því að íslensk heimili hafi dregið þann lærdóm af efnahagskreppunni 2008 að draga úr áhættu þegar óvissa eykst.“
Minna vægi verðtryggingar leiði til lægri raunvaxta
Hagfræðingurinn Ólafur Margeirsson hefur fært fyrir því rök að með minna vægi verðtryggingar megi hækka greiðslubyrði þeirra lána sem bjóðast til skamms tíma, þrýsta þannig niður húsnæðisverði enn frekar en spáð er og í raun neyða Seðlabanka Íslands til að lækka vexti til að fyrirbyggja verðhjöðnun. „Það er fullkomlega eðlilegt að vænta þess að afnám verðtryggingar lækki raunvexti á Íslandi,“ skrifar hann í pistli á vef sínum.
Áhrifafólk innan verkalýðshreyfingarinnar hefur horft mjög til röksemda Ólafs sem hefur gagnrýnt Seðlabanka Íslands og ýmsar viðteknar hagfræðihugmyndir harðlega. Gylfi Magnússon, dósent í hagfræði og formaður bankaráðs Seðlabankans, varar hins vegar við hugmyndum um að þvinga Seðlabankann til að lækka vexti með því að skapa hættu á verðhjöðnun. „Ef hugmyndin er að koma af stað alvarlegri kreppu á húsnæðismarkaði til að lækka vexti þá finnst mér það vægast sagt léttgeggjuð hugmynd“, segir hann á Facebook.
Ný tegund húsnæðislána
Í yfirlýsingu ríkisstjórnarinnar segir að unnið verði með aðilum vinnumarkaðarins að því að finna skynsamlegar leiðir og útfærslur á þeim til að auðvelda ungu fólki og tekjulágum fyrstu fasteignakaup.
„Ein mögulegra leiða er að veitt verði sérstök lán (t.a.m. Íbúðalánasjóður) með þeim skilmálum að höfuðstóllinn geti svarað til tiltekins hlutfalls af markaðsvirði eignarinnar“, segir í yfirlýsingunni. „Slík „hlutdeildarlán“ bæru lægri vexti og afborganir fyrstu árin og gerðu tekjulágum kleift að komast yfir útborgunarþröskuldinn þar sem krafa um eigið fé væri lægri. Hlutdeildareigandi fengi endurgreitt þegar eigandi seldi viðkomandi íbúð eða greiddi lánið upp á matsvirði.“
Horft til þess að hrinda í framkvæmd tillögum sem koma fram í nýrri skýrslu frá starfshópi félagsmálaráðherra um lækkun þröskulds ungs fólks og tekjulágra inn á húsnæðismarkað. Frosti Sigurjónsson, rekstrarhagfræðingur og fyrrverandi þingmaður Framsóknarflokksins, leiddi þá vinnu en Ásmundur Einar Daðason félagsmálaráðherra kynnti niðurstöðurnar á fréttamannafundi í dag.
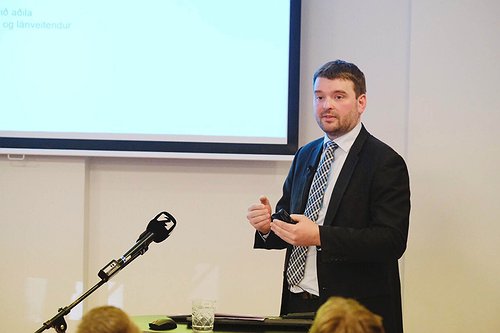
Meðal tillagna starfshópsins eru tvær nýjar tegundir húsnæðislána; startlán og eiginfjárlán. „Með startlánum myndi ríkið veita viðbótarlán með háum veðhlutföllum og hagstæðum vöxtum til afmarkaðra hópa sem eiga sérstaklega erfitt með að eignast húsnæði. Startlán verði háð því að um hagkvæmt húsnæði sé að ræða sem er í samræmi við þarfir lántaka. Tiltekinn hluti startlána gæti verið tengdur nýjum íbúðum til þess að auka framboð nýs, hagkvæms húsnæðis,“ segir í tilkynningu á vef velferðarráðuneytisins. „Með eiginfjárláni myndi ríkið veita lán sem geta numið 15-30% af kaupverði og eru án afborgana. Eiginfjárlán lækka bæði þröskuld útborgunar og greiðslugetu og gætu nýst t.d. þeim hópi sem ekki ræður við greiðslubyrði startlána. Eiginfjárlán verði afmörkuð við hagkvæmt húsnæði og hægt að nota þau til að skapa aukinn hvata til byggingar slíks húsnæðis. Höfuðstóll eiginfjárlána tekur breytingum með markaðsvirði íbúðarinnar. Lánið endurgreiðist við sölu íbúðar eða eftir 25 ár. Lántaki má greiða lánið upp fyrr á matsvirði eða í áföngum og hefur hvata til þess því eftir fimm ár reiknast hóflegir vextir á lánið.“
Á meðal annarra tillagna er að tekjulágir geti fullnýtt skattfrjálsan húsnæðissparnað, að skilyrði um fyrstu kaup verði rýmkuð, að fresta megi afborgunum af námslánum LÍN um fimm ár, að vaxtabótum verði beint að tekjulægri hópum og að afsláttur af stimpilgjaldi við fyrstu kaup verði 200 þúsund kr.
80 milljarða framlag ríkisins
Heildarumfang aðgerðanna sem ríkisstjórnin ræðst í á kjörtímabilinu vegna kjarasamninganna nemur um 80 milljörðum. Þar munar mest um skattalækkanirnar og hækkun barnabóta en samanlagt geta breytingar á tekjuskattskerfi og barnabótum aukið ráðstöfunartekjur fjögurra manna fjölskyldu um allt að 411 þúsund krónur á ári.
Stjórnvöld munu beita sér fyrir því að óverðtryggð íbúðalán verði valkostur fyrir alla tekjuhópa. Þá verður veitt heimild til að ráðstafa 3,5 prósentum lífeyrisiðgjalds skattfrjálst til húsnæðiskaupa. Svo dæmi sé tekið gæti þannig sambúðarfólk með samtals 650 þúsund krónur í mánaðarlaun valið að nýta sér 273 þúsund krónur skattfrjálst til öflunar húsnæðis. Þá munu ríki og sveitarfélög stuðla að verðstöðugleika með því að hækka ekki gjaldskrár umfram 2,5 prósent árið 2020 og minna ef verðbólga er minni.
Hér má lesa plagg ríkisstjórnarinnar um aðgerðir vegna lífskjarasamningsins.




Athugasemdir