Hávaxtastefna Seðlabankans er helsta vopnið sem hann beitir í von um að ná verðbólgunni niður. Háir vextir eiga að draga úr neyslu og fjárfestingum skuldugra heimila og fyrirtækja sem fjármagna sig í krónuhagkerfinu. Það dregur svo úr verðmætasköpuninni (hagvextinum) og eykur atvinnuleysi.
Háir vextir fela sem sagt í sér að bankinn stendur á bremsunni og hægir á hagvextinum. Þetta er ígildi þess að láta leikmenn landsliðsins í handbolta klæðast blývestum í HM keppninni, til að hægja á þeim. Það tryggir að ekki gangi of vel!
Nú er að teiknast upp mynd af því sem þjóðarbúið hefur tapað á þessari aðferð við að lækka verðbólguna undanfarið, sem reyndar er ekki að skila góðum árangri, enda er aðferðin bæði ómarkviss og óréttlát (sjá hér).
Vaxtastigið fór í hámark á árinu 2023 og eftir það hefur hagvöxtur einungis verið brot af langtíma meðaltali, eða nær fjórðungi að jafnaði.
Þróun hagvaxtarins er sýnd á meðfylgjandi mynd ásamt langtíma meðaltali vaxtarins.
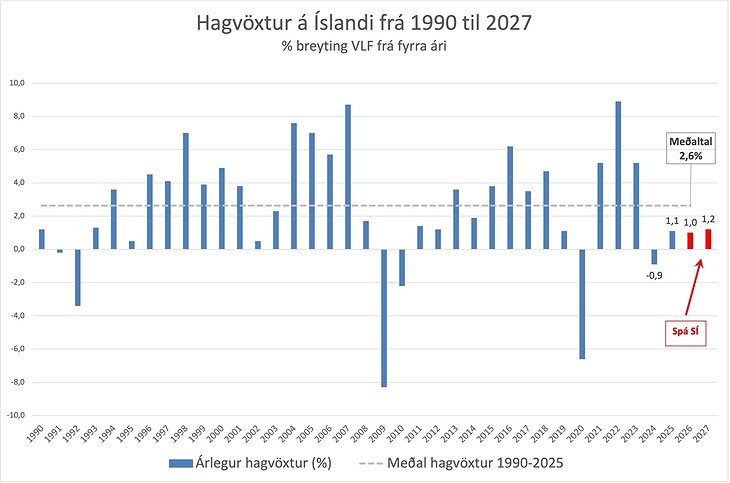
Árin 2025 og 2026 hefur hagvöxtur verið minni en helmingur af langtíma hagvexti hér á landi, árið 2024 var samdráttur upp á -0,9% og bankinn spáir einungis 1,2% hagvexti árið 2027 (PM 2026/4).
Meðaltals hagvöxtur frá 1990 til 2025 var um 2,6% á ári, en meðal vöxtur á árunum 2024 til 2027 verður um 0,6% á ári, samkvæmt mati Seðlabankans, eða um fjórðungur af meðal vexti. Þetta er vísbending um áhrif hagvaxtarbremsunnar (2,6% ⎼ 0,6%=2%).
Það verða þá fjögur ár sem bankanum hefur tekist að hafa af þjóðarbúinu talsvert meira en helming meðaltals hagvaxtar. Hagvöxtur á mann verður enginn eða minna en enginn á þessu tímabili. Þetta er sem sagt stöðnun (sjá einnig hér).
Gríðarlegt tap fyrir þjóðarbúið
Hver er þá tapaður hagvöxtur í krónum talið á þessum fjórum árum?
Hagvöxturinn sem hefur verið frá 2024 til 2026 og verður áfram svipaður 2027 var að bæta að jafnaði í kringum 300 milljörðum við landsframleiðsluna á ári (á verðlagi hvers árs). Miðað við að hagvöxtur þessa tímabils verður einungis um fjórðungur af langtíma meðaltals hagvexti þá hefði viðbótin átt að geta verið um þrisvar til fjórum sinnum meiri.
Það er nettótap upp á ca. 600–900 milljarða á ári – í fjögur ár.
Þá er eftir að meta kostnaðinn sem háir vextir hafa lagt á skuldug heimili og fyrirtæki. Það telur án efa í hundruðum milljarða á fjögurra ára tímabilinu, og skilar sér í miklum hagnaði banka og lífeyrissjóða.
Þetta er mikil blóðtaka úr þjóðarbúskapnum. Það sorglega er að þessi blóðtaka virðist ekki vera árangursríkari lækning á verðbólguna nú en blóðtaka var sem almenn læknisaðferð á miðöldum!
Hagstjórnarmistök Seðlabankans?
Þorsteinn Víglundsson, fyrrverandi ráðherra og núverandi formaður Samtaka iðnaðarins, hefur sagt að síðustu tvær vaxtahækkanir Seðlabankans séu alvarleg hagstjórnarmistök.
Undir það má taka.
Í ljósi þess að Seðlabankinn er nú að færa hagvaxtarspár sínar niður á sama tíma og atvinnuleysi er að nálgast það sem var í Kóvid kreppunni þá er augljóst að kólnunin er þegar orðin mjög mikil og kostnaðurinn alltof mikill. Þegar haft er í huga að áhrif stýrivaxtahækkana eru 1–1,5 ár að koma fram til fulls þá er hætt við að samdráttaráhrifanna gæti inn á árið 2028, úr því sem komið er.
Margt hefur verið gert undanfarið sem stuðla mun að lægri verðbólgu strax á næsta ári. Seðlabankinn tekur ekkert tillit til þess í nýlegum vaxtaákvörðunum, frekar en til kostnaðar af töpuðum hagvexti.
Kortavelta landsmanna innanlands hefur verið að dragast saman allt þetta ár. Sú aukning sem enn er á einkaneyslu er væntanlega að mestu vegna erlendra ferðamanna og að einhverju leyti vegna einkaneyslu efnaðri helmings þjóðarinnar. Vaxtahækkanir virka lítið sem ekkert á þessa hópa.
Þá tekur bankinn ekkert tillit til þess að samkomulag náðist um að halda kjarasamningum fram til 2028 og því fylgdu ítarleg loforð ríkis, sveitarfélaga og margra fyrirtækja um að halda gjaldahækkunum frá janúar 2027 við 2,5% hámark. Innleiðing leigubremsu er jafnframt líkleg til að dempa áhrif leigu á verðbólguna. Þetta eykur allt líkurnar á lækkun verðbólgu frá byrjun næsta árs. Bankinn hirðir ekkert um neitt af þessu.
Loks virðist bankinn telja að stefna ríkisstjórnarinnar um hallalaus fjárlög skipti ekki nokkru fyrir verðbólguna heldur. Kröftugt átak ríkisstjórnarinnar í þeim efnum hefði eitt og sér átt að gefa fullt tilefni til vaxtalækkunar núna, ef ekki fyrr. Í staðinn grefur hið háa vaxtastig undan líkindum á því að markmið ríkisstjórnarinnar um hallalausan rekstur náist.
Vaxtastefna tekur ekkert tillit til húsnæðismarkaðarins
Vaxtastig er lykil áhrifavaldur á virkni húsnæðismarkaðarins. Bæði hvað snertir kaupgetu almennings og fjármagnskostnað byggingaraðila.
Skuldastaða fyrirtækja í byggingariðnaði er nú svipuð að raunvirði og var í aðdraganda hrunsins 2008. Á sama tíma eru nærri 7.000 íbúðir óseldar og lánakjör eru að þyngjast enn meira um leið og vaxtabætur eru að hverfa. Greiðslubyrði kaupenda er orðin svo mikil að illa horfir um sölu nýrra íbúða á næstu misserum, að öðru óbreyttu.
Þegar Seðlabankinn bauð til útsölu á íbúðum með mjög miklum vaxtalækkunum 2019–2020 var lager óseldra íbúða undir 4.000. Nú er hann nálægt 7.000 og sölutími áætlaður minnst helmingi lengri nú en var 2020–2021. Það sýnir stærð vandans sem blasir við.
Hættan á harðri lendingu eða alvarlegum samdrætti í byggingageiranum er því augljóslega fyrir hendi. Það mun leiða til frekari samdráttar í þjóðarbúskapnum. Lítið verður byggt á meðan beðið er eftir að óseldar íbúðir gangi út. Því mun svo fylgja skortur á íbúðum eftir nokkur misseri með tilheyrandi verðhækkunum bæði íbúðaverðs og leigu.
Vaxtastefnan er meginorsök þeirra óhóflegu sveiflna sem orðið hafa á íslenskum húsnæðismarkaði (ásamt krónunni). Kannski er tímabært að höfundar vaxtastefnunnar fari að læra þá lexíu.
Niðurstaða
Hætt er við að Seðlabankinn hafi þegar farið fram úr sér. Hann er að slátra hagvextinum, með gríðarlegum tilkostnaði, án þess að það sé líklegt til að skila frekari árangri í lækkun verðbólgunnar.
Seðlabankinn lækkaði vexti alltof mikið árið 2020, sem leiddi til gríðarlegra hækkana á húsnæðisverði, og nú hefur hann farið offari í hina áttina.
Vítahring vaxtastefnunnar er þannig viðhaldið.
Höfundur er prófessor emeritus við HÍ.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir