Skýrsla starfshóps um aflandseignir Íslendinga hefur að geyma gagnrýni á þá stefnu sem rekin var á árunum fyrir hrun á sviði skattalöggjafar og skattaeftirlits.
Varpað er ljósi á andvara- og aðgerðaleysi íslenskra stjórnvalda gagnvart stórfelldri aukningu skattaundanskota og notkun Íslendinga á aflandsfélögum, einkum á útrásarárunum þegar Sjálfstæðisflokkurinn fór með fjármálaráðuneytið.
Bjarni Benediktsson, formaður flokksins, tók ákvörðun um að fresta birtingu skýrslunnar fram yfir þingkosningar, en efnt var til haustkosninga í kjölfar umfjöllunar um Panama-skjölin og harðra viðbragða almennings við upplýsingum um tengsl þriggja ráðherra við aflandsfélög.
Í skýrslunni er fjallað um „aflandsvæðingu“ á Íslandi sem „skilgetið afkvæmi fjármálaþenslunnar“ og rakið hvernig ráðleggingar sérfræðinga um að innleiða svokallaða CFC-löggjöf í takt við þróunina í nágrannalöndunum voru hunsaðar í ríkisstjórnartíð Sjálfstæðisflokksins og Framsóknarflokksins.
Fram kemur að á sama hátt og Rannsóknarskýrsla Alþingis leiddi í ljós ákveðin lausatök í opinberri umgjörð um fjármálakerfið hafi íslensk skattalög „gefið meira svigrúm til flutnings eigna úr lögsögunni með löglegum hætti en víða annars staðar“. Auk þess hafi eftirfylgni og gagnaskráning ekki haldið í við hraðan vöxt fjármagnsflutninga.
Fyrir vikið hafi gríðarlegum fjármunum verið skotið undan skatti og samfélagið orðið af tugum milljarða.
Umfang íslenskra aflandseigna „einstakt í heiminum“
Stökkbreyting varð á flæði fjár til aflands- og lágskattasvæða á fyrsta áratug þessarar aldar. Fjöldi aflandsfélaga í eigu Íslendinga fertugfaldaðist frá 1999 fram að hruni og eignir í stýringu íslensku bankanna í Lúxemborg 46-földuðust á sama tímabili.
„Eins og Panamaskjölin gefa til kynna var umfang aflandsvæðingar íslensks efnahagslífs einstakt í heiminum á þessum tíma. Aflvakinn var íslenska fjármálaundrið og drifkrafturinn skattahagræðing og virk markaðssetning íslenskrar sérbankaþjónustu í Lúxemborg,“ segir í formála skýrslunnar og fram kemur að sérstöðu íslenskra þegna meðal annarra þjóða á þessu sviði megi „rekja beint til hinnar hröðu fjármálavæðingar samfélagsins á árunum 2003-2008, en íslensk löggjöf og stjórnkerfi voru hvorki undir hana búin né brugðust við henni í tíma.“
Á þessu tímabili voru fyrst Sjálfstæðisflokkurinn og Framsóknarflokkurinn og svo Sjálfstæðisflokkurinn og Samfylkingin við völd. Fjármálaráðuneytið heyrði undir ráðherra Sjálfstæðisflokksins, fyrst Geir H. Haarde og svo Árna M. Mathiesen.
Ráðleggingar sérfræðinga voru hunsaðar
Eitt af því sem fundið er að í skýrslunni er hve seint Íslendingar innleiddu svokallaða CFC-löggjöf. Skammstöfunin CFC stendur fyrir controlled foreign companies en slík löggjöf er alþekkt úrræði á sviði skattaréttar sem heimilar skattayfirvöldum í heimalandi að skattleggja tekjur félaga á lágskattasvæðum með tekjum þeirra skattborgara sem eiga eða stjórna félögunum.
„Sem dæmi má nefna að Bandaríkin innleiddu CFC-löggjöf á sjöunda áratug síðustu aldar og Danir, Svíar og Norðmenn fyrir 2004, en henni er ætlað að hindra leynd og skattsniðgöngu með málamyndaeignarhaldi í gegnum aflandssvæði. Á Íslandi tóku reglurnar aftur á móti ekki gildi fyrr en 2011, þegar allt var um garð gengið,“ segir í skýrslunni.
Frumvarp um CFC-löggjöfina var samþykkt á Alþingi í apríl 2009, fáeinum mánuðum eftir að ríkisstjórn Sjálfstæðisflokksins og Samfylkingarinnar fór frá völdum. Hugmyndin að setningu slíkra laga hafði þó komið fram mörgum árum fyrr eins og lýst er í skýrslunni:
„Í skýrslu starfshóps um umfang skattsvika á Íslandi frá desember 2004, sem fjármálaráðherra lagði fyrir Alþingi á 131. löggjafarþingi 2004-2005, kom m.a. fram að hraða þyrfti setningu svokallaðra CFC-ákvæða (e. Controlled Foreign Companies) í íslenska skattalöggjöf til að koma í veg fyrir möguleg skattsvik með stofnun aflandsfélaga í skattaskjólum. Þrátt fyrir þessi tilmæli starfshópsins virðist sem stjórnvöld hafi á þessum tíma haft efasemdir um nauðsyn þess að setja slíka löggjöf.“ Starfshópurinn telur „sterk rök hníga hins vegar til þess að meiri festa hefði verið á umgengni íslenskra aðila við aflandsfélög hefði þessi löggjöf verið tekin upp hér á landi á þeim tíma sem það var lagt til“. Í Bandaríkjunum hafi samsvarandi löggjöf verið tekin upp löngu fyrir aldamót og á hinum Norðurlöndunum strax í upphafi aldarinnar, árin 2002 og 2003.
„Á Íslandi er það aftur á móti ekki fyrr en með lögum nr. 46/2009 sem samþykkt voru á Alþingi 15. apríl 2009, sem CFC-ákvæðið kemur inn í tekjuskattslögin.“ Þá hafi reglugerð sem lýtur að framtali samkvæmt CFC-reglunum ekki litið dagsins ljós fyrr en á árinu 2013. Það beri ekki vitni um að þessi þáttur í skattalegu eftirliti hafi verið framarlega í forgangsröð stjórnvalda.
Hefði CFC-löggjöf unnið gegn útlánaþenslunni?
„Það er mat starfshópsins að hefði CFC-löggjöfin verið innleidd fyrr, eða á þeim tíma sem slíkt var lagt til í fyrsta skipti og lögunum framfylgt af einurð, hefði það auðveldað honum það verkefni til mikilla muna að leggja mat á umfang eignaumsýslu á aflandssvæðum,“ segir í skýrslunni.
„Með tilliti til þess málamyndafjármagnsflótta sem hér átti sér stað á árunum 2003-2008, má segja að stjórnvöld hafi að þessu leyti byrgt brunninn þegar barnið var dottið ofan í. Ólíklegt er að fjármagnsflóttinn hefði orðið eins mikill ef hér hefðu gilt sömu reglur og á hinum Norðurlöndunum.“
„Má segja að stjórnvöld hafi að þessu leyti byrgt brunninn þegar barnið var dottið ofan í“
Þá er getum leitt að því að fjármálahrunið árið 2008 hefði orðið vægara, þ.e. „fallið“ orðið „minna“ ef ráðleggingum sérfræðinga um setningu CFC-löggjafar hefði verið fylgt: „Þessir fjármagnsflutningar léku veigamikið hlutverk í fjármálavæðingu fyrsta áratugar aldarinnar. Því má jafnvel leiða getur að því að ef þetta hefði verið gert fyrr hefði eignaverðs- og útlánaþensla þessa tímabils orðið vægari en raunin varð og fallið minna.“
Bjarni, Ólöf og meirihluti þingflokksins voru
fjarverandi atkvæðagreiðsluna um CFC-löggjöf
Þegar CFC-löggjöfin var innleidd í íslenskan rétt á Alþingi þann 15. apríl 2009, ásamt fleiri úrræðum til að styrkja skattframkvæmd og sporna gegn skaattaundanskotum, voru tuttugu þingmenn Sjálfstæðisflokksins fjarverandi atkvæðagreiðsluna.
Hvorki Bjarni Benediktsson né Ólöf Nordal, núverandi forystumenn flokksins, voru viðstödd atkvæðagreiðsluna en þau eiga það sameiginlegt að tengjast aflandsfélögum sem koma fyrir í Panama-skjölunum. Þorgerður Katrín Gunnarsdóttir, núverandi þingkona Viðreisnar, var varaformaður Sjálfstæðisflokksins á þessum tíma og var einnig fjarverandi atkvæðagreiðsluna.
Löggjöfin var, að mati skattrannsóknarstjóra, til þess fallin að draga úr undanskotum og hvata til þess að færa fjármagn til lágskattasvæða. Reglubundin upplýsingagjöf banka og fjármálafyrirtækja til íslenskra skattyfirvalda var aukin og lögð skylda á íslenska gjaldendur að veita skattyfirvöldum upplýsingar um viðskipti sem dótturfélög þeirra eða útibú eiga við íslenska skattþega. Þá var hert á kröfum um skil fjármálafyrirtækja á upplýsingum til skattyfirvalda um afleiðuviðskipti, eignastýringu, milligöngustarfsemi og fleira, skattyfirvöld fengu aukin úrræði til eftirlits og rannsókna og unnið var gegn möguleikum endurskoðenda og lögmanna til að neita skattrannsóknarstjóra um afhendingu gagna og upplýsinga við rannsókn skattsvikamála.
Ríkisskattstjóri og skattstjórar allra umdæma fögnuðu frumvarpinu og hvorki Ríkisendurskoðun né Seðlabanki Íslands gerðu athugasemdir við það. Viðskiptaráð Íslands, Samtök atvinnulífsins, Lögmannafélag Íslands og Samtök fjármálafyrirtækja gagnrýndu hins vegar ýmis ákvæði þess og töldu að frumvarpið þyrfti frekari skoðunar við.
Tjónið af skattasamkeppni
Þegar rætt var um málefni tengd skattaskjólum á Alþingi þann 7. apríl í fyrra sagði Bjarni Benediktsson fjármálaráðherra að hann teldi „rétt að blanda ekki saman um of umræðunni um skattasamkeppni og vandanum við lágskattasvæði sem eru nýtt í þeim tilgangi að fela eignatekjur, skattskyldan hagnað o.s.frv.“ Þá sagðist hann gruna að þeir Steingrímur J. Sigfússon, þingmaður Vinstri grænna, hefðu ólíka afstöðu til alþjóðlegrar skattasamkeppni.
„Ég held að ég og hv. þingmaður séum ekki á sama bát, séum ekki sammála um alþjóðlega skattasamkeppni, vegna þess að ég tel að hún geti verið af hinu góða. Írar eru til að mynda með 6,25% tekjuskatt á fyrirtæki sem stunda rannsóknir og þróun á Írlandi. Ég held að átak Norðurlandanna snúi ekki að því að uppræta slíka hluti. Það er nú bara það sem ég vildi segja um þann þátt málsins,“ sagði Bjarni.
Írland er eina þróaða ríkið í heiminum sem innheimtir lægri fyrirtækjaskatta en Ísland. Í skýrslu samtakanna Oxfam sem skilað var í desember síðastliðnum er Írland flokkað sem ein af 15 alræmdustu skattaparadísum í heimi, á pari við Cayman-eyjar og Bresku Jómfrúreyjarnar. Haft er eftir Jim Clarken, framkvæmdastjóra Oxfam á Írlandi á vef Irish Times að þar sé rekin „skelfileg skattastefna sem stuðli að auknum ójöfnuði með því að leyfa einhverjum fjársterkustu fyrirtækjum í heimi að komast hjá því að greiða með sanngjörnum hætti til samneyslunnar“.
Í skýrslu starfshópsins er vikið að alþjóðlegri skattasamkeppni og horft til „þess óbeina tjóns sem ekki kemur til vegna rýrnunar á skattstofnum, heldur vegna þess að stjórnvöld eru þvinguð til þess að lækka skatthlutföll í samkeppni um skattstofna við aflands- og lágskattasvæði.“ Bent er á að „nýlegar aðgerðir OECD og einstakra ríkja, þ.á m. Íslands, miða að því að vinda ofan af því misrétti sem hlýst af alþjóðlegri skattasamkeppni ríkja gagnvart stórfyrirtækjum og ofurríkum einstaklingum“.
Þá er vikið stuttlega að fyrirtækjaskattlagningu á Írlandi og bent á að „framkvæmdastjórn Evrópusambandsins sektaði á dögunum alþjóðlegt stórfyrirtæki með höfuðstöðvar á Írlandi um 13 ma. evra (1.700 ma.kr.) fyrir að ástunda háþróaða gerð milliverðlagningar sem fyrirtækið, og reyndar írsk stjórnvöld líka, töldu fyllilega löglega.“
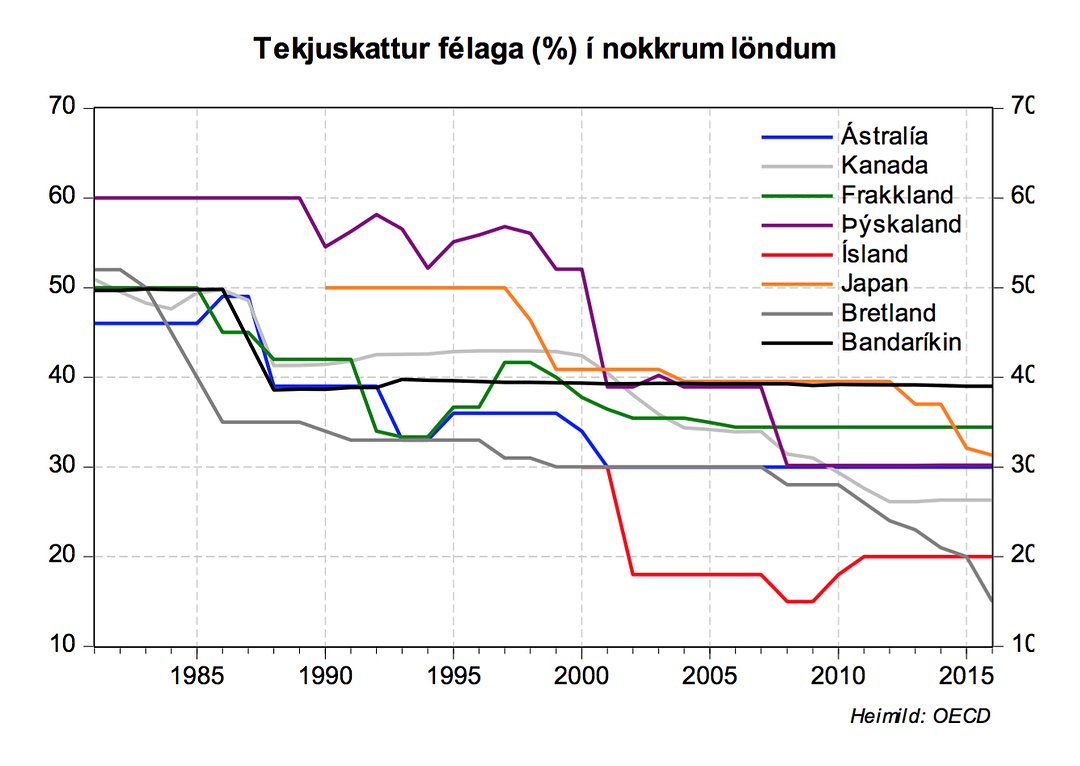
Fram kemur að það sé „líklega ekki tilviljun að skatthlutföll fjármagnstekjuskatts og tekjuskatts fyrirtækja hafa hríðfallið um allan heim á sama tíma og alþjóðlegum fjármálaumsvifum á lágskattasvæðum hefur vaxið fiskur um hrygg“ og eftirfarandi mynd af þróun fyrirtækjaskatta dregin upp. Myndin hér að ofan sýnir hve ötullega íslensk stjórnvöld unnu að því að létta sköttum af fyrirtækjum á útrásarárunum.
Vildi ekki setja skýrsluna í „kosningasamhengi“
Samkvæmt niðurstöðum skýrslunnar má ætla að í lok ársins 2015 hafi uppsafnað umfang eigna og umsvifa Íslendinga á aflandssvæðum frá árinu 1990 legið á bilinu 350-810 milljörðum króna. Þá er talið að tekjutap hins opinbera vegna vantalinna eigna kunni að nema allt frá 2,8-6,5 milljörðum árlega miðað við gildandi tekjuskattslög. Bent er á að þróunin á hinum Norðurlöndunum hafi verið ólík aflandsvæðingunni á Íslandi. Því vakni óhjákvæmilega sú spurning „hvort hægt hefði verið að draga úr eða komast hjá þessum mikla fjármagnsflótta með því að fylgja líkri stefnu og þau gerðu“.
Bjarni Benediktsson, starfandi fjármálaráðherra og verðandi forsætisráðherra í ríkisstjórn Sjálfstæðisflokksins, Viðreisnar og Bjartrar framtíðar, hefur viðurkennt að hafa sjálfur tekið ákvörðun um að fresta birtingu skýrslunnar fram yfir kosningar. Þá hefur hann sagst ekki hafa viljað setja skýrsluna í „kosningasamhengi“. Sem fyrr segir hefur hún að geyma gagnrýni á þá stefnu sem rekin var á sviði skattalöggjafar og skattaeftirlits á árunum fyrir hrun þegar Sjálfstæðisflokkurinn var við völd á Íslandi.
Stjórnmálamenn í skattaskjólum
Oddný krefur Bjarna Benediktsson um svör vegna Panamaskjalanna
Ekki gefið upp hvort ráðherra hafði réttarstöðu rannsóknarþola

Indriði Þorláksson
Indriði: „Ekkert siðferðilegt uppgjör fór fram“
Ekki vitað hvort skattalagabrot hafi fyrnst vegna tafa og skilyrða ráðuneytisins
Forsætisráðherra fór með rangt mál um efni skýrslunnar


Athugasemdir