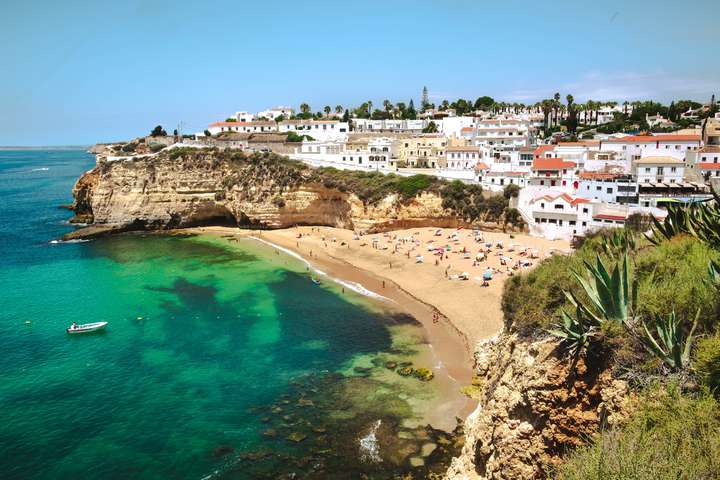
Tugir Íslendinga hafa á undanförnum árum flutt lögheimili sitt til Portúgal og tekið þar út lífeyrissparnað og séreignarlífeyrissparnað, að miklu leyti skattfrjálst, á grundvelli tvísköttunarsamnings á milli Íslands og Portúgals.
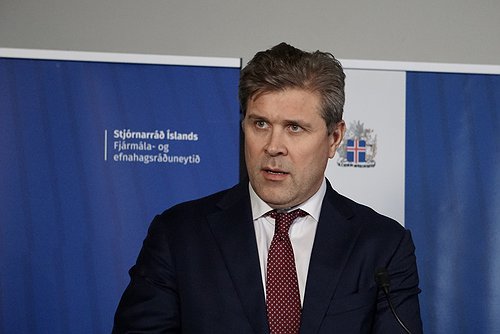
Umfang þessara skattfrjálsu úttekta var orðið svo mikið á árinu 2019 að í upphafi árs 2020 fól Bjarni Benediktsson fjármála- og efnahagsráðherra skrifstofu skattamála í fjármálaráðuneytinu að taka sérstaklega saman minnisblað um möguleika Íslands til þess að skattleggja þessar úttektir.
Samkvæmt ráðuneytinu var tekið til skoðunar hvort ástæða væri til að hafna ívílnun tvísköttunarsamnings á þeim grundvelli að greiðslurnar væru ekki skattlagðar, en niðurstaðan var sú að það myndi að öllum líkindum ekki standast.
Ekki var svo talin ástæða til að aðhafast í framhaldinu, sökum þess að portúgölsk stjórnvöld voru áform með um, og hafa síðan komið á, 10 prósenta skattlagningu lífeyrisgreiðslna. „Sú skattlagning er þó nýtilkomin en fyrir þann tíma var ekki lagður skattur á lífeyri hjá erlendum ríkisborgurum sem fluttu til landsins,“ segir í svari ráðuneytisins til Kjarnans.
Samkvæmt tvísköttunarsamningnum á milli Íslands og Portúgal, sem gerður var árið 2002, má einungis heimaríki móttakanda skattleggja lífeyri. Samkvæmt fjármála- og efnahagsráðuneytinu er það í samræmi við samningsfyrirmynd OECD og flesta tvísköttunarsamninga sem Ísland og önnur ríki hafa gert sín á milli, en heimaríki móttakanda er talið betur í stakk búið til að skattleggja greiðslur sem þessar sem ætlað er að standa undir framfærslu.
63 milljónir að mestu skattfrjálst úr séreign árið 2019
Samkvæmt minnisblaði skattaskrifstofunnar, sem Kjarninn fékk afhent frá ráðuneytinu fyrir skemmstu, fengu 24 einstaklingar með skráð lögheimili í Portúgal greitt úr íslenskum lífeyrissjóðum árið 2018, alls 40 milljónir króna úr sameign og 12 milljónir króna úr séreign. Árið 2019 hins vegar voru einstaklingarnir 41 talsins, og fengu þeir 86 milljónir króna greiddar úr sameign og 63 milljónir króna úr séreign.
Í samantekt frá Skattinum sem finna má í minnisblaðinu kemur fram að hlutfall séreignarúttekta og sömuleiðis meðalgreiðslan á mann hefði verið hæst til þeirra sem voru með heimilisfesti í Portúgal, samanborið við önnur lönd, en meðalgreiðslan til þeirra sem voru í Portúgal árið 2019 nam 3,6 milljónum króna og var hún næsthæst til þeirra sem voru í Þýskalandi, eða 1,3 milljónir króna.
Samkvæmt skattaskrifstofu ráðuneytisins lá ekki fyrir hve miklu var haldið eftir í staðgreiðslu í Portúgal, en líklega væri þó um „óverulega upphæð að ræða“.
Myndi brjóta gegn EES-samningum að neita ívilnun samningsins
Farið var yfir það í minnisblaðinu að tvísköttunarsamningurinn við Portúgal takmarkaði að fullu rétt Íslands til skattlagningar á lífeyri úr sameign eða séreign einkarekinna sjóða. Hið sama ætti við um eingreiðslur á séreign úr opinberum sjóðum sem og bótum almannatrygginga. Ísland væri hins vegar ekki takmarkað þegar kæmi að jöfnum greiðslum á sameign eða séreign úr opinberum sjóðum.
Í svari sem Kjarninn fékk frá ráðuneytinu kemur fram að það sé ekkert því til fyrirstöðu fyrir íslenska ríkisborgara að taka út séreignarsparnað sinn í Portúgal, enda sé Ísland hluti af hinu sameiginlega efnahagssvæði í gegnum EES-samninginn. Að koma í veg fyrir úttektirnar væri brot á samningnum.
Í minnisblaðinu til ráðherra kom skattaskrifstofa ráðuneytisins því þó á framfæri að það væri „rík ástæða“ til „að fara í heildstæða skoðun á skattframkvæmd og tekjuöflun af lífeyrisgreiðslum og bótum sem greiddar eru til erlendra manna.“
Skattamál
Sjálfstæðisflokkurinn boðar stórfellda skattalækkun
Jaðarskattar lágtekjufólks miklu hærri á Íslandi en í öðrum OECD-ríkjum
Margfalt meiri kostnaður af skattsvikum en bótasvikum
Vilja létta 1200 milljónum af fjármagnseigendum með breyttum skattstofni
Bjarni mótfallinn auðlindarentuskatti að norskri fyrirmynd




Athugasemdir