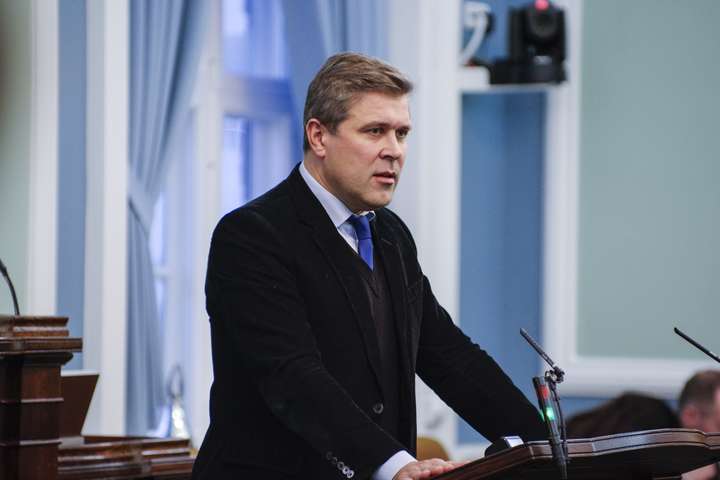
Bjarni Benediktsson fjármálaráðherra segist hafa „ágætis væntingar um að staða heimilanna verði varin til skamms tíma“ með þeim kjarasamningum sem búið er að skrifa undir og „miðað við þær horfur sem við sjáum fram á núna“. Þetta kom fram í máli ráðherrans í óundirbúnum fyrirspurnatíma á Alþingi í dag.
Ásthildur Lóa Þórsdóttir þingmaður Flokks fólksins spurði Bjarna meðal annars hvernig hann hygðist bregðast við hækkandi verðbólgu.
„Þetta er allt önnur og miklu betri staða heldur en víða á við í Evrópu þar sem kaupmáttur er um þessar mundir að hrynja og ríkissjóðir eiga í mesta basli með að láta opinberar bætur fylgja verðlagi,“ sagði ráðherrann.
Dæmið gengur ekki upp
Ásthildur Lóa hóf mál sitt á því að segja að þegar hún horfir á stöðuna sem blasir við fyllist hún ísköldum ótta fyrir hönd þúsunda heimila á landinu. „Staðreyndin er sú að dæmið gengur ekki upp. Yfirdráttarlán heimilanna eru að aukast og þriðjungur heimila nær ekki endum saman. Til að berjast við verðbólgu sem veldur nær 30.000 króna hækkun á greiðslubyrði heimila á mánuði hefur Seðlabanki Íslands aukið greiðslubyrði þeirra um 130.000 krónur á mánuði með gríðarlegum vaxtahækkunum, miðað við 30 milljóna króna lán.
Í stað þess að glíma við hækkun upp á kannski 30.000 krónur í hverjum mánuði eru heimilin að horfa upp á 160.000 króna hækkun mánaðarlegra útgjalda. Leigumarkaðurinn er svo kapítuli út af fyrir sig, sem ekki verður farið í hér, en leiga hefur hækkað gríðarlega í sama takti,“ sagði hún.
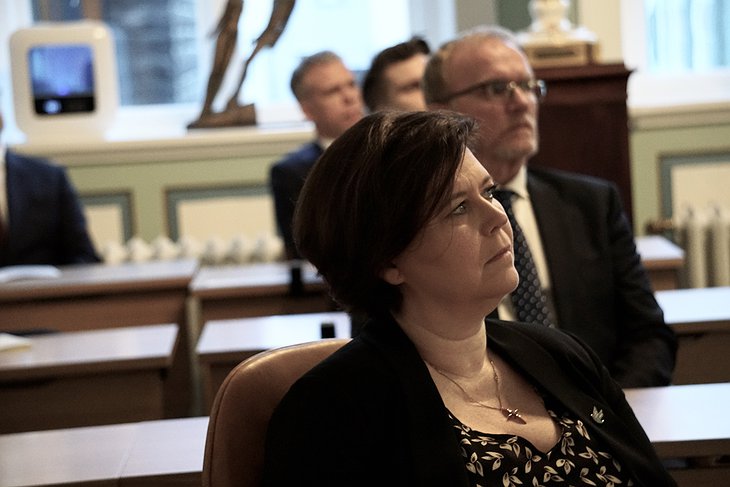
Benti hún á að yfirlýst markmið ríkisstjórnarinnar væri að draga úr þenslu og verðbólgu en eina aðgerðin til þess hefði verið hækkun vaxta sem bitnaði mest á þeim sem minnst eiga og mest skulda, en minnst á þeim sem hafa efni á að valda þenslu. Spurði hún ráðherrann hvort hann teldi þær krónutöluhækkanir sem samþykktar voru fyrir jólin vera í takti við þessi markmið.
„Það er engin spurning að þær hækkanir koma beint inn í verðbólguna og viðhalda henni. Telur fjármálaráðherra það vera í takti við þessi markmið eða góða fjármálastjórnina að hækka bensínverð um 9 krónur á lítra sem mun fara beint inn í verðbólguna og þannig viðhalda háu verðbólgustigi? Telur ráðherra ekki ástæðu til að koma böndum á hagnaðardrifna verðbólgu sem er keyrð áfram af verðhækkunum fyrirtækja sem skila á sama tíma methagnaði? Ráðherra hefur því miður sýnt slæmt fordæmi með gríðarlegri hækkun krónutölugjalda, en mun ráðherra bregðast við verðbólgunni eða mun hann halda áfram að ganga í takt með stórfyrirtækjum, skrúfa upp verðlag og auka þannig álögur heimila sem mörg hver eru nú þegar að kikna undan álagi?“ spurði hún.
Segir hátt húsnæðisverð hafa keyrt verðbólguna áfram
Bjarni svaraði og sagði að með þeim kjarasamningum sem nýlega hefðu verið gerðir og í ljósi þess hvernig verðbólgunni væri spáð á þessu ári væri allt útlit fyrir að kaupmáttur heimilanna héldi áfram að vaxa á árinu 2023.
„Auðvitað er það rétt að ef við hækkum krónutölugjöld ríkisins og tryggjum þannig að þau haldi í við verðlag hefur það einhver áhrif á verðbólguna. En við þurfum að svara því hvaða áhrif það hefur á verðbólguna og við svöruðum því í þingskjalinu sem lá fyrir þinginu, áhrifin voru í kringum 0,2 prósent á ári. Þessar stóru breytingar sem hafa verið að keyra verðbólguna áfram á Íslandi eru af allt öðrum toga. Þar fer saman annars vegar mikil hækkun á húsnæðisverði, sem við sjáum fyrir endann á miðað við nýjustu tölurnar, en við höfum líka séð miklar hækkanir á aðföngum til landsins sem er erfitt að berjast við með vaxtahækkunum eða öðrum hætti,“ sagði hann.
Bjarni telur að aftur á móti þurfi að stilla saman þessa arma ríkisvaldsins. „Í fyrsta lagi vinnumarkaðinn og síðan framkvæmd peningastefnunnar, til að þeir séu að toga í sömu átt til að hafa þau áhrif sem hægt er. Ég hef ágætis væntingar um að staða heimilanna verði varin til skamms tíma með þessum kjarasamningum og miðað við þær horfur sem við sjáum fram á núna. Þetta er allt önnur og miklu betri staða heldur en víða á við í Evrópu þar sem kaupmáttur er um þessar mundir að hrynja og ríkissjóðir eiga í mesta basli með að láta opinberar bætur fylgja verðlagi, svo að dæmi sé tekið, eins og við sáum í Bretlandi fyrir áramótin. Það varð þó á endanum niðurstaðan að bætur hækkuðu í samræmi við verðlag.“
Ráðherrann sagði jafnframt að dæmin sem Ásthildur Lóa rakti í fyrirspurn sinni væru ekki almennt lýsandi fyrir stöðu heimilanna sem væru í dag „með betri greiðslustöðu í viðskiptabankakerfinu á Íslandi heldur en fyrir faraldurinn“.
Spurði hvort Bjarni ætlaði að mæla með skjóli verðtryggðra lána
Ásthildur Lóa kom í pontu í annað sinn og sagði að staða þeirra sem væru með óverðtryggð lán væri virkilega slæm og að margir freistuðust til að létta á greiðslubyrðinni með því að skuldbreyta yfir í verðtryggð lán. „Bæði seðlabankastjóri og fjármálaráðherra hafa hreinlega hvatt fólk til þess og kallað verðtryggð lán lausn við vandanum sem þeir hafa sjálfir búið til. Veit ráðherra hversu mikil áhrif sú 3,4 prósentustiga hækkun, úr 6 prósent í 9,4 prósent, sem varð á verðbólgunni á síðasta ári, hafði á verðtryggð lán?“ spurði hún.
„Til að upplýsa ráðherrann um afleiðingar þess að gera ekki neitt og til að sporna gegn því ætla ég að fara yfir nokkrar tölur. Um áramótin 2021 til 2022, í 6 prósent verðbólgu, stóð fimm ára gamalt verðtryggt 30 milljóna króna lán í 32,5 milljónum. Í nóvember, þegar verðbólgan var komin í 9,4 prósent, reiknuðu Hagsmunasamtök heimilanna þetta aftur og komust að því að áhrifin sem hækkun verðbólgu um 3,4 prósentustig hefði á þetta lán væru vægast sagt sláandi, eins og eftirfarandi samanburður á 6 prósent ársverðbólgu annars vegar og 9,4 prósent verðbólgu hins vegar sýnir: Lán sem hefði staðið í 33,4 milljónum í árslok fer í 35 milljónir. Lán sem hefði hækkað um 75.000 krónur hækkar um 208.000 krónur. Lán, sem hefði kostað 7 milljónir aukalega vegna ársins 2022, kostar 23 milljónum meira, eða 30 milljónir. Og lán sem hefði verið komið niður í upphaflegan höfuðstól eftir 26 ár mun ekki komast niður í hann fyrr en eftir 39 ár,“ sagði hún.
Ásthildur Lóa spurði þar af leiðandi: „Ætlar ráðherra að halda áfram að mæla með skjóli verðtryggðra lána við fólk sem ræður ekki við afborganir óverðtryggðra lána vegna þeirra yfirgengilegu og gagnslausu vaxtahækkana sem dunið hafa á því allt síðastliðið ár?“
Vill að fólk hafi val
Bjarni sagði í framhaldinu að hann hefði aldrei hvatt fólk til að taka eitt lánsform umfram annað. „Ég hef hins vegar verið talsmaður þess að fólk hafi frelsi til að velja á milli ólíkra kosta. Það er tilfellið með verðtryggð lán að þau bjóða lántakandanum upp á minni mánaðarlega greiðslubyrði, sérstaklega þessi dæmigerðu verðtryggðu lán, sem getur verið algjör lífsbjörg fyrir þá sem hafa tekið óverðtryggt lán og eru núna að upplifa mikla hækkun á greiðslubyrðinni.
Það er ástæðan fyrir því að við börðumst fyrir því, Sjálfstæðismenn á sínum tíma, að fella niður stimpilgjöldin af endurfjármögnun slíkra lána, vegna þess að það væri ósanngjarnt að ríkið ætti að hafa af því tekjur þegar fólk væri að koma sér í frekara skjól. Dæmin sem við vitum um úr fjármálakerfinu eru um það að margir hafi nýtt sér þennan kost. Ég verð að lýsa mikilli furðu þegar ég heyri ítrekað hér í þingsal að fólk vilji bara loka þessum dyrum, banna fólki að veita sér þessa björg. Og hvað á þá að gera í staðinn?“ spurði ráðherrann.
Ásthildur Lóa kallaði fram í svar Bjarna og lagði til að fólk gæti lengt í láninu. „Hvað á þá að gera í staðinn? spyr ég háttvirtan þingmann. Lengja í láninu, er sagt. Það er ekki að fara að bjarga neinum. Hérna er einfaldlega um að ræða úrræði sem hefur verið umdeilt lengi og getur gagnast og það er að gagnast núna. Eða er allt þetta fólk að taka rangar ákvarðanir að mati háttvirts þingmanns?“ spurði hann að lokum.

Athugasemdir (2)