„Það má alveg færa rök fyrir því að ungt fólk ætti frekar að taka verðtryggð lán, sem er að byrja að kaupa sér heimili,“ segir Ásgeir Jónsson seðlabankastjóri, og vísar á móti til umræðu um að „enginn yfir fertugu eigi að vera með verðtryggð lán“.
Í umræðu um stöðu húsnæðislána og fasteignamarkaðarins á fundi um fjármálastöðugleika í Seðlabankanum í morgun sagði Ásgeir að litlar áhyggjur væru af skuldsetningu. Mikil aukning hefur orðið í lántöku, en megnið af því er endurfjármögnun með lágu veðsetningarhlutfalli úr verðtryggðum lánum með lágum afborgunum af höfuðstól yfir í óverðtryggð með sveiflukenndum greiðslum.
„Fólk hefur verið að fara úr verðtryggðu í óverðtryggt, en það virðist ekki endilega vera að skuldsetning sé að aukast. Þeir sem hafa verið að taka þessi lán á breytilegum vöxtum eru þeir sem ættu að skulda slík lán, þeir sem eru með tiltölulega góðar tekjur og tiltölulega rúma veðstöðu. Þannig að það er ekkert sem bendir beinlínis til þess að við eigum að vera með svakalegar áhyggjur af þessu að svo komnu máli. Það er þannig að það fylgir áhætta öllum lánum.“
Greiðslubyrði hefur lækkað hratt með vaxtalækkunum Seðlabankans síðustu mánuði. Í skýrslu um fjármálastöðugleika kemur fram að óverðtryggðir húsnæðisvextir stóru bankanna hafi að jafnaði lækkað úr 5,3% í 3,8% frá upphafi árs fram til júní.
Á sama tíma lækkuðu vegnir verðtryggðir húsnæðisvextir úr 3,3% í 2,6%. Munurinn í júní var því aðeins 1,4% á verðtryggðum og óverðtryggðum vöxtum en í lok ágúst mældist verðbólgan, hækkun á verðlagi mæld í neysluvísitölu, 3,2%. Þannig má gera ráð fyrir að verðtryggð lán hækki um samsvarandi prósentu, 3,2%, á síðustu tólf mánuðum, en höfuðstóll óverðtryggðs láns hækkar ekki, einungis greiðslan af láninu.
Breytilegir óverðtryggðir vextir eru nú 3,5% hjá bönkunum þremur. Breytilegir verðtryggðir vextir eru hins vegar hærri hjá Íslandsbanka og Arion banka, en hjá Landsbankanum og lífeyrissjóðunum, eða 2,7% hjá þeim síðartöldu, en 1,5-2,3% hjá Landsbankanum og lífeyrissjóðunum. Yfirlit vaxta má sjá hér.
Eldra fólk taki óverðtryggt
Breytilegum óverðtryggðum vöxtum fylgir aukin sveifla á afborgunum, í samanburði við verðtryggð lán, en á sama tíma hraðari uppgreiðsla á höfuðstól. Ásgeir lýsti því í morgun að lánsformin tvö, verðtryggð og óverðtryggð, henti mismunandi hópum í grófum dráttum eftir aldurstímabili.
„Það fylgir líka áhætta af verðtryggðum lánum, eins og óverðtryggðum. Þetta er í rauninni spegilmynd. Verðtrygging og breytilegir vextir eru í raun spegilmynd af hvoru öðru að einhverju leyti. Og það má alveg halda því fram að hvernig lánaform fólk er með ætti að ráðast af aldri og stöðu á vinnumarkaði. Það má alveg færa rök fyrir því að ungt fólk ætti frekar að taka verðtryggð lán, sem er að byrja að kaupa sér heimili. Það er í rauninni inntak lagasetningar, sem var lögð til, varðandi það að enginn yfir fertugu ætti að taka verðtryggð lán, sem dæmi. Af því að verðtryggð lán eru þannig að höfuðstóllinn er ekki greiddur niður mjög hratt. Lán með breytilegum vöxtum eru þannig að það gengur hraðar á höfuðstólinn. Það má alveg færa rök fyrir því að fólk sem á styttra eftir á vinnumarkaði ætti að taka slík lán,“ sagði Ásgeir í morgun.
Vaxtalækkun ýtir undir lántöku
Vaxtalækkun Seðlabankans og lækkun húsnæðisvaxta hafa fylgt stóraukin umsvif á fasteignamarkaði, þrátt fyrir kreppu og vaxandi atvinnuleysi.
Í skýrslu Seðlabankans um fjármálastöðugleika er sett í samhengi hvernig vaxtalækkun leiðir af sér aukinn kaupmátt sem vinnur gegn kólnunaráhrifum kreppunnar. „Þessi lækkun vaxta felur í sér verulega lækkun á greiðslubyrði nýrra húsnæðislána og hefur þannig auðveldað heimilum að fjárfesta í íbúðarhúsnæði sem og lækkað greiðslubyrði af eldri lánum með endurfjármögnun. Þetta hefur aukið eftirspurn á íbúðamarkaðnum og létt þrýstingi á verðlækkanir vegna mikils framboðs íbúðarhúsnæðis í vor, aukins atvinnuleysis og vaxandi óvissu í hagkerfinu.“
Segir ekki merki um aukna skuldsetningu
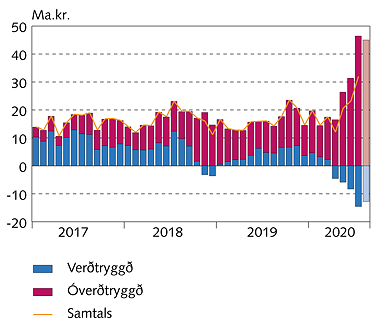
Veltan á fasteignamarkaði dróst saman eftir að faraldurinn hófst, en jókst verulega í sumar, eða um 57% í júlí og ágúst á milli ára. Seðlabankinn ályktar út frá sölu á sementi og fjölda skráðra starfa í byggingariðnaði um framhaldið á fasteignamarkaði.
„Flest bendir til að áfram hafi dregið úr umsvifum á fasteignamarkaði þó að ný talning á fjölda íbúða í byggingu liggi ekki fyrir frá síðustu útgáfu Fjármálastöðugleika í byrjun júlí. Þannig hefur sementssala haldið áfram að dragast saman og störfum í byggingariðnaði áfram fækkað þrátt fyrir að mikið sé um viðhaldsframkvæmdir sem meðal annars eru drifnar áfram af tímabundinni fullri endurgreiðslu á virðisaukaskatti af viðhaldi og endurbótum á eigin húsnæði.“
Fasteignaverðhækkun í kreppu
Raunverð fjölbýlis hefur hækkað um 1,9% en sérbýlis um 1,6% síðasta ár. Það er verðhækkun umfram verðbólgu. Utan höfuðborgarsvæðisins hefur raunverð hækkað meira, eða um 8,6%.
Ásgeir Jónsson sagði í morgun að fjármálastöðugleikanefnd bankans hefði litlar áhyggjur af skuldsetningu vegna vaxtalækkana. „Til að svara stuttlega er það álit nefndarinnar að það væri engin sérstök ástæða til að hafa áhyggjur, eins og staðan er núna. Eiginlega öll lánin sem hafa verið tekin eru með veðsetningarhlutfall undir 70%. Þetta er ekki merki um aukna skuldsetningu.“
Um miðjan september voru 3,3% fasteignalána í greiðsluhléi, en hlutfallið var 6,1% í júní. 5.500 umsóknir um greiðsluhlé hafa borist í heildina og eru 2.000 þeirra enn virkar.





Athugasemdir