Í nýsamþykktum lögum um fasteignalán til neytenda, sem samþykkt voru 13. október síðastliðinn, er lánveitendum bannað að rukka lántökugjald sem hlutfall af lánsfjárupphæð líkt og tíðkast hefur hingað til. Lántökugjald þeirra sem taka íbúðalán mun lækka umtalsvert við þessa breytingu og neytendum því gert auðveldara fyrir að færa sig á milli lánveitenda með íbúðalán sín til að fá sem best kjör. Frumvarpið var lagt fram fyrir tæpu ári síðan og hefur síðan verið í vinnslu hjá Alþingi.
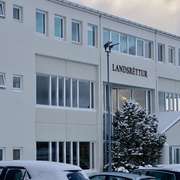
Tveir bankar, Arion banki og Landsbankinn, hafa í þessum mánuði tilkynnt um að lántökugjald sem þeir rukka verði ekki lengur hlutfall af lánsfjárupphæð heldur föst krónutala. Landsbankinn, sem framkvæmdi sína breytingu 6. október, sagði í sinni tilkynningu að tilgangurinn „með þessum breytingum er að bæta kjör þeirra sem taka íbúðalán hjá Landsbankanum.“ Breytingartillaga við frumvarp um lög um fasteignalán sem í fólst að banna hlutfallsleg lántökugjöld var lögð fram eftir að Landsbankinn tilkynnti um breytingar sínar. Arion banki tilkynnti um sína breytingu tveimur dögum eftir að lögin voru samþykkt.
Báðir bankarnir rukkuðu áður eitt prósent af lánsfjárhæð í lántökugjald af þeim sem voru ekki viðskiptavinir bankans, en 0,75 prósent af viðskiptavinum sínum. Efri mörkin þýddu að sá sem tók 30 milljóna króna lán þurfti að greiða 300 þúsund krónur í lántökugjald. Nú rukkar Landsbankinn fast 52.500 króna gjald óháð lánsfjárhæð. Arion banki rukkar aðeins minna, eða 49.900 krónur, í lántökugjald. Gjöldin eru ekki að öllu leyti sambærileg. Því er ljóst að breytingarnar hafa gert íslenskum neytendum mun auðveldara fyrir að hreyfa sig á milli lánastofnanna og sparað þeim, í mörgum tilvikum, hundruð þúsunda króna, í lántökugjöld.
Íslandsbanki hefur enn ekki tilkynnt um breytingar á lántökugjöldum sínum, en þau eru í dag 0,75 prósent af lánsfjárhæð. Það hefur Íbúðalánasjóður og lífeyrissjóðir landsins, sem einnig eru stórir íbúðalánveitendur, heldur ekki gert. Það þurfa þeir raunar ekki að gera alveg strax því að lögin taka ekki gildi fyrr en 1. apríl 2017.
Samkeppniseftirlitið fagnar banninu
Samkeppniseftirlitið vekur athygli á hinum nýsamþykktu lögum á heimasíðu sinni í dag. Þar segir að ákvæðið sem banni lánveitendum að rukka hlutfall af lánsfjárhæð í lántökukostnað feli í sér „ígildi banns við því að lántökugjöld séu lögð á sem hlutfall af lánsfjárhæð. Samkeppniseftirlitið fagnar þessu en í umsögn sinni, dags. 7. janúar 2016, til efnahags- og viðskiptanefndar Alþingis, hvatti Samkeppniseftirlitið til þess að slíkt ákvæði yrði innleitt í frumvarpið.“
Í frétt eftirlitsins segir einnig að það hafi á liðnum árum lagt áherslu á það við stjórnvöld og fyrirtæki á fjármálamarkaði að gripið yrði til aðgerða til að draga úr samkeppnishindrunum í fjármálaþjónustu. „Einn liður í þessu hefur verið að vinna gegn óþörfum skiptikostnaði sem gerir viðskiptavinum erfitt um vik að skipta um þjónustuaðila. Með því er unnt að búa í haginn fyrir virkari samkeppni, ekki síst í almennri viðskiptabankaþjónustu og á íbúðalánamarkaði. Afnám lántökugjalds sem hlutfalls af lánsfjárhæð er mikilvægt skref í þessa átt.“
Fréttinni var breytt klukkan 19:24 eftir ábendingu um að Landsbankinn hafi breytt sínum lántökugjöldum áður en breytingartillaga um bann við að rukka hlutfall af lánsfjárhæð í lántökukostnað var lög fram.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir