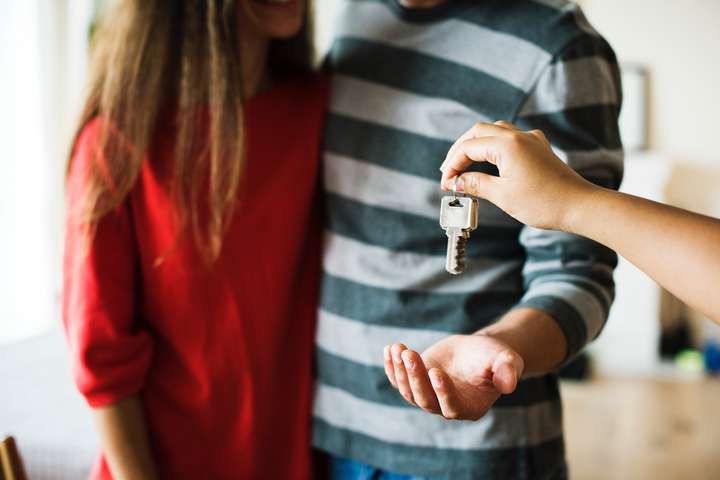
Íslandsbanki kynnti í dag nýja húsnæðislánalausn sem í fellst meðal annars að þrír óskyldir aðilar geti sótt um greiðslumat saman. Samkvæmt upplýsingum frá bankanum þýðir það til að mynda að foreldrar geta sótt um greiðslumat og tekið lán með barni sínu ef það ætlar að kaupa fyrstu íbúð sína, eða annað foreldrið með barni og maka þess.
Þá geta allir sem sækja um greiðslumat fyrir húsnæðislán, bílalán eða önnur lán á vef Íslandsbanka fengið svar um niðurstöðu greiðslumats strax og fengið upplýsingar um hversu dýra eign þau geta keypt. Þá er einnig hægt að sækja um endurfjármögnun á lánum með sama hætti.
Umrædd lausn er unnin í samstarfi við Creditinfo og byggir lánshæfismatsútreikningum þess fyrirtækis. Fjölmargir lífeyrissjóðir notast nú þegar við þá lausn þegar þeir framkvæma greiðslumat á sínum viðskiptavinum.
Mikil breyting á fáum árum
Íslensku viðskiptabankarnir hafa farið halloka í samkeppni við lífeyrissjóði landsins þegar kemur að veitingu húsnæðislána á undanförnum árum. Lífeyrissjóðirnir hafa getað boðið sjóðsfélögum sínum upp á mun betri vaxtakjör síðan að þeir komu aftur inn á markaðinn af fullum krafti haustið 2015, þegar þeir lækkuðu vexti sína verulega, hækkuðu hámarkshlutfall lána og lækkuðu lántökugjöld. Afleiðingin er sú að um þriðjungur húsnæðislána er nú hjá lífeyrissjóðunum.
Eins og staðan er í dag er hægt að fá verðtryggða breytilega vexti á húsnæðislánum undir tveimur prósentum hjá tveimur lífeyrissjóðum, Almenna lífeyrissjóðnum (1,84 prósent) og Birtu (1,97 prósent). Aðrir fimm lífeyrissjóðir bjóða upp á verðtryggð húsnæðislán sem bera vexti undir 2,3 prósentum. Þá eru ódýrustu óverðtryggðu vextir hjá lífeyrissjóðum komnir undir fimm prósent, en Birta lífeyrissjóður býður sínum sjóðsfélögum upp á 4,85 prósent vexti.
Viðskiptabankarnir þrír: Landsbankinn, Íslandsbanki og Arion banki hafa ekki getað keppt við þessi kjör. Verðtryggðir breytilegir vextir þeirra eru á bilinu 3,25 til 3,92 prósent og óverðtryggðir breytilegir vextir eru á bilinu 5,58 til 6,31 prósent hjá þeim. Þegar horft er á fasta óverðtryggða vexti býður Lífeyrissjóður verzlunarmanna upp á 5,14 prósent vexti og nokkrir aðrir stórir lífeyrissjóðir koma þar á eftir þegar skoðaður er listi yfir hagstæðustu kjörin. Slíkir vextir hjá viðskiptabönkunum þremur eru 6,16 til 7,43 prósent. Í öllum tilfellum býður Landsbankinn upp á bestu kjörin af þeim þremur.
Bankarnir geta lánað til fyrstu kaupa
Ástæða þessa er meðal annars sú að bankarnir þurfa að greiða sértæka bankaskatta sem lífeyrissjóðir þurfa ekki að greiða, sem þeir telja að veiti lífeyrissjóðunum ósanngjarnt samkeppnisforskot.
Viðskiptabankarnir geta hins vegar boðið hærra lánshlutfall en lífeyrissjóðirnir og eru því vænlegri kostur fyrir þá lántakendur sem eiga minna eigið fé, t.d. fyrstu kaupendur. Á meðan að lífeyrissjóðirnir takmarka sig við 65 til 75 prósent lán þá lána viðskiptabankarnir 80 til 85 prósent af kaupverði.
Margir þeirra sem eru að kaupa húsnæði í fyrsta sinn fá hjálp frá foreldrum eða öðrum velunnurum og sú leið sem Íslandsbanki kynnti í dag mun auðvelda slíkum að taka þátt í þannig fasteignakaupum með því að vera beinn lántaki frá fyrsta skrefi.
Hlutfall fyrstu kaupenda af heildarfjölda íbúðakaupenda var 27,7 prósent á öðrum ársfjórðungi ársins. Það hefur aldrei verið hærra frá því að byrjað var að mæla hlutfall þeirra. Til samanburðar var hlutfall fyrstu íbúðarkaupenda á sama ársfjórðungi árið 2009 alls 7,9 prósent af öllum kaupum. Þetta kemur fram í nýrri mánaðarskýrslu Íbúðalánasjóðs sem birt var fyrr í þessum mánuði.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir