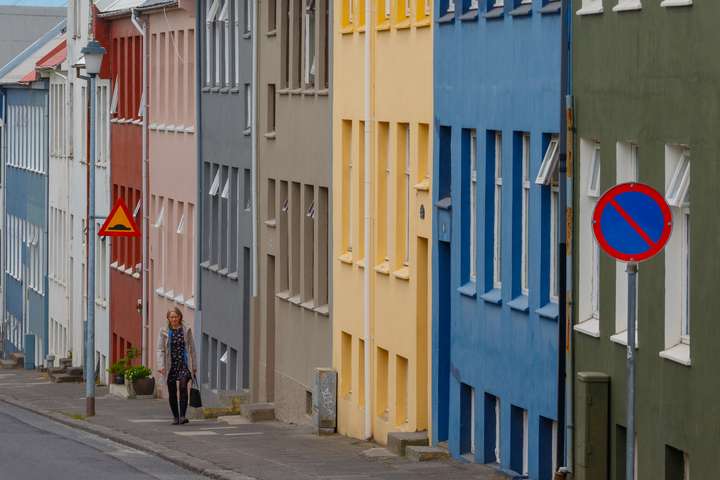
Alls eru 1.013 íbúðir til sölu á höfuðborgarsvæðinu nú, og þeim hefur fjölgað um 313 á einum mánuði, eða um 45 prósent. Þetta er í fyrsta sinn síðan vorið 2021 sem fleiri en eitt þúsund íbúðir eru til sölu á höfuðborgarsvæðinu.
Þetta kemur fram í tilkynningu sem birt var á vef Húsnæðis- og mannvirkjastofnunar (HMS) í dag.
Miklar sveiflur hafa verið á framboði íbúða á höfuðborgarsvæðinu undanfarin ár. Þannig var framboðið umtalsvert í maí 2020, þegar um 2.200 íbúðir voru auglýstar til sölu. Í febrúar 2022, náði framboðið hins vegar sögulegu lágmarki þegar einungis 437 íbúðir voru auglýstar til sölu.
Í umfjöllun HMS kemur fram að framboðsaukningin virðist einkum vera til komin vegna eldri íbúða en framboð á nýjum íbúðum hefur vaxið hægar. „Nú eru 151 ný íbúð til sölu en fjöldi þeirra fór minnst í 57 íbúðir. Aukið framboð er því ekki hægt að skýra með auknu framboði nýrra íbúða heldur er líklegasta skýringin sú að hægt hafi á sölu vegna minnkandi eftirspurnar. Um helmingur íbúða til sölu á höfuðborgarsvæðinu er á auglýstur á 75 m.kr. eða meira.“
Hærri vextir og takmarkanir á útlánum
Staðan sem komin er upp er afleiðing af þeim aðgerðum sem Seðlabanki Íslands hefur gripið til til að kæla markaðinn. Þar ber fyrst að nefna að bankinn hefur hækkað stýrivexti úr 0,75 í 5,75 prósent frá því í maí í fyrra, með tilheyrandi áhrifum á greiðslubyrði íbúðalána heimila.
Í frétt RÚV frá því um liðna helgi kom fram að greiðslubyrði af óverðtryggðum lánum hafi í mörgum tilvikum aukist um ríflega hundrað þúsund krónur á mánuði, en slíkt tegund lána naut gríðarlegra vinsælda á þeim tíma sem vextir voru lágir. Búast má við því að greiðslubyrðin muni hækka enn meira.
Auk þess hefur bankinn hert lánaskilyrði til að takmarka enn frekar aðgengi ýmissa hópa að lánsfjármögnun til íbúðarkaupa. Þetta er gert til að takast á við verðbólgu, sem mælist nú 9,7 prósent og lækkaði lítillega milli mánaða, en helsti drifkraftur hennar eru gríðarlegar hækkanir á húsnæðisverði. Segja má að Seðlabankinn hafi sjálfur leikið lykilhlutverk í því að skapa þær aðstæður sem hann er nú að leysa með því að lækka vexti niður í 0,75 prósent á sínum tíma, sem voru lægstu vextir í Íslandssögunni, og með því að auka útlánagetu viðskiptabanka um mörg hundruð milljarða króna með því að afnema tímabundið svokallaðan sveiflujöfnunarauka sem leggst ofan á eigið fé þeirra.
Hægir á hækkun íbúðaverðs
Í nýjustu mánaðarskýrslu HMS kom fram að heimili með hámarksgreiðslugetu upp á 200 þúsund krónur á mánuði gátu í apríl tekið 47 milljóna króna verðtryggt lán en geta nú mest fengið 35 milljónir króna að láni.
Ef þau vildu taka óverðtryggt lán þá gátu þau tekið 72 milljónir króna í apríl en vegna nýrra krafna og hærri vaxta gætu þau nú mest tekið 42 milljónir króna. „Því má ætla að margir verði afhuga íbúðarkaupum á næstunni. Ef stýrivextir halda áfram að hækka mun hámarkslánsfjárhæð sem heimilin geta tekið minnka enn frekar,“ sagði í skýrslunni.
Skýr merki hafa verið um að íbúðamarkaður hafi verið að kólna á síðustu vikum vegna þessara aðgerða. Þannig hækkaði íbúðaverð um 1,1 prósent í júlí, sem er mun minni hækkun en mælst hafði í lengri tíma.
Íbúðaverð á svæðinu hefur hækkað um 15,5 prósent síðustu sex mánuði og 25,5 prósent síðasta árið. Ef horft er aftur til upphafs kórónuveirufaraldursins, sem hófst af alvöru hérlendis í mars 2020, þá hefur íbúðaverð á höfuðborgarsvæðinu hækkað um 48 prósent.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir