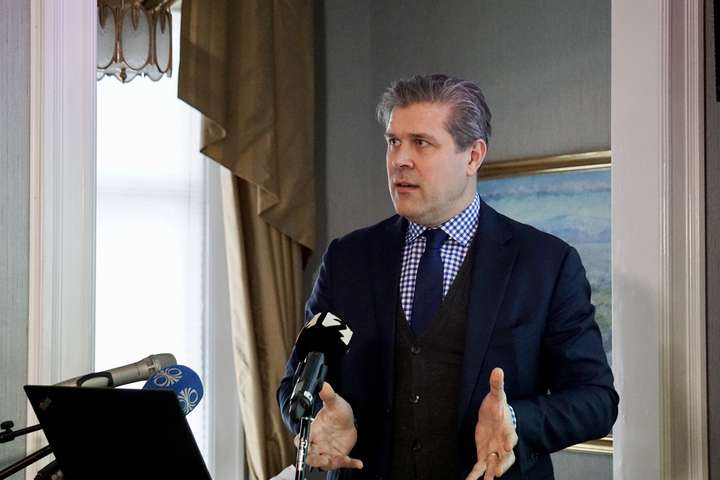

Bjarni Benediktsson, fjármála- og efnahagsráðherra, hefur lagt fram frumvarp um breytingu á lögum um vexti og verðtryggingu sem fela í sér að takmarkanir verða settar á það hverjir mega taka svokölluð Íslandslán, sem eru verðtryggð jafngreiðslulán til 40 ára.
Verði frumvarpið að lögum mun verða bannað að taka verðtryggt húsnæðislán til lengri tíma en 25 ára. Nokkrar undantekningar eru þó á því banni. Þannig má fólk undir 35 ára aldri áfram taka lán til allt að 35 ára og lántaki á aldrinum 35-40 ára má taka lánin til allt að 30 ára. þeir einstaklingar sem eru með árstekjur undir 4,2 milljónum króna (350 þúsund krónur á mánuði) eða hjón/sambýlisfólk sem eru með undir 7,2 milljónir króna á ári (600 þúsund krónur á mánuði) mega áfram taka 40 ára lán. Enn fremur munu takmarkanir á veitingu nýrra verðtryggðra jafngreiðslulána ekki gilda í tengslum við yfirtöku á eldri lánum, heldur einungis á veitingu nýrra lána. Þá eru ekki settar skorður við veitingu verðtryggðra húsnæðislána með jöfnum afborgunum.
Því stendur til að undanskilja þá hópa sem líklegastir eru til að taka verðtryggð lán til lengri tíma, ungt og tekjulágt fólk sem sækist eftir lágum mánaðarlegum afborgunum, frá því að 25 ára bannið gildi um þau.
Frumvarpið felur líka í sér að bannað verður að lána verðtryggt til styttri tíma en tíu ára.
Verið að mæta kröfum
Tilefni frumvarpsins er ekki aðsteðjandi vandi þeirra sem valið hafa þennan lánakost eða verðbólguskot sem hækkað hefur höfuðstól lánanna skyndilega. Það er í fyrsta lagi að krafa um bann á veitingu Íslandslána rataði inn í stjórnarsáttmála ríkisstjórnarinnar að kröfu Framsóknarflokksins. Í honum sagði að ríkisstjórnin myndi taka markviss skref á kjörtímabilinu til afnáms verðtryggingar á lánum en samhliða þeim verði ráðist í mótvægisaðgerðir til að standa vörð um möguleika ungs fólks og tekjulágra til að eignast húsnæði.
[adspot]Í öðru lagi var gerð krafa um það á síðustu metrum viðræðna um gerð Lífskjarasamningsins svokallaða í byrjun apríl 2019 að ríkið þyrfti að beita sér fyrir banni við verðtryggingu. Sú krafa kom meðal annars fram frá Vilhjálmi Birgissyni, sem þá var einn varaforseta Alþýðusambands Íslands og lék lykilhlutverk í kjarasamningsgerðinni í samfloti við tvö stærstu stéttarfélög landsins, VR og Eflingu.
Í lífskjarasamningnum skuldbundu stjórnvöld sig á endanum til að banna 40 ára verðtryggð lán og að grundvalla ætti verðtryggingu við vísitölu neysluverðs án húsnæðisliðar frá og með árinu 2020. Með fylgdi vilyrði um að það yrði skoðað hvort að verðtryggð húsnæðislán yrðu alfarið bönnuð fyrir lok árs 2020.
Mikill samdráttur í töku verðtryggðra lána
Sögulega hafa íslensk heimili verið mjög gjörn á að taka verðtryggð húsnæðislán. Það hefur litast af því að framboð á annars konar lánum hefur verið lítið og lánakjör þeirra léleg. Á því hefur orðið umtalsverð breyting á síðustu misserum.
Með endurkomu lífeyrissjóða inn á húsnæðislánamarkaðinn af fullu afli haustið 2015 lækkuðu vextir, jafnt verðtryggðir sem óverðtryggðir hratt. Eftir að vaxtalækkunarferli Seðlabanka Íslands hófst svo í maí 2019 hafa stýrivextir lækkað úr 4,5 prósent í 0,75 prósent. Fyrir vikið er nú hægt að taka óverðtryggt húsnæðislán á 3,3 prósent vöxtum.
Vegna þessa hafa heimili landsins yfirgefið verðtrygginguna í fordæmalausum mæli.
Íslensku viðskiptabankarnir lánuðu heimilum landsins til að mynda 273 milljarða króna umfram uppgreiðslur og umframgreiðslur gegn veði í fasteign á fyrstu ellefu mánuðum ársins. Á sama tímabili námu óverðtryggð húsnæðislán þeirra 328 milljörðum króna. Það þýðir að uppgreiðslur og umframgreiðslur á verðtryggðum lánum bankanna voru 54 milljarðar króna umfram veitingu nýrra lána.
Hjá lífeyrissjóðum landsins, hinum stóra virka lánveitandanum, var líka gríðarlegur samdráttur í veitingu nýrra verðtryggðra útlána. Uppgreiðslur og umframgreiðslur verðtryggðra lána voru samtals 18,2 milljörðum krónum meiri á fyrstu ellefu mánuðum síðasta árs en umfang nýrra lána. Til að setja þann viðsnúning í samhengi þá lánuðu sjóðirnir nettó út 69 milljarða króna í ný verðtryggð húsnæðislán árið 2018 og 60,5 milljarða króna árið 2019.
„Verðtryggingin mun deyja út“
Í fyrrasumar fór Ásgeir Jónsson seðlabankastjóri í viðtal við Fréttablaðið. Þar sagði hann að verðtryggingin væri að deyja út.
Orðrétt sagði hann: „Verðtryggingin var upphaflega sett á vegna þess að við réðum ekki við verðbólguna. Núna eru tímarnir breyttir. Í fyrsta sinn er það raunverulegur valkostur fyrir heimilin að skipta yfir í nafnvexti og þannig afnema verðtrygginguna að eigin frumkvæði af sínum lánum. Þetta eru mikil tímamót og fela í sér að verðtryggingin mun deyja út.“
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
































Athugasemdir