
Engar lagabreytingar hafa verið gerðar til að bregðast við þeim áhyggjum sem Skatturinn setti fram um fyrirkomulag endurgreiðslna vegna rannsókna og þróunar fyrir einu og hálfu ári síðan. Þetta kemur fram í svari embættisins við fyrirspurn Kjarnans um málið.
Á meðal þeirra áhyggja sem settar voru fram var að mikil þörf væri á eftirliti með útgreiðslu styrkjanna meðal annars vegna þess að „nokkur brögð hafa verið að því að við skattskil hafi almennur rekstrarkostnaður og kostnaður sem telja verður að tilheyri frekar eðlilegum endurbótum á fyrirliggjandi afurð sem viðkomandi fyrirtæki hefur tekjur af verið færður undir kostnað vegna staðfestra nýsköpunarverkefna.“
Þá eru ekki ákvæði í lögum sem heimila refsingar fyrir þá sem reyna að telja fram rangar upplýsingar til að fá meira fé úr ríkissjóði en tilefni var til. Að mati Skattsins var bent á að „misnotkun á þessum stuðningi með óréttmætum kostnaðarfærslum getur leitt til verulegra útgjalda af hálfu hins opinbera, í formi óréttmætra endurgreiðslna, auk þess að raska samkeppni á markaði.“
Árlegur kostnaður ríkissjóðs aukist um rúmlega tíu milljarða frá 2015
Nýsköpunarverkefni sem hlotið hafa staðfestingu frá Rannís eiga rétt á sérstökum skattfrádrætti vegna rannsókna og þróunar. Þegar þetta kerfi var innleitt var um nokkuð hófsamar greiðslur að ræða. Árið 2015 námu endurgreiðslur til dæmis 1,3 milljarði króna. Hægt og rólega hefur endurgreiðsluþakið verið hækkað og kostnaður ríkissjóðs orðið meiri. Hugmyndin á bakvið það er að hærri endurgreiðslur örvi nýsköpun og skili þjóðarbúinu að lokum fleiri stöndugum og arðbærum fyrirtækjum. Þau skili svo þessum styrkjum til baka í formi skattgreiðslna til lengri tíma litið.
Ákveðið var að hækka þakið á endurgreiðslum vegna rannsókna og þróunar á árinu 2020 og var það kynnt sem viðbragð við efnahagslegum afleiðingum kórónuveirufaraldursins.
Endurgreiðsluhlutfallið er nú 35 prósent í tilviki lítilla og meðalstórra fyrirtækja, en 25 prósent í tilviki stórra fyrirtækja. Hámark skattafrádráttar er 385 milljónir króna hjá litlum og meðalstórum fyrirtækjum og 275 milljónir króna hjá stórum fyrirtækjum. Þetta tvöfaldaði styrkjagreiðslurnar úr ríkissjóði og í ár nema þær 11,6 milljörðum króna.
Það fyrirkomulag átti að renna út á næsta ári, samkvæmt gildandi lögum. Í stjórnarsáttmála ríkisstjórnar Vinstri grænna, Sjálfstæðisflokks og Framsóknarflokks, sem opinberaður var fyrir tæpu ári síðan, var hins vegar tilkynnt að sú tímabundna hækkun yrði gerð varanleg. Í þessari viku var lagt fram frumvarp sem framlengir fyrirkomulagið til 2025.
Töldu fram almennan rekstrarkostnað sem nýsköpun
Í apríl 2021 skilaði Skatturinn, sem þá hét enn embætti ríkisskattstjóra, inn umsögn um frumvarp þingmanna Viðreisnar um breytingu á lögum um stuðning við nýsköpunarfyrirtæki.
Í umsögninni sagði meðal annars að sú framkvæmd sem snerti nýsköpunarstyrki væri afar flókin þar sem erfitt geti verið að skilja á milli venjubundins rekstrarkostnaðar og kostnaðar vegna nýsköpunarverkefna. Á stundum þurfi sérhæfða þekkingu til að skilja þar á milli.
Reynslan af úthlutun nýsköpunarstyrkja úr ríkissjóði hefði sýnt „að ekki er vanþörf á eftirliti með þessum málaflokki þar sem nokkur brögð hafa verið að því að við skattskil hafi almennur rekstrarkostnaður og kostnaður sem telja verður að tilheyri frekar eðlilegum endurbótum á fyrirliggjandi afurð sem viðkomandi fyrirtæki hefur tekjur af verið færður undir kostnað vegna staðfestra nýsköpunarverkefna.“
Skatturinn benti enn fremur á að ekki hafi verið sett með lögum ákvæði um beitingu álags eða annarra refsiviðurlaga til að bregðast við eða skapa varnaðaráhrif vegna „háttsemi sem samrýmist ekki lögum þessum“.
Misnotkun getur raskað samkeppni
Í umsögninni sagði að kostnaðargreinargerðir fyrirtækja sem sækjast eftir nýsköpunarstyrkjum, og áritaðar eru af endurskoðanda, skoðunarmanni eða viðurkenndum bókara byggi almennt einungis á niðurstöðum bókhaldsreikninga og staðhæfingum forstöðumanna viðkomandi fyrirtækja, um að tiltekinn kostnaður teljist rannsóknar- og þróunarkostnaður. Sjaldnast virðist því byggt á sjálfstæðu mati og skoðun fagaðila. „Ekki ætti að þurfa að árétta að misnotkun á þessum stuðningi með óréttmætum kostnaðarfærslum getur leitt til verulegra útgjalda af hálfu hins opinbera, í formi óréttmætra endurgreiðslna, auk þess að raska samkeppni á markaði.“
Í ljósi alls þess taldi Skatturinn „óvarlegt að gera ráðstafanir sem ljóst þykir að muni leiða til aukins umfangs málaflokksins til frambúðar, og aukinna endurgreiðslna úr ríkissjóði, án þess að hugað sé að því hvernig styrkja megi viðeigandi regluverk í því skyni að einfalda og styrkja umrædda framkvæmd. Slíkar breytingar væru jafnframt til þess fallnar að auka gagnsæi og fyrirsjáanleika gagnvart skattaðilum.“
Þá taldi Skatturinn sérstaklega æskilegt að samhliða fyrirhugaðri breytingu lögunum yrði látið liggja skýrt fyrir hvort aðkeyptur kostnaður frá tengdum aðila falli undir styrkhæfan kostnað eða ekki.
Áætlaður árlegur kostnaður 2025 er 15,3 milljarðar
Frumvarp Viðreisnar sem Skatturinn skilaði umsögn um varð ekki að lögum. Á þriðjudag, þann 15. nóvember, var hins vegar dreift á Alþingi frumvarpi Bjarna Benediktssonar, fjármála- og efnahagsráðherra, sem fjallar meðal annars um framtíð endurgreiðslna. Þar er ekki lagt til að þær verði varanlegar, líkt og lofað hafði verið í stjórnarsáttmála, heldur að ríkjandi fyrirkomulag verði framlengt út árið 2025. Í kostnaðargreiningu sem fylgir frumvarpinu kemur fram að búist megi við því að kostnaður ríkissjóðs verði 14,5 milljarðar króna árið 2024 og 15,3 milljarðar króna árið 2025.
Standist þær tölur mun árlegur kostnaður við endurgreiðslur vegna rannsókna og þróunar hafa þrefaldast milli 2019 og 2025.
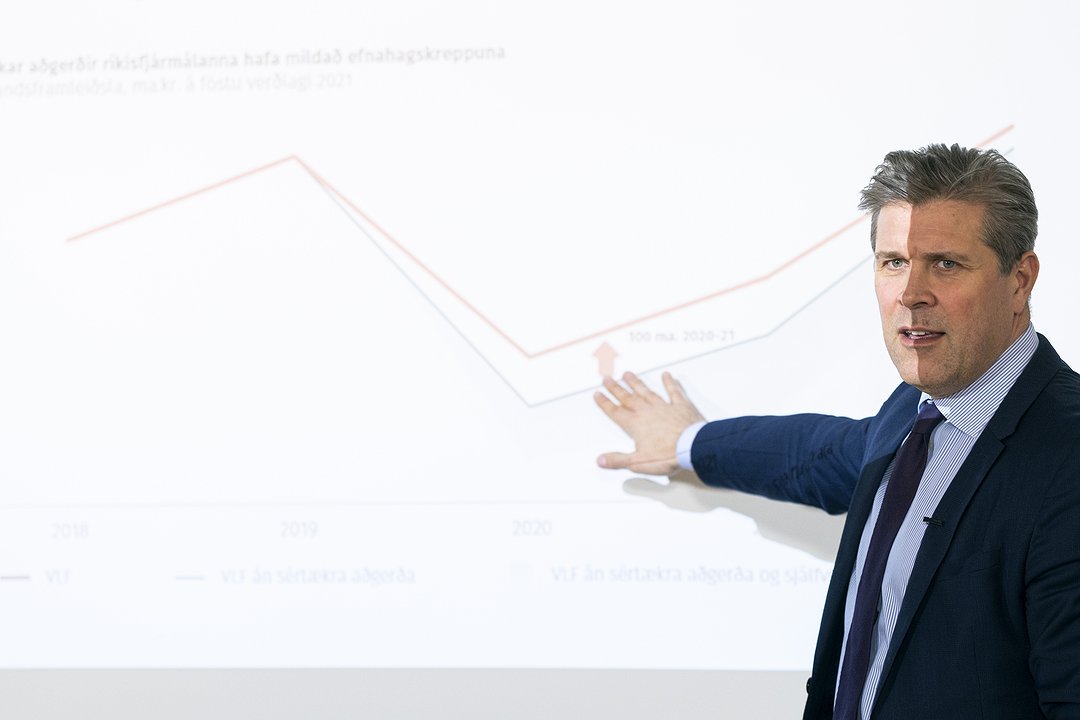
Í greinargerð með frumvarpi Bjarna segir að stuðningskerfið sé nú til skoðunar og úttektar af Efnahags- og framfarastofnuninni (OECD) og að niðurstöðu hennar sé að vænta á árinu 2023. Það yrði þá fyrsta úttektin sem gerð hefur verið á því hvort kerfið sé í alvöru að virka eins og lagt var upp með.
Engar lagabreytingar gerðar
Þann 10. október 2022, einu og hálfu ári eftir að Skatturinn skilaði umsögninni þar sem hann lýsti yfir margháttuðum áhyggjum af eftirliti með endurgreiðslum vegna rannsókna og þróunar og skorti á sérhæfingu innan embættis til að takast á við þær, sendi Kjarninn fyrirspurn á embættið. Í henni var spurt um hvort brugðist hafi verið við þeim áhyggjum sem settar voru fram í umsögn Skattsins í apríl 2021. Svar barst á miðvikudag, 16. nóvember.
Í því sagði að engar lagabreytingar hafi verið gerðar til að bregðast við þeim atriðum sem komu fram í umsögn Skattsins. Hins vegar væri í gangi vinna í fjármála- og efnahagsráðuneytinu við heildarendurskoðun laga um stuðning við nýsköpunarfyrirtæki.
Skatturinn segir að hann hafi ekki á að skipa sérhæfðu starfsfólki við mat á því hvað telst venjubundinn rekstrarkostnaður í nýsköpunarfyrirtæki og hvað telst kostnaður vegna einstakra nýsköpunarverkefna. „Slík sérhæfing yrði erfið enda nýsköpunarverkefnin afar fjölbreytt. Rétt er að geta þess að með umsókn, um viðurkenningu Rannís á nýsköpunarverkefni, er gerð kostnaðaráætlun af viðkomandi nýsköpunarfyrirtæki sem er yfirfarin af sérfræðingum Rannís.“
Ekki hægt að gefa einhlítt svar
Í umsögn sinni í fyrravor sagði Skatturinn, líkt og áður sagði, að nokkur brögð hafa verið að því að við skattskil hafi almennur rekstrarkostnaður og kostnaður sem telja verður að tilheyri frekar eðlilegum endurbótum á fyrirliggjandi afurð sem viðkomandi fyrirtæki hefur tekjur af verið færður undir kostnað vegna staðfestra nýsköpunarverkefna.
Þegar spurt var með hvaða hætti hafi verið brugðist við þessari stöðu segir í svari Skattsins að það sé ekki hægt að gefa einhlítt svar. „Í athugun á þessum kostnaði er, eins og á almennt við um frádráttarheimildir vegna kostnaðar, óskað eftir rökstuddum skýringum á einstökum kostnaðarliðum, og þá eftir atvikum lögð fram gögn til sönnunar á kostnaði. Því til viðbótar hefur einnig verið óskað eftir rökstuðningi fyrir skiptingu kostnaðar, hvernig skipting er ákvörðuð milli nýsköpunarverkefna og annarra í samhengi við aðra starfsemi og fyrri ár o.s.frv. Fyrirspurnir taka mið af hverju og einu tilviki og geta verið mjög breytilegar.“
Ekki hægt að refsa þeim sem svindla
Aðspurt hvort Skatturinn telji enn að umsækjendur séu að telja almennan rekstrarkostnað eða eðlilegan endurbótakostnað fram sem kostnað vegna nýsköpunarverkefna, og ef svo er hversu stóra upphæð sé þar um að ræða, segir embættið að ekkert liggi fyrir hvort þetta hafi breyst.
Þá liggi ekki fyrir hvort aðkeyptur kostnaður frá tengdum aðila falli undir styrkhæfan kostnað eða ekki, að öðru leyti en að það hafi ekki verið fullt samræmi í túlkun á þessu atriði milli Skattsins og Rannís. Fjármála- og efnahagsráðuneytið sé þó með þetta atriði í skoðun.
Í svarinu kom einnig fram að ekki hafi verið bætt við lög ákvæði um beitingu álags eða annarra refsiviðurlaga til að bregðast við eða skapa varnaðaráhrif vegna háttsemi sem samrýmist ekki lögunum, en að ætla megi að slík ákvæði verði hluti af þeirri heildarendurskoðun sem standi yfir.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.



















Athugasemdir