
Samkeppniseftirlitið leggur til að ríkið hafi það að leiðarljósi við sölu Íslandsbanka að fá sem fjölbreyttast eignarhald aðila sem líklegir eru til að hafa langtímahagsmuni af traustum bankarekstri. Þá vill eftirlitið að kaupendur að stórum hluta Íslandsbanka eigi ekki jafnframt hlut í keppinautum hans, að kaupendur séu ekki mikilvægir keppinautar eða umsvifamiklir viðskiptavinir Íslandsbanka.
Samkeppniseftirlitið varar sérstaklega við því að selja eignarhluti í bönkum til mikið skuldsettra eignarhaldsfélaga í eigu einkafjárfesta vegna þeirrar hættu sem slíkt eignarhald getur skapað. Þar vísar eftirlitið til reynslunnar af bankahruninu 2008 en bankarnir voru á þeim tíma að verulegu leyti í eigu og undir stjórn skuldsettra eignarhaldsfélaga í eigu einkafjárfesta sem gjarnan voru jafnframt meðal stærstu viðskiptavina bankanna, ýmist beint eða óbeint.
Þetta er meðal þess sem fram kemur í umsögn Samkeppniseftirlitsins um fyrirhugaða sölu á hlut ríkisins í Íslandsbanka sem það sendi til fjárlaganefndar í síðustu viku. Undir umsögnina skrifar meðal annars Páll Gunnar Pálsson, forstjóri Samkeppniseftirlitsins.
Bankasala komin kyrfilega aftur á dagskrá
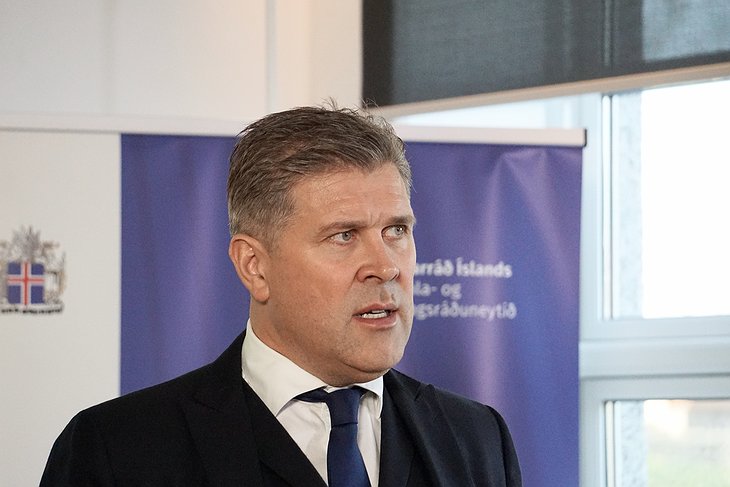
Síðar í dag mun Bjarni Benediktsson, fjármála- og efnahagsráðherra, flytja munnlega skýrslu um hina væntanlegu sölu á hlut ríkisins í Íslandsbanka. Söluferlið var endurvakið 17. desember síðastliðinn þegar Bankasýsla ríkisins sendi tillögu til Bjarna þess efnis. Sú tillaga var samþykkt fjórum dögum síðar, 21. desember.
[adspot]Samhliða var sent bréf og greinargerð til Alþingis og óskað eftir umsögn fjárlaganefndar og efnahags- og viðskiptanefndar um greinargerðina. Nefndarmenn fengu til 20. janúar, eða einn mánuð, til að skila þeirri umsögn. Hún þarf því að liggja fyrir á miðvikudag en fyrsti þingfundur ársins 2021 er síðar í dag.
Umsögn Samkeppniseftirlitsins kemur til vegna þess að fjárlaganefnd bað stofnunina um að „taka saman stutt minnisblað“ um málið þar sem fram kæmu þau sjónarmið sem Samkeppniseftirlitið álíti að nauðsynlegt væri að nefndin hefði í huga við gerð umsagnar sinnar varðandi áætlaða sölu ríkisins á hlut í Íslandsbanka.
Vara við skuldsettum eignarhaldsfélögum
Samkeppniseftirlitið segir í umsögn sinni að það sé meðvitað um að núverandi eignarhald ríkisins á tveimur viðskiptabankanna þriggja sé ekki heppilegt í samkeppnislegu tilliti. Sú staða dragi hins vegar ekki úr mikilvægi þess að stjórnvöld undirbúi sölu á eignarhlut sínum vel og meti áhrif hennar á samkeppni.
Í umsögninni er mikil áhersla lögð á áhyggjur vegna væntrar aðkomu lífeyrissjóða að fjárfestingu í Íslandsbanka vegna allt um lykjandi stöðu þeirra í íslensku atvinnulífi.
Þar segir að fyrir þann fjórðungshlut sem stjórnvöld stefna að því að selja að lágmarki í Íslandsbanka til að byrja með myndu fást í mesta lagi um 45 milljarðar króna miðað við eiginfjárstöðu bankans, en sennilega minna. Vandséð sé að hægt verði að selja fjórðungshlut ríkisins, og hvað þá allan hlut ríkisins, í Íslandsbanka án aðkomu lífeyrissjóðanna nema erlendir fjárfestar komi að útboðinu. Það séu einfaldlega ekki aðrir innlendir fjárfestar með bolmagn til þess að kaupa svo stóra hluti og sérstaklega er varað við því að selja skuldsettum eignarhaldsfélögum. „Í því sambandi vísast til reynslunnar af bankahruninu 2008 en bankarnir voru á þeim tíma að verulegu leyti í eigu og undir stjórn skuldsettra eignarhaldsfélaga í eigu einkafjárfesta sem gjarnan voru jafnframt meðal stærstu viðskiptavina bankanna, ýmist beint eða óbeint.“
Samkeppniseftirlitið vekur líka athygli á því að sú sölutilhögun sem boðuð hefur verið sé líkleg til að draga enn frekar úr mögulegum áhuga erlendra aðila. „Þannig verður að teljast mjög ólíklegt að erlendir aðilar (t.d. stofnanafjárfestar) hefðu áhuga á þátttöku þegar salan tekur aðeins til fjórðungshlutar í bankanum og án skýrrar stefnumörkunar um áframhaldandi sölu.“
Hafa áhyggjur af aðkomu lífeyrissjóða
Samkeppniseftirlitið telur til ýmislegt til að undirbyggja skoðun sína um viðkvæma samkeppnislega stöðu lífeyrissjóða þegar kemur að bankakaupum. Í fyrsta lagi liggi fyrir að samanlagður eignarhlutur þeirra lífeyrissjóða sem eiga yfir eitt prósent hlut hlut í Arion banka, öðrum aðalkeppinaut Íslandsbanka, nemi um 35 prósent af heildarhlutafé bankans. Þar af eigi þrír stærstu lífeyrissjóðirnir (Lífeyrissjóður starfsmanna ríkisins, Lífeyrissjóður verzlunarmanna og Gildi) tæpan 24 prósent eignarhlut.
[links]Í öðru lagi verði að hafa í huga að lífeyrissjóðirnir eigi í mörgum tilvikum hagsmuna að gæta sem eigendur helstu viðskiptavina bankanna, en leiðandi hlutverk lífeyrissjóðakerfisins, sem vaxið hefur að umfangi um mörg þúsund milljarða króna á fáum árum, í endurreisn íslensks hlutabréfamarkaðar eftir bankahrunið hefur gert það að verkum að þeir eiga allt að helming, beint og óbeint, allra hlutabréfa í skráðum félögum. Þar er oft um að ræða félög í samkeppni við hvort annað, til dæmis í fjarskiptum, tryggingastarfsemi og fasteignarekstri.
Í þriðja lagi lagi séu lífeyrissjóðir viðskiptavinir bankanna á ýmsum sviðum. Þeir taki því þátt í fjármögnun bankanna, eru meðal annars fjárfestar í verkefnum banka og sjóða á þeirra vegum og þiggja margvíslega ráðgjöf frá bönkunum.
Síðast en ekki síst verði að hafa í huga að lífeyrissjóðirnir séu á sama tíma að nokkru leyti í samkeppni við bankana á lánamarkaði. „Lífeyrissjóðirnir keppa við bankana á íbúðalánamarkaði en einnig veita þeir bönkunum ákveðið aðhald á sviði fleiri tegunda lána með því að fjárfesta í sjóðum sem stofnaðir hafa verið til kaupa á skuldabréfum fyrirtækja. Eignarhald lífeyrissjóðanna á bönkunum virðist þannig geta haft tiltekna hagsmunaárekstra í för með sér fyrir lífeyrissjóðina.“
Háttsemi sem geti verið skaðleg fyrir allan almenning
Eftirlitið bendir á að íslenskur fjármálamarkaður beri sterk fákeppniseinkenni. Á honum starfi fáir keppinautar á litlum og einangruðum markaði. Sú einangrun sjáist meðal annars á því að gengið sé út frá að áhugi erlendra kjölfestufjárfesta á kaupum á íslenskum banka sé ekki til staðar.
Sérstaklega þurfi að gæta varúðar í samkeppnislegu tilliti á mörkuðum sem einkennast af fákeppni. „Á slíkum mörkuðum draga ákvarðanir keppinauta oft dám af því að þeir eru strategískt innbyrðis háðir því hvernig hinir hegða sér á markaði. Á fákeppnismörkuðum getur myndast jarðvegur fyrir þegjandi samhæfingu (e. tacit collusion). Þannig geta fyrirtækin séð sér hag í því að verða samstíga í markaðshegðun, t.d. geta þau takmarkað framboð á vöru eða þjónustu til þess að geta hækkað söluverð með það að leiðarljósi að samræmd markaðshegðun leiði til hámörkunar sameiginlegs hagnaðar. Slík háttsemi getur verið mjög skaðleg fyrir viðskiptavini og allan almenning.“
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir