Íslendingar búa við lægstu fjármagnstekjuskatta og fyrirtækjaskatta á Norðurlöndunum. Þá greiða hátekjuhópar hérlendis mun lægri skatta af hæstu tekjum sínum heldur en tekjuháir á hinum Norðurlöndunum.
Hins vegar er meðalskattbyrði lágtekjufólks með hæsta móti á Íslandi, eða næsthæst á eftir Danmörku ef horft er til Norðurlandanna.
Þetta leiðir einfaldur samanburður á sköttum og skattbyrði tíu Evrópuríkja í ljós en byggt er á gögnum OECD og KPMG um meðalskattbyrði og skatthlutföll árin 2017 og 2018.
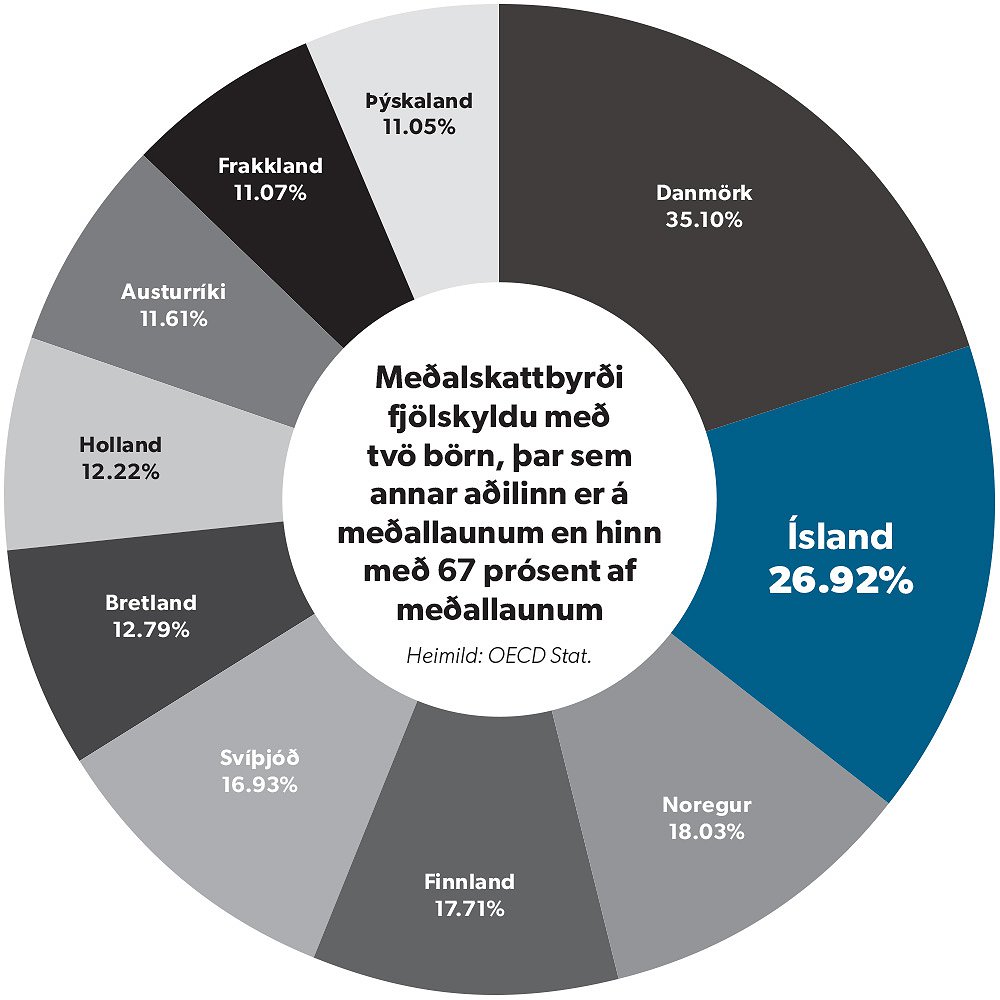
Árið 2017 greiddi íslensk fjölskylda með tvö börn, þar sem annað foreldrið er á meðallaunum en hitt þénar 67 prósent af meðallaunum, að jafnaði tæplega 27 prósent af tekjum sínum í beinan skatt. Skattbyrði fjölskyldna á sama stað í tekjustiganum var 35 prósent í Danmörku en miklu lægri í hinum samanburðarlöndunum.
Ef rýnt er í þróunina í löndum OECD frá aldamótum til dagsins í dag kemur í ljós að hvergi hefur skattbyrði þessa hóps aukist jafn mikið og á Íslandi. Hérlendis hefur skattbyrði hópsins aukist um rúm 5 prósent frá árinu 2000 en víðast hvar í þróuðum ríkjum hefur skattbyrði sama hóps dregist saman.
0,1 prósentið lifir á fjármagni
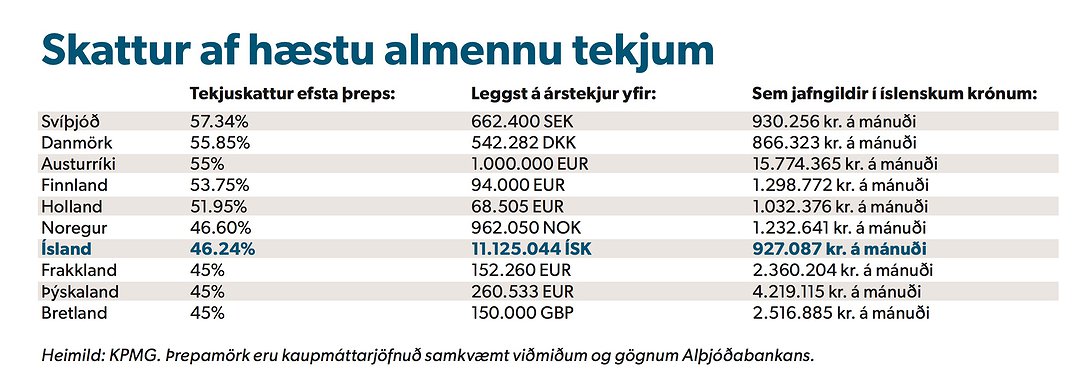
Tekjuskattur af hæstu launatekjum er talsvert lægri hér en á hinum Norðurlöndunum. Íslendingar greiða 46,24 prósenta skatt af tekjum yfir 927.087 krónum á mánuði, eða um 10 prósentustigum minna en Svíar og Danir. Þar eru fjármagnstekjuskattar einnig miklu hærri en á Íslandi.
Yfir 70 prósent fjármagnstekna einstaklinga renna til tekjuhæstu 10 prósenta Íslendinga, en til fjármagnstekna teljast vaxtatekjur, arður, söluhagnaður og leigutekjur. Af þeim 63,7 milljörðum sem runnu til 229 tekjuhæstu fjölskyldna á Íslandi árið 2017 voru 70 prósent í formi fjármagnstekna. Þeir 330 einstaklingar sem þénuðu allra hæstu tekjurnar árið 2016 samkvæmt gögnum ríkisskattstjóra (tekjuhæsta 0,1 prósentið) fengu 86 prósent af heildartekjum sínum í formi fjármagnstekna, að verulegu leyti sem söluhagnað af hlutabréfum og arðgreiðslur úr eignarhaldsfélögum.
„Í samanburði við aðrar OECD-þjóðir er meðferð skattkerfisins á Íslandi hlutfallslega hagstæðari hátekjufólki en lágtekjufólki“
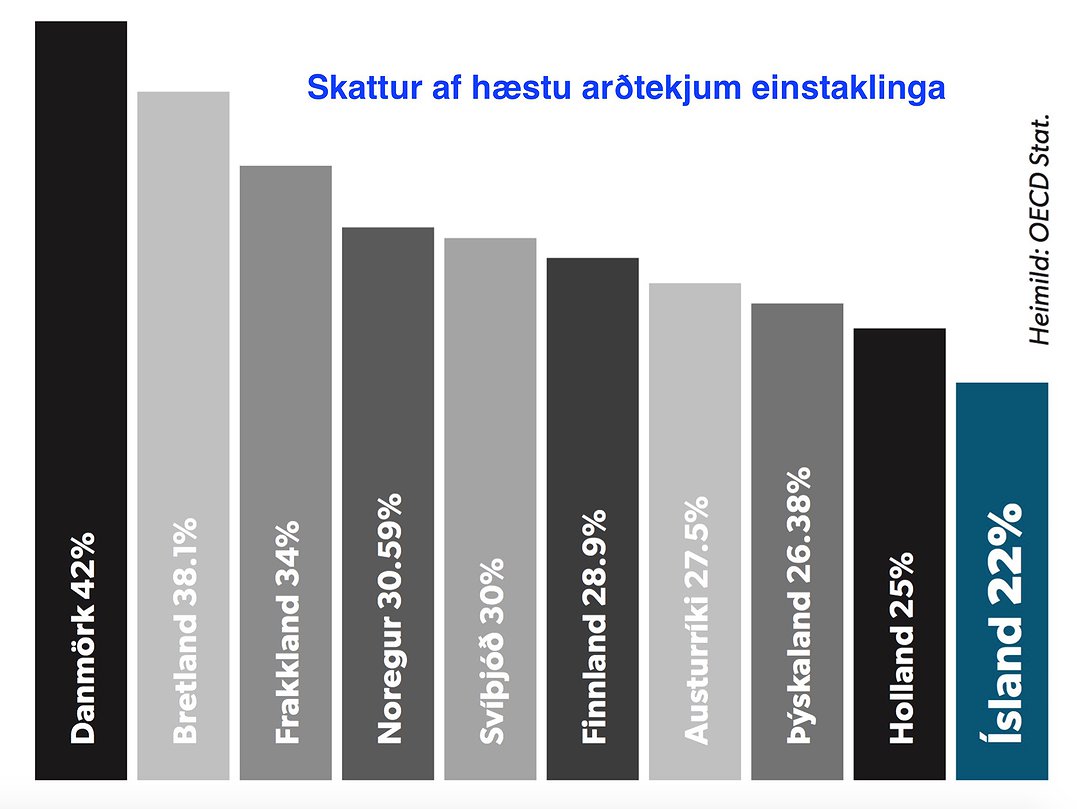
Sá afgerandi munur sem er á skatthlutföllum tekjuskatts (36,94 prósent í neðra þrepi) og fjármagnstekjuskatts (22 prósent) hérlendis felur í raun í sér margra milljarða ívilnun til þessara fjársterkustu hópa samfélagsins. „Í samanburði við aðrar OECD-þjóðir er meðferð skattkerfisins á Íslandi hlutfallslega hagstæðari hátekjufólki en lágtekjufólki,“ segja Stefán Ólafsson félagsfræðiprófessor og Arnaldur Sölvi Kristjánsson hagfræðingur í bók sinni Ójöfnuður á Íslandi sem kom út í fyrra.
Þyngri skattbyrði hélt aftur af lífskjarasókn lágtekjufólks
Kaupmáttur ráðstöfunartekna hefur aukist mest hjá tekjuhæstu fjölskyldum landsins undanfarin ár meðan þynging skattbyrðarnnar, einkum vegna raunrýrnunar persónuafsláttar og veikingar tekjutilfærslukerfa, hélt aftur af lífskjarasókn lágtekju- og millitekjufólks. Tölur Hagstofunnar og Ríkisskattstjóra sýna þetta svart á hvítu.
0,1 prósentið
Tugmilljóna launahækkanir forstjóranna í kauphöllinni
Verðmætasta starfsfólk Íslands: Tugmilljónatekjur íslenskra forstjóra
Eiginlega allir vilja að auðmenn borgi meiri skatt en hvað þýðir það?
Tekjuhæsta konan ein fárra á listanum
Ríkasta 1 prósentið á 12 prósent auðs Íslendinga


Athugasemdir