Óverðtryggð lán hafa aldrei verið eins stór hluti af heildarskuldum heimilanna eins og nú eða alls 27 prósent af skuldum heimilanna. Á fyrstu átta mánuðum ársins 2019 hafa hrein ný óverðtryggð íbúðalán heimilanna numið alls um 80 milljörðum króna og verðtryggð 26 milljörðum. Þetta kemur fram í nýrri skýrslu Íslandsbanka um íbúðamarkaðinn og nýrri mánaðarskýrslu Íbúðalánasjóðs.
Kerfisbundinn hvati til að taka verðtryggð lán
[links]Langstærstur hluti heildarskulda heimilanna er þó enn verðtryggður eða 72 prósent. Verðtryggð lán bera lægri greiðslubyrði framan af lánstímanum en óverðtryggð og því er auðveldara fyrir marga að standast greiðslumat sé lánið verðtryggt. Í skýrslu Íslandsbanka segir að í því felist kerfisbundinn hvati til verðtryggðrar skuldsetningar. Oft sé verðtryggð lán því eini raunhæfi valkosturinn fyrir lántakendur vilji þeir eignast húsnæði.
Óverðtryggð lán fara þó vaxandi hér á landi og eru nú 27 prósent af heildarskuldum heimilanna. Íslandsbanki telur að þessi aukning sé vegna aukinnar greiðslugetu heimilanna og neikvæðri upplifun þeirra af verðtryggðum lánum í efnahagsáfallinu fyrir áratug.
Óverðtryggðar skuldir aukist hraðar en verðtryggð frá árinu 2009
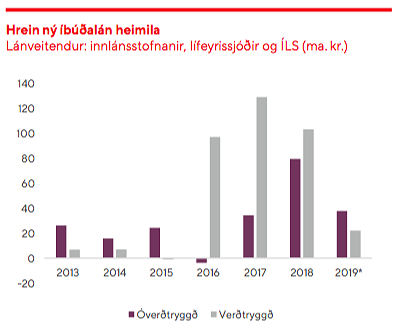
Á hverju ári á tímabilinu 2009 til 2019, að undanskildu árinu 2017, jukust óverðtryggðar skuldir hlutfallslega hraðar en verðtryggðar.
Á síðustu tveimur árum hefur ásókn í óverðtryggð lán aukist hratt. Á árunum 2017 og 2018 bættu heimilin við sig um 114 milljörðum af óverðtryggðum húsnæðisskuldum og um 231 milljarða af verðtryggðum húsnæðisskuldum, að teknu tilliti til uppgreiðslna.
Á fyrstu átta mánuðum þessa árs bættu íslensk heimili við sig um 80 milljörðum af hreinum nýjum óverðtryggðum íbúðalánum og um 26 milljörðum af hreinum nýjum verðtryggðum íbúðalánum, að því er fram kemur í nýrri mánaðarskýrslu Íbúðalánasjóðs.
Ef fyrstu átta mánuðir 2019 eru bornir saman við sama tímabili í fyrra má sjá heildarfjárhæðir nýrra íbúðalána heimilanna, að frádregnum umfram- og uppgreiðslum eldri lána, dregist saman á nafnvirði um 3,6 prósent. Þó mælist vöxtur óverðtryggðra lána tæp 41 prósent á milli ára en á móti vegur að hrein ný verðtryggð lán drógust saman um 51 prósent á verðlagi hvors árs.
Vextir lækkað um allt að 1,7 prósent
Frá því að stýrivextir Seðlabankans hófu að lækka í maí síðastliðnum hafa vextir á fasteignalánum einnig almennt farið lækkandi. Í skýrslu Íbúðalánasjóðs kemur fram að innan lífeyrissjóðanna hafa vextir á óverðtryggðum lánum lækkað að meðaltali um 0,92 prósentustig. Minnst hafa þau kjör lækkað frá maímánuði um 0,5 prósentustig á föstum vöxtum til þriggja ára hjá Frjálsa lífeyrissjóðnum og mest um 1,7 á samskonar lánum hjá Lífeyrissjóði verslunarmanna.
Innan bankakerfisins hafa óverðtryggðir vextir húsnæðislána lækkað að meðaltali um eitt prósentustig frá því í maí, eða frá 0,75 prósentustigum á föstum vöxtum til þriggja ára hjá Landsbankanum og upp í 1,3 prósentustig á föstum vöxtum til fimm ára hjá Íslandsbanka.
Lægstu kjör á verðtryggðum fasteignalánum hafa lækkað bæði innan lífeyrissjóðanna og bankanna um 0,5 prósentustig frá því í byrjun maí. Hagstæðustu vaxtakjör sem bjóðast á verðtryggðum fasteignalánum innan lánakerfisins eru líkt og áður innan lífeyrissjóðanna. Þar eru lægstu breytilegu verðtryggðu vextir komnir niður í 1,64 prósent og hagstæðustu kjör á óverðtryggðum lánum standa nú í 4,6 prósent vöxtum.
Heildarskuldir heimilanna jukust um fjögur prósent í fyrra
Í skýrslu Íslandsbanka kemur fram að skuldir heimilanna hófu að vaxa að raungildi á árinu 2017 eftir mikla lækkun árin þar á undan. Á árinu 2017 jukust heildarskuldir heimilanna um 3 prósent árið 2017 og tæp 4 prósent á síðastliðnu ári.
Samkvæmt Íslandsbanka er vöxtur skulda heimilanna er alfarið drifinn áfram af húsnæðisskuldum en aðrar skuldir heimilanna hafa haldið áfram að dragast saman.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.
lán
Sífellt fleira ungt fólk með neysluskuldir á bakinu
Umboðsmaður skuldara telur nauðsynlegt að grípa til aðgerða vegna skyndilána













































Athugasemdir