Í nýrri skýrslu Reykjavík Economics fyrir Íslandsbanka, um stöðu mála á húsnæðismarkaði, er meðal annars fjallað um þau stjórntæki sem stjórnvöld og seðlabankar hafa sem kalla mætti þjóðhagsvarúðarstjórntæki (e. Macroprudential Policy Framework - MaP).
Tilgangur þeirra er að vakta þá þætti sem „gætu raskað stöðugleika fjármálakerfisins“. Þeir beita varúðartækjum í því skyni að fyrirbyggja og bregðast við kerfisáhættu, að því er segir í skýrslunni, en umræða um þau hefur ekki síst verið mikil eftir fjármálakreppuna fyrir tæpum áratug. Í því samhengi hefur meðal annars verið horft til þess hvernig seðlabankar geti greint betur eignabólur.
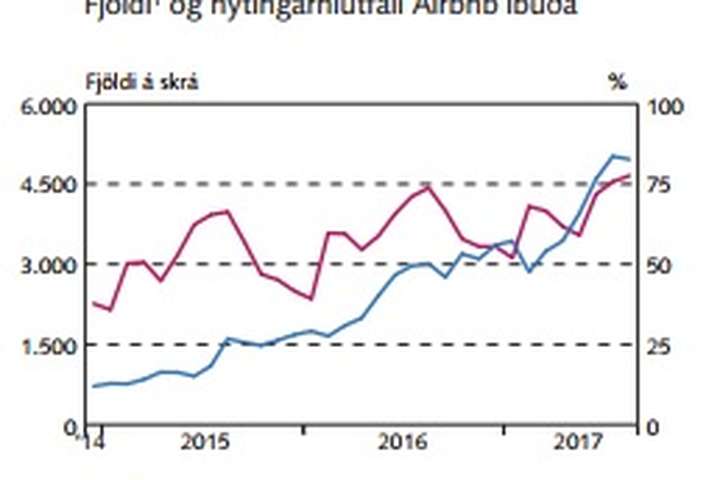
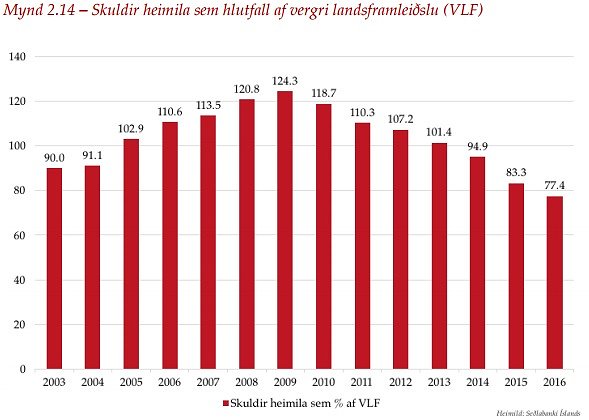
Töluverð umræða hefur átt sér stað hér á landi að undanförnu, um hvort fasteignabóla sé að koma fram, en fasteignaverð hefur hækkað um tæplega 20 prósent á einu ári. Mikil eftirspurn er eftir eignum, en töluvert vantar upp á að framboð sé nægilegt til að mæta eftirspurninni. Búist er við því að fasteignaverð muni halda áfram að hækka á næstu misserum.
Vopnin til að berjast gegn bólum
Í skýrslunni er meðal annars vitnað til hugmynda Avinash Dixit, hagfræðings frá Indlandi, sem fjalla meðal annars um hvernig með tryggja rekstrarhæfi fjármálastofnanna með þjóðhagsvarúðartækjum í tengslum við framkvæmd peningastefnunnar.
Fram kemur í skýrslunni að þjóðhagsvarúðartækin, sem hægt sé að nota, til að kæla hagkerfið og fasteignamarkaði, séu nokkur.
Nefnt er að vaxtastýringartæki seðlabanka eigi almennt á litið að vera nægjanlegt til að draga úr mögulegri húsnæðisverðbólu. Þetta sé þó meiri áskorun í starfsemi seðlabanka í dag en oft áður vegna þess að stýrivextir margra seðlabanka hafa verið í sögulegu lágmarki í þeim tilgangi að styðja við endurreisn hagkerfa eftir alþjóðlegu fjármálakreppuna.
Hvernig mætti hugsa sér að stjórntækin væru nýtt?
Sérstaklega eru nefndar fjórar leiðir í skýrslunni.
Fyrst er að nefna lækkun á veðhlutföllum lána. „Þjóðhagsvarúðarstjórntæki myndu fyrst og fremst koma að gagni við að stjórna lánsfjárhlutfalli (e. Loan-to-Value – LTV), t.d. með því að lækka almennt lánsfjárhlutfall úr 80% í 75% af markaðsvirði í viðskiptum,“ segir í skýrslunni.
Önnur leið væri að setja skilyrði um hlutfall tekna og greiðslubyrði útistandandi lána (e. debt-service-to-income – DSTI), þ.e.a.s. að „lán geti ekki verið hærri en ákveðin fjöldi mánaðatekna viðkomandi húsnæðiskaupanda eða ekki hærra en ákveðin hlutfallstala af ráðstöfunartekjum viðkomandi,“ að því er segir í skýrslunni.
Þriðja leiðin, sem nefnd er, væri að takmarka ákveðna gerð útlána (e. sectoral capital requirements) og krefja lánveitendur, t.d. banka um að binda fé á móti útlánum. Íslenskir bankar eru undir slíkum skilyrðum en ekki lífeyrissjóðir. Vaxtakjör lífeyrissjóða eru um þessar mundir mun betri en hjá bönkunum, en veðhlutföllin eru hærri.
Til viðbótar má nefna að auka mætti bindiskyldu lánveitenda.
AGS kveikir á perunni
Þá er vitnað til þess í skýrslunni að Alþjóðagjaleyrissjóðurinn (AGS) hafi komið inn á beitingu þjóðhagsvarúðartækja á húsnæðismarkaði í lokayfirlýsingu sinni á dögunum, en þar sagði m.a.: „Þrýstingur á húsnæðismarkaði gæti leitt til ofhitnunar. Vöxtur íbúðalána er enn hóflegur en er að aukast, sem kallar á aðgætni. Þjóðhagsvarúðartækjum skal beita eftir þörfum, þ.á.m. nýjum tækjum er takmarka lánveitingar í erlendri mynt til óvarinna aðila og mögulega banna lánveitingar lífeyrissjóða. Eftirspurn á íbúðamarkaði gæti áfram aukist umfram nýbyggingar og þrýst húsnæðisverði upp á við. Ef hækkandi framfærslukostnaður fælir erlent vinnuafl frá gæti vinnumarkaðurinn ofhitnað. Frekari háar launahækkanir gætu aukið enn á innlendan eftirspurnarþrýsting.“
Már Guðmundsson, seðlabankastjóri, vísaði einnig til þessa í ræðu sinni á aðalfundi bankans í lok mars, að mögulega þyrfti að bregðast við aðstæðum á markaði. „Því er ekki að leyna að vaxandi áhyggjur eru af aðstæðum á fasteignamarkaði og til þess kann að koma á næstunni að tiltæk þjóðhagsvarúðartæki verði virkjuð til að draga úr áhættu sem tengist þeim,“ sagði Már.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir