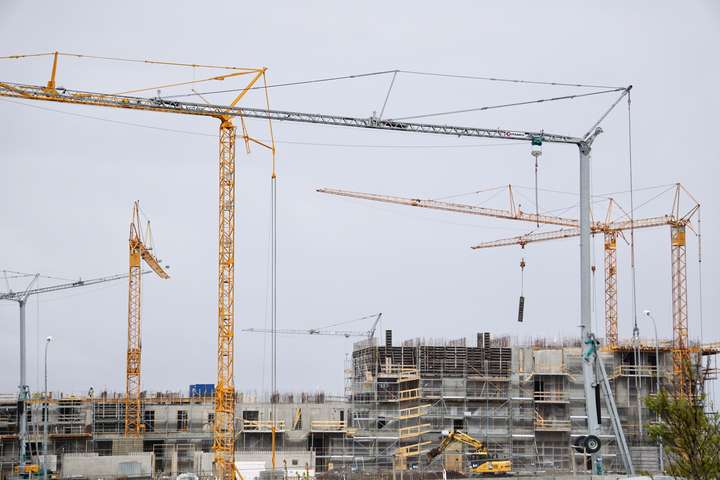
Alls lánuðu lífeyrissjóðir landsins 101,6 milljarðar króna í sjóðsfélagalán á árinu 2019. Það er hæsta upphæð í krónum talið sem þeir hafa nokkru sinni lánað til íbúðarkaupa, en fyrra metið var 99,2 milljarðar króna árið 2017. Þegar tekið er tillit til verðbólgu síðustu tveggja ára var raunvirði útlána þó hæst á því ári.
Þetta kemur fram í nýlega birtum tölum Seðlabanka Íslands um lífeyrissjóðakerfið.
Heildarumfang verðtryggðra lána sem lífeyrissjóðirnir hafa veitt jókst um 17 prósent á árinu 2019. Það fór úr 353 milljörðum króna í 414 milljarða króna. Á sama tíma jókst hins vegar umfang óverðtryggðra lána sem sjóðirnir veittu þeim sem borga í þá um 42,5 prósent, fór úr 80 milljörðum króna í 114 milljarða króna.
Verðtryggðu lánin eru þó enn mun hærra hlutfall af heildarútlánum lífeyrissjóða en þau óverðtryggðu, eða 78 prósent á móti 12 prósentum.
Óverðtryggð lántaka jókst mikið
Óvertryggð lántaka sótti því í sig veðrið á síðasta ári. Í október 2019 gerðist það í þriðja sinn í sögu íslenska lífeyrissjóðakerfisins að sjóðsfélagar tóku meira að láni óverðtryggt en verðtryggt. Í hin tvö skiptin, í desember 2018 og í janúar 2019, hafði verðbólga hækkað nokkuð skarpt og var á bilinu 3,4 til 3,7 prósent, eftir að hafa verið að mestu undir 2,5 prósent verðbólgumarkmiði Seðlabankans frá því í febrúar 2014. Í október var hún hins vegar 2,8 prósent og spár gerðu ráð fyrir að verðbólgan myndi fara við og jafnvel undir 2,5 prósent verðbólgumarkmið í nánustu framtíð. Það gerðist síðan í desember þegar skörp lækkun skilaði verðbólgunni niður í tvö prósent. Í janúar lækkaði hún enn frekar og mælist nú 1,7 prósent.
Við þessu brugðust íslenskir lántakendur. Í nóvember og desember í fyrra tóku þeir mun frekar verðtryggð lán hjá lífeyrissjóðunum en óverðtryggð. Í nóvember var hlutfallið 65 á móti 35 prósentum og í desember 59 á móti 41 prósenti, verðtryggðum lánum í vil.
Þessi þróun bendir til þess að íslenskir neytendur séu orðnir mun meðvitaðri um hvernig vindar blása í efnahagslífinu hverju sinni þegar þeir ákveða hvora lánaleiðina þeir feta. Þegar verðbólga hækkar færa þeir sig yfir í óverðtryggð lán, en þegar hún lækkar þá snúa þeir sér í auknum mæli aftur að töku verðtryggðra lána.
Reyna að hefta vöxtinn
Útlánaaukning lífeyrissjóðanna á síðasta ári athyglisverð af nokkrum ástæðum. Í fyrsta lagi vegna þess að það hægði verulega á hækkun húsnæðisverðs í fyrra, en vísitala kaupverðs alls íbúðarhúsnæðis á höfuðborgarsvæðinu hækkaði um 2,4 prósent á árinu 2019. Til samanburðar hækkaði húsnæðiverðið um 13,6 prósent á árinu 2017 og 5,8 prósent á árinu 2018.
Í öðru lagi þá var, líkt og áður sagði, umtalsverð verðbólga í lok árs 2018 og í byrjun árs 2019. Verðbólga hefur veruleg áhrif á lánakjör fjölda Íslendinga þar sem flestir þeirra eru með verðtryggð lán. Þegar leið á árið í fyrra lækkaði verðbólgan hins vegar skarpt og mælist nú 1,7 prósent, eða vel undir 2,5 prósent verðbólgumarkmiði Seðlabanka Íslands.
Í þriðja lagi hafa stærstu lífeyrissjóðir landsins: Lífeyrissjóður starfsmanna ríkisins (LSR), Lífeyrissjóður verzlunarmanna og Gildi allir reynt að draga úr eftirspurn eftir sjóðsfélagalánum hjá sér með því að þrengja lánaskilyrði og hækka vexti hjá sér.
Lífeyrissjóðirnir bjóða hins vegar enn upp á miklu betri íbúðalánakjör en viðskiptabankarnir. Lægstu breytilegu verðtryggðu vextir sem þeir bjóða á grunnlánum (65 til 70 prósent af kaupverði) eru 1,69 prósent. Til samanburðar eru lægstu sambærilegu lán sem viðskiptabanki veitir hjá Landsbankanum, þar sem kjörin eru 3,2 prósent á 70 prósent láni.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir