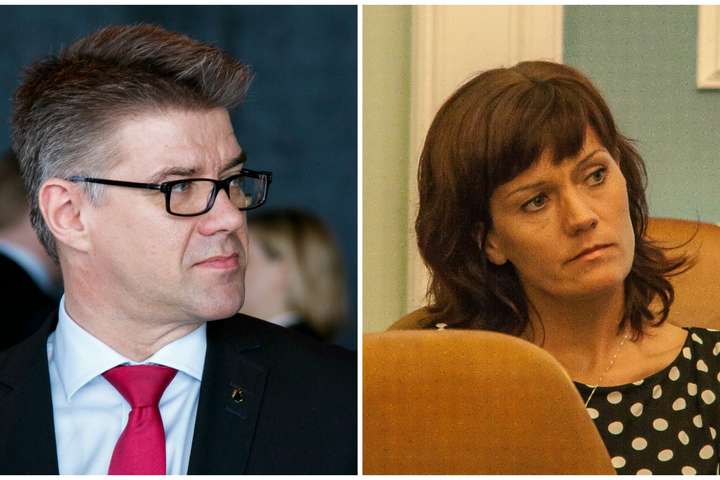

Gunnar Bragi Sveinsson, sjávarútvegs- og landbúnaðarráðherra, og Elsa Lára Arnardóttir, þingmaður Framsóknarflokksins, segja nauðsynlegt að skoða allar hugmyndir um að „minnka frekar vægi verðtryggingar“ ef það er ekki meirihluti fyrir því á Alþingi að afnema verðtryggingu. Þetta kemur fram í aðsendri grein sem þau skrifa saman í Fréttablaðið í dag.
Þar leggja þau fram nokkrar leiðir til að draga úr vægi verðtryggingar og færa áhættu, og þar af leiðandi kostnað, vegna hennar í auknum mæli yfir á lánveitendur. Íbúðalán á Íslandi eru veitt af Íbúðalánasjóði í eigu ríkisins, viðskiptabönkum, sem að mestu eru í eigu ríkisins, og lífeyrissjóðum, í eigu sjóðsfélaga. Aukið tap og áhætta lánveitenda vegna verðtryggðra lána, sem eru um 80 prósent allra húsnæðislána, myndi því færast óbeint yfir á ríkissjóð og lífeyrissjóði.
Helsta kosningamál Framsóknar
Afnám verðtryggingar var eitt helsta kosningamál Framsóknarflokksins fyrir kosningarnar 2013. Þann 22. apríl 2013 skrifaði Sigmundur Davíð Gunnlaugsson, formaður Framsóknarflokksins,, pistill á bloggsíðu sína þar sem fyrirsögn var „Framsóknarstjórn eða verðtryggingarstjórn“. Þar sagði hann að staðan væri ekki flókin. Ljóst yrði að næsta ríkisstjórn yrði annað hvort um áherslur Framsóknarflokksins eða að það yrði mynduð ríkisstjórn gegn þeim. „Annað hvort verður mynduð ríkisstjórn um skuldaleiðréttingu, afnám verðtryggingar og heilbrigðara fjármálakerfi eða ríkisstjórn þeirra sem telja í lagi að láta vogunarsjóði ákveða hvenær Ísland brýst úr viðjum skulda og hafta, ríkisstjórn sem telur ekki rétt að nýta einstakt tækifæri til að koma til móts við skuldsett heimili, ríkisstjórn um óbreytt fjármálakerfi, ríkisstjórn um verðtryggingu“.
Í stefnuskrá Framsóknarflokksins fyrir kosningarnar 2013 kom skýrt fram að flokkurinn ætlaði sér að afnema verðtryggingu á neytendalánum. Undir þeim lið sagði: „Fyrsta skrefið verði að setja þak á hækkun verðtryggingar neytendalána. Skipaður verði starfshópur sérfræðinga til að undirbúa breytingar á stjórn efnahagsmála samhliða afnámi verðtryggingarinnar, meðal annars til að tryggja hagsmuni lánþega gagnvart of miklum sveiflum á vaxtastigi óverðtryggðra lána.“
Starfhópur um afnám verðtryggingu skilaði af sér 2014 og meirihluti hennar komst að þeirri niðurstöðu að ekki ætti að afnema verðtryggingu.
Bjarni ætlar ekki að afnema verðtryggingu
Það virðist þó ekki vera nein eining á meðal stjórnarflokkanna um afnám verðtryggingar og ríkisstjórnin hefur ekki lagt fram neinar áætlanir um hvernig slíkt afnám ætti að fara fram.
Í útvarpsviðtali á dögunum sagði Sigmundur Davíð, sem situr ekki lengur í ríkisstjórn, að þegar hann hafi sagt af sér sem forsætisráðherra hafi verið búið að undirbúa kynningu á afnámi verðtryggingarinnar. Kynna hefði átt „mjög flott plan“ í Hörpu í september á þessu ári. Hann segir að nú sé kominn upp sú staða að ekkert standi í vegi fyrir því að „klára þetta verðtryggingarmál“.
Bjarni Benediktsson, formaður Sjálfstæðisflokksins og fjármála- og efnahagsráðherra, hefur hins vegar margoft sagt opinberlega að verðtrygging verði ekki afnumin. Fyrir ríkisstjórnarfund í síðustu viku sagði Bjarni að í burðarleggnum væri frumvarp sem drægi úr vægi verðtryggingar en hann þvertók fyrir það að ríkisstjórnin væri að ráðast í einfalt afnám verðtryggingar. „Ég hef aldrei talað fyrir því að á íslandi verði hægt, með einu pennastriki, að afnema verðtryggingu,“ sagði Bjarni.
Greint var frá því í janúar að unnið hafi verið að frumvarpi um breytingar á verðtryggðum lánum í fjármála- og efnahagsráðuneytinu. Þær breytingar áttu að þrengja að 40 ára jafngreiðslulánum og fara með þau niður í 25 ár. Líklegt verður að teljast að það sé frumvarpið sem Bjarni ræddi um í síðustu viku.
Vilja fá fram tillögur um fullt afnám
Í grein sinni í dag segja Gunnar Bragi og Elsa Lára að þær tillögur sem munu mynda frumvarp Bjarna, og eigi að draga úr vægi verðtryggingar, hafi eingöngu verið lauslega kynntar fyrir þingflokki Framsóknar. Endanlegar tillögur hafi heldur ekki verið kynntar í ríkisstjórn. „Þessar tillögur ná aðeins til ákveðins hóps og efumst við ekki um að það verði til mikilla bóta fyrir þann hóp. En við, ásamt fleirum, höfum sett fyrirvara við þau drög og er ástæðan sú að við sjáum ekki hvernig koma eigi til móts við þá tugi þúsunda sem nú þegar eru með verðtryggð lán.[...]Ef þessar tillögur eru „góðar“ þá er ekki útilokað að um þær náist sátt. Mikilvægt er þó að um leið séu næstu skref kynnt að fullu afnámi verðtryggingar af neytendalánum.“
Þau telja síðan upp fjórar hugmyndir sem fram hafi verið settar um hvernig megi draga úr verðtryggingu. Þær eru:
- setja þak á verðtryggingu þannig að lántaki og lánveitandi skipti með sér áhættu. Með þessu verði tryggt að ef verðbólgan fer yfir ákveðna prósentu þá taki lánveitandi á sig áhættuna umfram það.
- að gera breytingar á útreikningi verðbólgu og verðtryggingar þannig að framvegis verði notuð samræmd vísitala neysluverðs (SVN) í stað vísitölu neysluverðs (VNV). Þannig væri húsnæðisþáttur tekinn út úr vísitölunni.
- að setja takmarkanir á fjölda þeirra verðtryggðu lána sem lánastofnanir geta átt. En það er nú svo að verðtryggðu lánasöfn/eignasöfn bankanna aukast verulega þegar verðbólga fer af stað. Það verður eignatilfærsla frá heimilum landsins til fjármálastofnana.
- að breyta útreikningi verðtryggðra lána þannig að breytingar á vísitölu reiknist á og greiðist af hverjum gjalddaga fyrir sig en ekki höfuðstól. Þannig komum við í veg fyrir þau snjóboltaáhrif sem verðtryggingin hefur á lánasöfn.
Lánveitandinn er að mestu ríkið
Þrjár tillaganna sem settar eru fram í grein Gunnars Braga og Elsu Láru miða að því að færa aukna áhættu af verðtryggingu, og kostnað vegna hennar, yfir á lánveitendur. Þeir aðilar sem eru langstærstir á íbúðalánamarkaði eru Íbúðalánasjóður, Landsbankinn, Íslandsbanki og Arion banki. Um síðustu áramót voru 82 prósent íbúðalána þeirra verðtryggð. Í Fréttablaðinu í morgun kemur fram að 80 prósent nýrra íbúðalána Landsbankans á þessu ári séu verðtryggð og 73 prósent íbúðalána Íslandsbanka.
Þrjú fyrstnefndu fjármálafyrirtækin eru öll í eigu íslenska ríkisins auk þess sem það á 13 prósent hlut í Arion banka. Því væri verið að færa þá áhættu sem rætt er um yfir á ríkissjóð miðað við núverandi stöðu. Auk þess er 65 prósent af fjármögnun viðskiptabankanna innlán.
Til hefur staðið að selja bæði Íslandsbanka og hluta Landsbankans, þótt þau áform virðist sem stendur í salti. Ef aukin áhætta af verðtryggðum neytendalánum, sem eru uppistaðan af neytendalánum beggja banka, er færð yfir á þá mun það óhjákvæmilega hafa áhrif á verðmiðann á þeim. Og þá til lækkunar.
Þess til viðbótar má ganga út frá því að þak á verðtryggingu eitt og sér muni leiða til hærri vaxta hjá þeim sem veita íbúðarlán, enda munu vextirnir þá þurfa að gera ráð fyrir þeirri áhættu.
Kjarninn greindi frá því í vikunni að alls hafi 85 prósent þeirra nýju lána sem íslenskar innlánsstofnanir veittu viðskiptavinum sínum á fyrstu sex mánuðum ársins verðtryggð. Bankar lánuðu samtals 39,3 milljarða króna að frádregnum uppgreiðslum til heimila landsins á fyrri helmingi ársins 2016 og þar af voru 33,3 milljarðar króna verðtryggð lán. Einungis sex milljarðar króna voru óverðtryggð lán.
Verðbólga hefur verið lág á Íslandi undanfarin ár og undir 2,5 prósent verðbólgumarkmiði Seðlabanka Íslands frá því í febrúar 2014. Sem stendur er hún 1,1 prósent. Verðbólgan hefur verið svona lág vegna þess að hrávöruverð, aðallega á olíu, hefur verið lágt á heimsmarkaði. Innlend verðbólga hefur verið mun hærri. Ef tillaga Framsóknarþingmannanna um að taka húsnæðisliðinn út úr vísitölu neysluverðs væri hér verðhjöðnun upp á 0,6 prósent.
Lífeyrissjóðir hafa aukið hlutdeild sína mikið
Hinir stóru leikendurnir á íbúðalánamarkaði eru lífeyrissjóðir landsins. Þeir hafa bætt kjör til sinna sjóðsfélaga mikið síðastliðið ár og stóraukið hlutdeild sína í nýjum lánum.
Kjarninn greindi frá því um liðna helgi að lífeyrissjóðir landsins virðast hafa tekið sér forystuhlutverk í veitingu íbúðalána á undanförnu tæpu ári. Þeir lánuðu rúmlega 38 milljarða króna til íslenskra heimila á fyrri helmingi ársins, samkvæmt nýjum tölum frá Seðlabanka Íslands. Hlutdeild sjóðanna á íbúðalánamarkaði hefur aukist verulega eftir að nokkrir stórir lífeyrissjóðir hófu að bjóða allt að 75 prósent íbúðalán, betri vaxtakjör en bankarnir, óverðtryggð lán og lægra lántökugjald á seinni hluta árs 2015.
Til samanburðar námu lán lífeyrissjóðanna til heimila rétt tæplega fimm milljörðum króna á sama tímabili í fyrra, áður en lífeyrissjóðirnir hófu í raun þessa innreið sína á íbúðalánamarkaðinn. Á seinni helmingi ársins 2015 voru veitt lán fyrir 16,7 milljarða króna, og útlánin hafa hækkað jafnt og þétt.
Hlutdeild verðtryggðra lána er mun meiri en óverðtryggðra. Verðtryggð lán á fyrri helmingi ársins námu ríflega 28 milljörðum króna en óverðtryggð rúmlega 10 milljörðum. 1817 ný verðtryggð lán voru veitt heimilum á fyrri hluta ársins en 648 óverðtryggð, samtals 2465 ný lán.
Tillögur Framsóknarþingmannanna miða við að færa meiri áhættu yfir á lífeyrissjóðina frá lántakendum þannig að þeir verði að axla stærri hluta kostnaðar verðbólguskota. Þær breytingar munu nær örugglega leiða til hækkunar á þeim vöxtum sem lífeyrissjóðir bjóða í dag.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir