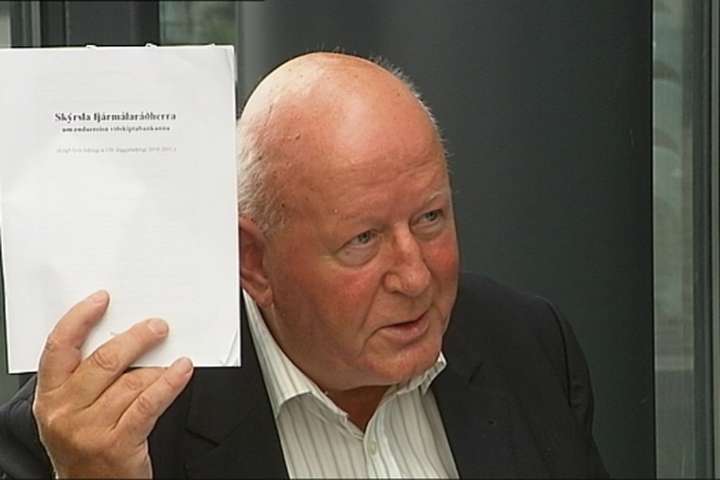

Víglundur Þorsteinsson, fyrrum eigandi BM Vallár, segir að stjórnmálamenn, embættismenn í ráðuneytum og Fjármálaeftirlitið (FME) hafi framið stórfelld og margvísleg lögbrot þegar þeir ákváðu að breyta stofnúrskurði eftirlitsins um stofnun nýrra banka á grunni þeirra þriggja sem féllu í október 2008. Víglundur vill meina að með þessu hafi erlendir „hrægammasjóðir“ átt að hagnast um 300 til 400 milljarða króna á kostnað þjóðarinnar.
Víglundur hefur sent gögn á fjölmiðla sem eiga að rökstyðja þessar ávirðingar. Á meðal þeirra gagna eru stofnefnahagsreikningar nýju bankanna þriggja sem settir voru á fót í október 2008, í kjölfar bankahrunsins. Hægt er að lesa öll gögnin sem Víglundur sendi hér, hér, hér, hér, hér, hér, hér, hér, hér og hér.
Í átta blaðsíðna minnisblaði sem Víglundur sendi fjölmiðlum og alþingismönnum segir m.a.: „ Hinn 1. febrúar 2009 tók við ný ríkisstjórn, vinstri stjórn sem kenndi sig við norræna velferð. Fljótlega eftir að hún tók til starfa hófst stjórnin handa við það að leita leiða til að breyta ákvörðunum FME um stofnúrskurði bankanna í október 2008.
Þessi vinna fór mjög leynt og var ekki endanlega upplýst um hana fyrr en fundargerðir hinnar svokölluðu stýrinefndar um samninga við erlendu kröfuhafana fengust afhentar með ákvörðun Úrskurðanefndar um upplýsingamál. Ónákvæma og villandi frásögn af þeim samningum gaf að lesa í skýrslu fjármálaráðherra SJS um endurreisn viðskiptabankanna í mars 2011.
Fundargerðir stýrinefndarinnar staðfesta að mönnum var ljóst að í störfum þessum væri unnið á mörkum þess sem löglegt var. Nefndarmenn höfðu m.a. áhyggjur af því að þeir kynnu að brjóta gegn stjórnarskrá í sínum störfum, sömuleiðis voru lögfræðiálit fengin til þess að kanna kosti þess að fara fram hjá neyðarlögunum með því að fá FME til að breyta eða afturkalla stofnúrskurðina. Sem FME gerði ekki. Þótt FME hafi síðar horft aðgerðalaus á og beinlínis tekið þátt í þeim meintu brotum sem á eftir fylgdu.
Skemmst er frá því að greina að menn létu þessar vangaveltur ekki stöðva sig. Þetta starf leiddi til þess að fjármálaráðherrann gerði árið 2009 samninga við skilanefndir gömlu bankanna um að hleypa þeim inn í nýju bankana í þeim tilgangi að taka upp stofnúrskurði FME frá haustinu 2008 til ábata fyrir kröfuhafa gömlu bankanna. Þátttakendur í þessu starfi voru fjölmargir starfsmenn ráðuneyta, skilanefnda og hinna nýju banka og á hliðarlínunni stóðu Fjármálaeftirlitið og Seðlabankinn.“
Ítarleg umfjöllun um endurskipulagningu í bók
Frá bankahruni hafa blaðamenn Kjarnans fjallað mjög mikið um endurskipulagningu íslensks fjármálakerfis, og þar á meðal endurreisn viðskiptabankanna þriggja. Greinarhöfundur og Magnús Halldórsson skrifuðu m.a. bók, Ísland ehf.- auðmenn og áhrif eftir hrun, sem kom út í ágúst 2013. Í henni er fjallað ítarlega um endurskipulagningu íslensks viðskiptalífs eftir að efnahagskerfið fór á hliðina haustið 2008.
Einn kafli bókarinnar heitir „fyrst þarf að þvo bankana“. Í honum er fjallað um það þegar samið var við kröfuhafa föllnu bankanna um að þrotabú þeirra myndu taka við eignarhaldi tveggja þeirra.
Kaflinn er endurbirtur hér að neðan með nýjum millifyrirsögnum og nauðsynlegum uppfærslum:
[caption id="attachment_8266" align="alignnone" width="640"] „Þetta er við fyrstu sýn sláandi,“ sagði Sigmundur Davíð Gunnlaugsson, forsætisráðherra, í viðtali við þáttinn Í bítið á Bylgunni í morgun, þar sem gögn um endurreisn nýju bankanna og samninga við kröfuhafa voru til umræðu, meðal annars út frá gögnum sem Víglundur Þorsteinsson, fyrrverandi stór eigandi BM Vallár, hefur aflað sér og sent á Alþingi og fjölmiðla.[/caption]
„Samkeppniseftirlitið taldi að við bankahrunið hafi um 70 prósent af 120 stærstu fyrirtækjum landsins verið undir beinum eða óbeinum yfirráðum banka. Annað hvort voru bankarnir beinlínis búnir að taka fyrirtækin yfir eða skuldastaða þeirra var þess eðlis að þau voru í gjörgæslu bankanna og gátu ekki ráðið sínum málum sjálf. Þessi 120 fyrirtæki mynduðu um helming íslensks þjónustumarkaðar.
Þótt ekki hafi verið birtar rannsóknir sem sýna hver staðan var hjá öllu atvinnulífinu var það skoðun Samkeppniseftirlitsins og allra stóru bankanna að þessa tölu, 70 prósent, megi í raun yfirfæra á starfsemi landsins í heild. Því stóðu stjórnvöld, stofnanir og atvinnufyrirtæki frammi fyrir risavöxnu og einstöku verkefni. Hvernig átti að endurskipuleggja allt á Íslandi? Og hver átti að gera það?
Augljósasta svarið var að bankarnir, sem héldu að mestu leyti á skuldum atvinnulífsins, ættu að sjá um endurskipulagninguna. Vandamálið var að bankarnir sjálfir voru ekki fjármagnaðir og óvissa ríkti um hvort sú leið sem farin var við stofnun þeirra myndi halda. Þeir höfðu því ekki getu til að takast á við það risavaxna verkefni sem þeir þurftu – og áttu – að taka að sér.
Þurftu að vita hvað bankarnir áttu og skulduðu
Snemma árs 2009 blasti því þessi staða við. Það þurfti að endurskipuleggja bankana þrjá, Landsbanka, Íslandsbanka og Arion banka, áður en þeir gátu farið að endurskipuleggja viðskiptavini sína. Skipti þar engu hvort um var að ræða fyrirtæki eða einstaklinga. Banki sem veit í raun ekki hversu miklar eignir eða skuldir hann á getur ekki ráðist í að að skrifa niður skuldir annarra.
Þegar bankarnir þrír voru stofnsettir voru allar innstæður færðar yfir í þá. Til að standa undir þeim var mikið magn eigna, sem með réttu tilheyrði kröfuhöfum föllnu bankanna, fært með. Virði þessara eigna var mjög óljóst. Í neyðarlögunum segir: „Fjármálaeftirlitinu er heimilt að taka í sínar vörslur þær eignir sem mæta eiga skuldbindingum fjármálafyrirtækis og láta meta verðmæti eigna og ráðstafa þeim til greiðslu áfallinna krafna eftir því sem þörf krefur“. Við þær aðstæður sem ríktu um haustið 2008 og fram á vorið 2009 treysti sér hins vegar enginn til að meta eignirnar nákvæmlega og miklir fyrirvarar voru gerðir allt mat sem fór fram.
Samkvæmt þeirri áætlun sem lagt var upp með í neyðarlögunum og við stofnun nýju bankanna var slíkt verðmat nauðsynlegt. Kröfuhafarnir áttu að fá allt umframvirði þeirra eigna sem færðar voru til nýju bankanna til banka með skuldabréfi þegar búið væri að leggja mat á þær. Eignirnar voru sannarlega færðar yfir á lágu virði. Það má segja að gefinn hafi verið afsláttur af þeim. Sá afsláttur var ekki hugsaður sem varanlegur afsláttur. Alltaf stóð til að virðisaukningu, eigna umfram það sem þurfti til að mæta innstæðum, yrði skilað til kröfuhafanna.
Deloitte fór fram á skaðleysi vegna matsins
Í bráðabirgðastofnefnahagsreikningum bankanna þriggja, sem gerðir voru 14. nóvember 2008, var gert ráð fyrir að eignir þeirra yrðu 2.886 milljarða króna virði. Þar af myndi ríkið leggja þeim til 385 milljarða króna og síðan yrðu gefin út skuldabréf til gömlu bankanna sem greiðsla fyrir mismun eigna og skulda. Virði þeirra skuldabréfa átti að vera 1.153 milljarðar króna. Deloitte var síðan fengið til að leggja mat á yfirfærðar eignir og skuldir. Því mati var skilað 22. apríl 2009 og gaf til kynna að endurheimtur lána sem færð voru yfir í nýju bankanna yrðu 47-55 prósent. Það þýddi að útgefin skuldabréf til gömlu bankanna yrðu samtals 442-766 milljarðar króna. Þau skuldabréf áttu að greiðast í erlendum gjaldeyri. Deloitte fór hins vegar fram á algjört skaðleysi. Samkvæmt því gat fyrirtækið ekki undir neinum kringumstæðum verið gert ábyrgt fyrir matinu ef kröfuhafar myndu rengja það fyrir dómstólum.
Kröfuhafar bankanna voru ekki sáttir við þá áætlun sem lögð hafði verið fram. Þeir töldu hana einhliða og að þeir hefðu ekki haft möguleika á að gæta hagsmuna sinna með almennilegum hætti. Íslenskir ráðamenn voru smeykir um að kröfuhafarnir gætu, á grundvelli innlends og alþjóðlegs skiptaréttar, eða á eignarréttarákvæði stjórnarskráarinnar, farið með deiluna fyrir dómstóla. Þar hræddust þeir ekki einungis mögulegt tap heldur einnig áhrif þess að draga draga fjármögnun nýju bankanna úr hófi. Ef ekki tækist að fjármagna þá og hefja vinnuna við að endurskipuleggja atvinnulífið yrðu áhrif kreppunnar mun verri en þegar stefndi í. Auk þess blasti við sú blákalda staðreynd að íslenska ríkið var einfaldlega ekki í stakk búið til að fjármagna alla bankana þrjá. Það hefði þýtt aukaskuldsetningu upp á nokkur hundruð milljarða króna og auka vaxtakostnað sem myndi fylgja henni.
Þrjár leiðir færar
Í huga Steingríms J. Sigfússonar, sem tók við embætti fjármálaráðherra snemma árs 2009, og þeirra sem unnu náið með honum gerðu þessar aðstæður það að verkum að þrjár leiðir voru færar: Að samkomulag næðist við kröfuhafa um endanlegt virði þeirra eigna sem teknar voru yfir í nýju bankanna, að gerðardómur yrði fenginn til að skera úr um slíkt eða að haldið yrði áfram með einhvers konar uppgjörs- og matsferli, þar sem viðbótarvirði eigna yrði skilað í þrotabúið. Þeim þótti langskynsamlegasta leiðin á þeim tíma að ná samkomulagi við kröfuhafana. Sú afstaða stjórnvalda leiddi til þess að endurreisnaráætlun bankakerfisins var breytt þannig að ákveðið var að reyna að ná niðurstöðu um virði eigna með samningum frekar en með einhliða ákvörðun.
[caption id="attachment_13420" align="alignnone" width="1024"] Steingrímur J. Sigfússon var fjármálaráðherra þegar samið var um framtíðareignarhald á viðskiptabönkunum.[/caption]
Vildu koma bönkunum hratt í gang
Fjármálaráðuneytið sá um viðræður fyrir hönd nýju bankanna. Til að leiða þær var Þorsteinn Þorsteinsson ráðinn, vanur samningamaður sem hafði meðal annars starfað lengi hjá Norræna fjárfestingabankanum. Síðar var alþjóðlega ráðgjafafyrirtækið Hawkpoint einnig fengið til að koma að viðræðunum fyrir Íslands hönd. Hinum megin við borðið sátu skilanefndir gömlu bankanna, studdar af fulltrúum kröfuhafa.
Á þessum tímapunkti, snemma árs 2009, var fyrsta hreina tveggja flokka vinstri stjórnin nýsest að völdum á Íslandi. Steingrímur J. Sigfússon fékk það verkefni að bera ábyrgð á endurskipulagningarvinnunni. Það blasti við Steingrími og stjórnvöldum að það yrði að koma bönkunum í gang strax. Þeir yrðu að fá endanlegan efnahagsreikning og þá yrði að fjármagna hratt og örugglega. Án þess yrði ekkert tekið á vandamálum atvinnulífsins og einstaklinga.
Deutsche Bank átti mikið undir
Samningaviðræðurnar fóru að mestu leyti fram í Reykjavík í húsnæði ríkissáttasemjara en einnig í London í húsnæði Hawkpoint og undir lokin í Reykjavík í höfuðstöðvum LOGOS, sem var ráðgjafi skilanefnda Glitnis og Landsbankans. Viðræðurnar voru eðlilega afar flóknar, bæði út frá fjármálum og lögfræði. Að þeim kom fjöldi ráðgjafa fyrir hönd allra sem þær snertu. Þar á meðal voru fjölmargar lögfræðistofur, bæði innlendar og erlendar, og alþjóðlegir bankarisar á borð við UBS, Morgan Stanley, Barclays og Deutsche Bank.
Deutsche Bank átti mikið undir á Íslandi. Fulltrúar hans höfðu kvartað mikið við íslensk stjórnvöld vegna neyðarlagasetningarinnar sem gerði innlán að forgangskröfum. Vegna stærðar sinnar í kröfuhafahópnum og mikilla tengsla við Ísland um margra ára skeið var aðgengi fulltrúa Deutsche Bank að íslenskum ráðamönnum meira en margra annarra. Bankinn gat því lagt fram ýmsar „lausnir“ á Íslandsvandanum sem aðrir fengu ekki tækifæri til að leggja fram.
Ein slík lausn, sem virtist fylgja töluverð alvara, var að bankinn myndi koma inn í og leysa Icesave-málið þegar deilur um það stóðu sem hæst. Deutsche Bank lagði til að bankinn myndi yfirtaka allar Icesave-innstæðurnar ásamt eignum á móti, eða gamla Landsbankann allan, og gera síðan upp lágmarksinnstæður við Breta og Hollendinga, sem höfðu þá þegar greitt slíkar út til Icesave-reikningseigenda í löndunum tveim. Samhliða þessu yrði endursamið um greiðslur á viðbótargreiðslum landanna til innstæðueigenda umfram lágmarkstrygginguna (e. top-up) sem höfðu einnig verið greiddar út og gerðar að forgangskröfum. Deutsche Bank og fleiri kröfuhafar voru á því að umframgreiðslurnar ættu aldrei að fá forgang og að hægt yrði að auka endurheimtir almennra kröfuhafa með því að láta reyna á það. Af þessu varð aldrei.
[caption id="attachment_13888" align="alignnone" width="1024"] Deutsche Bank átti mikið undir í íslenska efnahagshruninu.[/caption]
Skrifað undir sátt
Þann 20. júlí 2009 var skrifað undir rammasamning (e. Head of Terms) við Glitni og Kaupþing um hvernig ætti að ná sátt við kröfuhafana. Sambærilegur samningur var gerður við Landsbankann 10. október sama ár. Ástæður þess að ekki var samið saman við alla bankana samtímis var að í kröfuhafahópi Glitnis og Kaupþings voru skuldabréfaeigendur ráðandi. Hjá Landsbankanum var ráð fyrir því gert að meiri líkur en minni væru á því að ekki myndi nást að endurheimta nægilega mikið af peningum til að gera upp við forgangskröfuhafa, sem voru að mestu leyti Icesave-innstæðueigendur.
Í grófum dráttum snerist samkomulagið við kröfuhafa Glitnis og Kaupþings um að þrotabú bankanna, fyrir hönd kröfuhafa, myndu eignast uppistöðuna í nýju bönkunum sem stofnsettir voru utan um hluta eigna og skulda þeirra. Þannig myndi viðbótarvirði þeirra eigna sem færðar voru yfir í nýju bankanna alltaf renna til kröfuhafanna með einhverjum hætti, án þess að það þyrfti að fara matsleið til þess. Á móti losnaði íslenska ríkið undan því að fjármagna þessa tvo banka. En það sem mestu skipti á þessum tímapunkti var að ef kröfuhafarnir gengju að samkomulaginu myndu bankarnir fljótlega verða fullfjármagnaðir og tilbúnir til að takast á við þau umfangsmiklu endurreisnarverkefni sem blöstu við í atvinnulífinu.
[quote font="0" align="right"]Ritað var undir aðalsamninga við Glitni og Kaupþing í byrjun september, en síðar varð nauðsynlegt að gera tvo breytingarsamninga við Kaupþing. Samkvæmt þeim eignuðust kröfuhafar 87 prósent í Arion banka og 95 prósent í Íslandsbanka. [/quote]
Ritað var undir aðalsamninga við Glitni og Kaupþing í byrjun september, en síðar varð nauðsynlegt að gera tvo breytingarsamninga við Kaupþing. Samkvæmt þeim eignuðust kröfuhafar 87 prósent í Arion banka og 95 prósent í Íslandsbanka. Afgangurinn yrði í eigu íslenska ríkisins. Þegar samningunum lauk kom í ljós að þær eignir sem færðar höfðu verið frá Glitni til Íslandsbanka voru 52 milljörðum krónum verðmætari en þær skuldir sem færðar voru þangað. Íslandsbanki gaf því út skuldabréf fyrir þeirri fjárhæð til þrotabúsins. Hins vegar reyndust þær eignir sem voru færðar til Arion banka 38 milljörðum krónum verðminni en yfirfærðar skuldir. Kaupþing þurfti því að gefa út skuldayfirlýsingu til Arion banka. Glitnir notaði skuldabréfið sitt til að eignast sinn 95 prósenta hlut í Íslandsbanka en Kaupþing þurfti að leggja Arion banka til nýjar eignir til að greiða fyrir 87 prósenta eignarhlut sinn, sem var lágmarkseignarhlutur samkvæmt þeim mörkum sem íslensk stjórnvöld höfðu sett í viðræðunum.
Annars konar samkomulag um Landsbankann
Eins og áður sagði var staðan önnur hjá Landsbankanum. Þar var kröfuhafahópurinn öðruvísi samsettur, líkur á almennum endurheimtum taldar minni, auk þess sem þáverandi fjármálaráðherra hafði engan áhuga að láta stærsta endurreista bankann frá sér. Ríkið skyldi eiga hann áfram. Það var pólitísk ákvörðun ríkisstjórnarinnar sem sat að völdum.
Samkomulagið sem gert var með Landsbankann og var undirritað í desember 2009 var þannig að ríkið hélt 81,3 prósenta hlut í bankanum en kröfuhafarnir fengu 12,7 prósent. Samhliða gaf Landsbankinn hins vegar út tvö skuldabréf. Annað, sem var upp á 260 milljarða króna í erlendri mynt, átti að greiðast til baka fyrir árslok 2018 vegna yfirtekinna eigna. Hitt, sem var svokallað skilyrt skuldabréf, var bundið við virðisþróun eigna í tveimur eignasöfnum, Pegasus og Pony. Annað er safn lána til stærri fyrirtækja og hitt til smærri fyrirtækja.
[caption id="attachment_13426" align="alignnone" width="640"] Starfsmenn Landsbankans fá hlut í honum fyrir að standa sig vel við að innheimta tvö lánasöfn.[/caption]
Lánasöfnin voru færð yfir í nýja Landsbankann á lágu verði. Ef virðisaukning ætti sér stað átti nýi Landsbankinn að fá 15 prósent hennar en 85 prósent áttu að renna til þrotabús gamla bankans. Sá hluti sem átti að fara til þrotabúsins átti að greiðast með skilyrta skuldabréfinu. Ef virði þess næði 92 milljörðum króna fyrir árslok 2012 átti þrotabúið auk þess að afhenda eignarhlut sinn í nýja bankanum til ríkisins og nýja bankans.
Starfsmenn fengu hlut gefins
Skemmst er frá því að segja að eignirnar voru mun verðmeiri en reiknað var með í upphafi. Í apríl 2013 var skilyrt skuldabréf upp á 92 milljarða króna gefið út til þrotabúsins og um 17 prósenta hlutur var í staðinn afhentur íslenska ríkinu, sem á þar með 98 prósenta hlut í nýja Landsbankanum. Það sem upp á vantar, tveggja prósenta hlutur, rann til Landsbankans og á þar að mynda stofn fyrir kaupaukakerfi starfsmanna. Virði þess hlutar var um 4,5 milljarðar króna í lok árs 2012. Í yfirlýsingu sem bankinn sendi frá sér vegna kaupaukakerfisins snemma árs 2010 sagði að af „frumkvæði kröfuhafa var gert samkomulag á milli skilanefndar Landsbanka Íslands hf. (gamla bankans), fjármálaráðuneytisins f.h. ríkissjóðs og Landsbankans (NBI hf.) um að hluti hlutabréfa í NBI hf. sem skilanefndin heldur nú á, myndi stofn fyrir kaupaukakerfi sem næði til allra starfsmanna“.
Kaupaukakerfið átti þannig að verða verðlaun fyrir starfsfólk bankans ef það næði að innheimta lánin sem voru inni í Pegasus og Pony söfnunum með meiri ávinningi fyrir þrotabúið. Eins konar rukkunarverðlaun.
Þessi skuldabréf sem samið var um að greiða kröfuhöfum Landsbankans í erlendum gjaldeyri voru í upphafi árs 2013 ein sýnilegasta ógnin sem til staðar var gagnvart íslenskum fjármálastöðugleika. Íslendingar voru einfaldlega ekki að framleiða nægilega mikinn gjaldeyri til að hægt yrði að greiða þessa hundruði milljarða króna. Endursamið var um greiðslu þeirra í lok árs 2014.
Skilyrt verðmætaaukning upp á 215 milljarða
Eftir að samið hafði verið við kröfuhafana um bankana þrjá og verðmeta eignir þeirra var stofnefnahagsreikningur þeirra 1.760 milljarðar króna. Auk þess var svokölluð skilyrt verðmætaaukning upp á 215 milljarða króna. Í einföldu máli snerist hún um að auknum innheimtum af ýmsum lánum til fyrirtækja var skipt á milli þrotabúanna og nýju bankanna. Samtals gerðu þetta eignir upp á tæplega 2.100 milljarða króna. Bankarnir reyndust því vera minni en lagt var upp með í byrjun en þeir voru samt mjög vel fjármagnaðir og tilbúnir til að takast á við þær miklu afskriftir sem óhjákvæmilega myndu fylgja endurskipulagningu á rúmlega 2/3 hluta íslensks atvinnulífs."
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir