
Alls eru 83 prósent allra þeirra íbúðalána sem íslensk heimil eru með verðtryggð. Það þýðir að 17 prósent lánanna eru óverðtryggð. Þetta kemur fram í tölum frá Íbúðarlánasjóði sem birtar voru í gær.
Á sama tíma hafa skuldir heimilanna hækkað umtalsvert á skömmum tíma. Í nóvember 2017 höfðu þær hækkað að raunvirði um 4,6 prósent á einu ári. Það þýðir eitt: Íslendingar eru að taka meiri lán og þeir eru fyrst og síðast að taka verðtryggð lán.
Leiðrétt og krafist afnáms
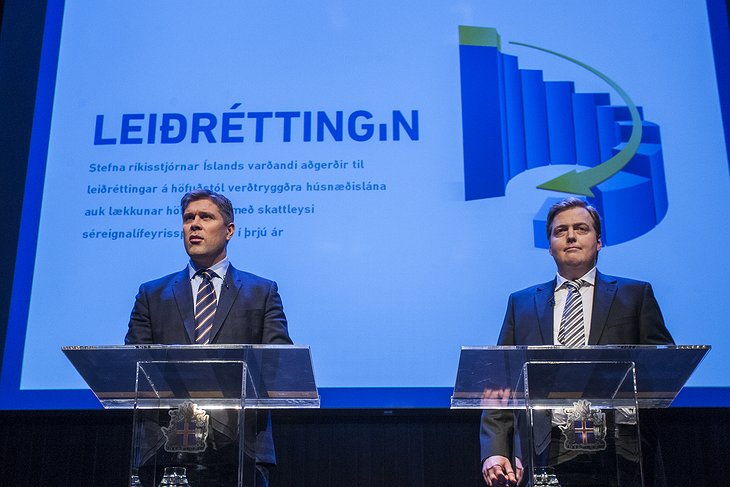
Eftir hrun gerði verðbólguskot það að verkum að höfuðstóll verðtryggðra lána hækkaði. Sú staða lækkaði eiginfjárstöðu margra með verðtryggð lán í húsnæði þeirra. Ríkisstjórn Framsóknarflokks og Sjálfstæðisflokks, sem sat árin 2013-2016, brást við þessari stöðu með því að greiða hluta þeirra Íslendinga sem voru með verðtryggð húsnæðislán á árunum 2008 og 2009 svokallaða leiðréttingu á lánum sínum. Það var gert með þeim rökum að forsendubrestur hefði átt sér stað.
[adspot]Umfang hennar var 72,2 milljarðar króna og greiningar á henni hafa síðar sýnt að hún rataði fyrst og fremst til eignarfólks. Þannig fékk eignarmeiri helmingur þjóðarinnar 52 milljarða króna út úr Leiðréttingunni og sá fimmtungur sem átti mestar eignirnar fékk tæpan þriðjung greiðslunnar. Sú greiðsla var greidd úr ríkissjóði og með henni er komið fordæmi fyrir því að ríkissjóður greiði skaðabætur til þeirra sem eru með verðtryggð lán ef verðbólguskot á sér stað.
Frá árinu 2010 hefur íbúðaverð nánast tvöfaldast og eigið fé þeirra sem eiga húsnæði hefur vaxið í takti við þá þróun, líka þeirra sem fengu leiðréttingu.
Þegar ráðist var í þessar aðgerðir var ákall hjá ákveðnum hópum í samfélaginu um að gera það. Samhliða var mikið kallað eftir afnámi verðtryggingar. Könnun sem Capacent gerði fyrir Hagsmunasamtök heimilanna, sem barist hafa hart fyrir afnámi verðtryggingar, í nóvember 2011 sýndi að 80 prósent svarenda var hlynnt því að afnema hana. Stuðningurinn við þær kröfur samtakanna var þverpólitískur.
Tökum fyrst og síðast verðtryggð lán
Þrátt fyrir ofangreinda stöðu þá taka Íslendingar að mestu leyti verðtryggð lán. Sú þróun hefur haldist á undanförnum árum þrátt fyrir að bæði viðskiptabankarnir og lífeyrissjóðir hafi boðið upp á margar útfærslur af óverðtryggðum lánum og að kjör á þeim hafi batnað umtalsvert. Ástæða þess að verðtryggðu lánin eru eftirsóknarverðari er þó einföld: þau bjóða upp á lægri afborganir og allar ytri aðstæður hafa verið skaplegar í lengri tíma. Verðbólga hefur tl að mynda verið undir 2,5 prósent verðbólgumarkmiði Seðlabanka Íslands í tæp fjögur ár, eða frá febrúar 2014. Í dag stendur hún í 1,9 prósent.
[adspot]Á sama tíma og þessi þróun hefur átt sér stað hafa lánakjör batnað verulega, sérstaklega eftir að lífeyrissjóðir landsins hófu að nýju almennilega innreið inn á íbúðalánamarkaðinn haustið 2015. Helsta breytingin varð sú að þeir hækkuðu hlutfall af kaupverði sem þeir lánuðu allt að 75 prósent af markaðsvirði, hófu að bjóða upp á óverðtryggð lán og lægri lántökugjöld. Samandregið þá gátu sjóðirnir boðið félögum sínum, sem þurftu að taka að hámarki 75 prósent lán, mun betri kjör en aðrir íbúðalánendur. Sem eru fyrst og síðast stóru viðskiptabankarnir þrír Landsbankinn, Íslandsbanki og Arion banki.
Sjóðirnir bjóða upp á betri kjör
Þannig bjóða fjórir lífeyrissjóðir upp á verðtryggð lán með breytilegum vöxtum sem eru nú um stundir vel undir þremur prósentum. Lífeyrissjóður starfsmanna ríkisins býður upp á bestu kjörin þar, eða 2,69 prósent vexti og allt að 75 prósent hámarksveðhlutfall.
Sá banki sem býður upp á bestu breytilegu verðtryggðu vextina er hins vegar Landsbankinn, þar sem slíkir vextir eru 3,83 prósent. Það munar því um 30 prósent á hagkvæmustu verðtryggðu lánum sem íslenskur lífeyrissjóður býður upp á og þeim sem íslenskum banki býður upp á. Þó er vert að minna á að bankarnir bjóða upp á hærra lánshlutfall. Landsbankinn býður til að mynda sínum viðskiptavinum upp á 85 prósent lán og allir bjóða upp á viðbótarlán fyrir þá sem eiga lítið eigið fé.
Meginþorri útlána lífeyrissjóða til íbúðakaupa eru verðtryggð lán. Á fyrstu ellefu mánuðum síðasta árs lánuðu þeir samtals 132,2 milljarða króna til sjóðsfélaga sinna og þar af voru 94,5 milljarðar króna, eða 71 prósent, verðtryggð lán.
Frá haustinu 2015, þegar lífeyrissjóðir hófu að bjóða mun betri kjör og hærra lánshlutfall, hafa sjóðsfélagar þeirra tekið alls 228 milljarða króna í íbúðalán. Þar af hafa 170 milljarðar króna verið verðtryggð lán, eða 75 prósent.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.













































Athugasemdir