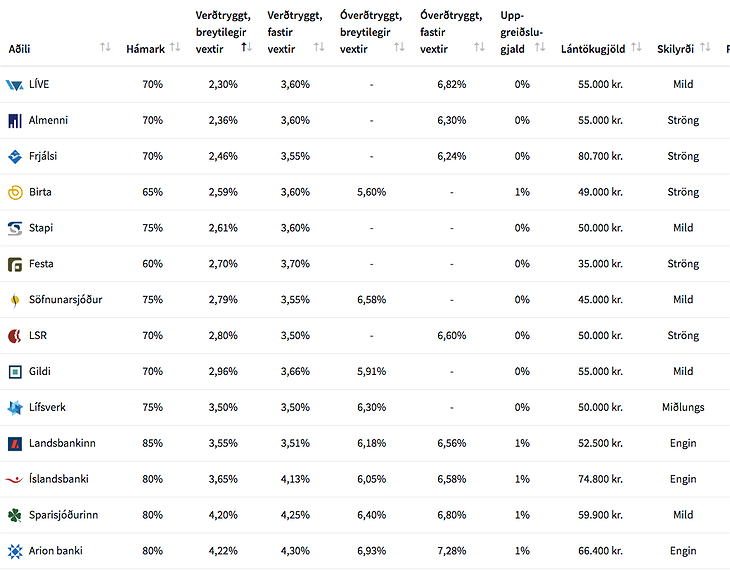
Lífeyrissjóður verzlunarmanna hefur lækkað breytilega verðtryggða vexti á íbúðalánum sem sjóðurinn veitir úr 2,36 prósentum í 2,30 prósent. Það eru lægstu vextir sem sjóðurinn hefur nokkru sinni boðið upp á og lægstu íbúðalánavextir sem eru í boði á Íslandi í dag. Vextirnir sem lífeyrissjóðurinn, sem er sá næst stærsti á landinu, býður nú upp á eru umtalsvert lægri en þeir vextir sem voru í boði þegar hann hóf innreið sína inn á íbúðalánamarkað að nýju haustið 2015. Þá voru vextirnir sem boðið var upp á 3,6 prósent. Þeir hafa því lækkað um 36 prósent síðan þá, en þeir taka breytingum í hverjum mánuði og eru alltaf 0,75 prósentustigum hærri en meðalávöxtun síðasta mánaðar á ákveðnum flokki íbúðalánabréfa, HFF150434.
Verðbólga lækkaði á milli desember og janúarmánaðar og er nú 3,4 prósent. Því hefur hagur viðskiptavina Lífeyrissjóðs verlszunarmanna sem eru með breytileg verðtryggð lán vænkast umtalsvert á síðustu vikum. Vert er að taka fram að þorri íslenskra lífeyrissjóða bjóða einungis upp á lán fyrir 70 prósent af fasteignamati þeirrar eignar sem verið er að kaupa.
Á sama tíma eru lægstu sambærilegur breytilegu óverðtryggðu vextir sem lífeyrissjóðir bjóða upp á 5,91 prósent hjá Gildi lífeyrissjóði. Birta lífeyrissjóður býður reyndar upp á lægri óverðtryggða vexti, 5,60 prósent, en veðhlutfall á lánum þess sjóðs er 65 prósent.
Útlán helmingast á örfáum mánuðum
Útlán lífeyrissjóðanna til sjóðsfélaga vegna íbúðarkaupa héldu áfram að dragast saman í desember síðastliðnum. Þá voru ný útlán lífeyrissjóða samtals 5,1 milljarður króna, sem tæplega helmingur þess sem þeir lánuðu út í ágúst síðastliðnum, þegar útlán sjóðanna í heild voru 10,2 milljarðar króna. Í krónum talið náðu útlán lífeyrissjóða hámarki sínu í fyrrasumar, en þeir komu aftur af fullum krafti inn á íbúðalánamarkað haustið 2015 þegar margir þeirra hækkuðu veðhlutfall lána sinna, lækkuðu vexti og lækkuðu lántökugjaldið hjá sér um allt að fjórðung. Síðan þá hafa þau dregist hratt saman og hafa ekki verið lægri innan mánaðar síðan í mars 2016. Ef miðað er við desember 2017 þá voru útlánin í saman mánuði ári síðar um fjórum milljörðum króna lægri.
Auk mikils samdráttar í útlánum lífeyrissjóða urðu þau tíðindi í desember 2018 að í fyrsta sinn frá endurkomunni haustið 2015 lánuðu lífeyrissjóðirnir meira í óverðtryggðum lánum, rúmlega 3,1 milljarða króna, en verðtryggðum, um tvo milljarða króna.
Lán Íslendinga að uppistöðu verðtryggð
Þessi breyting er áhugaverð í ljósi þess að frá byrjun árs 2013 og fram á sama tíma árið 2018 voru 71 prósent allra nýrra íbúðalána sem tekin voru hérlendis verðtryggð. Í október síðastliðnum voru 77 prósent heildarskulda heimila verðtryggðar. Með öðrum orðum hafa Íslendingar fremur kosið að taka verðtryggð lán en þau óverðtryggðu sem hafa verið í boði hérlendis, fyrst og fremst vegna þess að þau hafa verið hagstæðari á undanförnum árum.
Ástæðuna í samdrættinum í töku verðtryggðra lána má rekja til tveggja þátta: í fyrsta lagi hefur fasteignamarkaður kælst töluvert eftir fordæmalausar hækkanir á undanförnum árum þar sem íbúðaverð í krónum talið hefur til að mynda hækkað um 105 prósent frá byrjun árs 2011 og fram í desember 2018, eða á átta árum.
Hin ástæðan er sú að verðbólgan hækkaði umtalsvert á síðari hluta árs 2018 eftir að hafa verið undir verðbólgumarkmiði Seðlabanka Íslands (2,5 prósent) síðan í febrúar 2014. Hún fór frá því að vera tvö prósent í lok maí 2018 í að vera 3,7 prósent í desember síðastliðnum.
slendingar, sem eru margir hverjir ansi brenndir af áhrifum verðbólgu á verðtryggð íbúðalán þeirra, sérstaklega í kjölfar hrunsins þegar verðbólga fór í 18,6 prósent í byrjun árs 2009, virðast sumir hverjir hafa ákveðið að bregðast við þessum aðstæðum með því að færa sig yfir í óverðtryggð lán eða halda að sér höndum á fasteignamarkaði á meðan að verðbólgan væri að aukast.
Hún dróst síðan saman milli desember og janúar og er nú 3,4 prósent.
Þarf að hækka vexti umtalsvert til að ná arðsemi
Lánveitendur hafa brugðist við þessu ástandi líka, og skýrir það að einhverju leyti samdrátt í heildarútlánum. Þrír stærstu lífeyrissjóðir landsins: Lífeyrissjóður starfsmanna ríkisins (LSR), Lífeyrissjóður verzlunarmanna og nú síðast Gildi Lífeyrissjóður hafa nú allir lækkað veðhlutfall sjóðsfélagslána sinna úr 75 í 70 prósent. Það gerir það að verkum að færri sjóðsfélagar en áður geta tekið slík lán. Þetta var meðal annars gert með varúðarsjónarmið að leiðarljósi vegna mikilla verðhækkana á undanförnum árum.
Breytileg vaxtakjör lífeyrissjóðanna hafa hins vegar verið að batnað á undanförnum á meðan að íslensku viðskiptabankarnir, sem hafa ekki verið samkeppnishæfir í vaxtakjörum, hafa annað hvort staðið í stað eða hækkað.
Íslensku viðskiptabankarnir hafa lengi kvartað undan því að þeir séu ekki samkeppnishæfir við lífeyrissjóðina, meðal annars vegna þeirra sértæku bankaskatta sem þeir þurfa að borga en lífeyrissjóðirnir ekki. Þessi afstaða kristallaðist mjög vel í orðum Höskuldar H. Ólafssonar, bankastjóra Arion banka, þegar sá banki birti vonbrigðauppgjör vegna ársins 2018 í vikunni. Í tilkynningu var haft eftir honum að eitt helsta verkefni þessa árs væri að auka arðsemi í rekstri bankans. „Það er engu síður ljóst að það er erfitt verkefni að ná viðunandi arðsemi án umtalsverðra hækkana á útlánavöxtum þegar ríkisvaldið viðheldur ofursköttum á bankakerfið og eftirlitsaðilar bæta við eiginfjárkröfum og öðrum álögum.“
Með öðrum orðum eru hækkanir á vöxtum útlána framundan að óbreyttu.
Þessi þróun var farin að sjást í fyrra. Fastir vextir til nokkurra ára á óverðtryggðum íbúðalánum hjá íslensku viðskiptabönkunum hækkuðu mjög skarp á árinu 2018. Með því eru bankarnir að verja sig fyrir mögulegu tapi ef verðbólgan myndi hækka mikið á sama tíma og fleiri viðskiptavinir hefðu valið að kaupa sér vörn gegn slíkri hækkun með því að binda sig inni í föstum vöxtum til þriggja eða fimm ára.
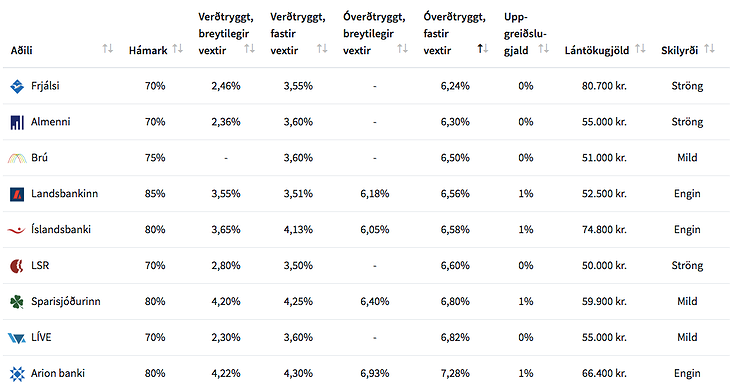
Sama á raunar við lífeyrissjóðina sem bjóða upp á fasta óverðtryggða vexti. Nú eru ódýrustu slíkir 6,24 prósent, hjá Frjálsa lífeyrissjóðnum til þriggja ára, en þeir dýrustu eru 7,28 prósent, hjá Arion banka til fimm ára.
Þess má geta að Frjálsi lífeyrissjóðurinn er rekinn af Arion banka og er til húsa í höfuðstöðvum bankans í Borgartúni. Þá sinna ráðgjafar í útibúum Arion banka í Borgartúni, Bíldshöfða og Smáratúni afgreiðslu lána fyrir Frjálsa lífeyrissjóðinn.
Þeir sem eiga minnst þurfa að taka verstu lánin
Það er þó ákveðinn kúnnahópur sem viðskiptabankarnir sitja einir að, þeir sem þurfa að fá yfir 70-75 prósent af fasteignamati íbúðar að láni. Sá hópur, sem á minnst eigið fé og inniheldur meðal annars stóran hluta fyrstu íbúðarkaupenda, þarf að taka miklu dýrari lán en hinir sem eiga meira og geta fjármagnað sig hjá lífeyrissjóðunum á sögulega lágum vöxtum.
Líkt og áður sagði er hægt að fá 2,30 prósent verðtryggða breytilega vexti hjá Lífeyrissjóði verzlunarmanna og 70 prósent veðhlutfall. Hjá Landsbankanum, þeim viðskiptabanka sem býður íbúðalánatökum upp á skaplegustu kjörin sem bankar bjóða upp á, þurfa viðskiptavinir að greiða 3,55 prósent verðtryggða breytilega vexti fyrir 70 prósent lán. Það er um 54 prósent hærri vextir en hagkvæmustu vextir sem lífeyrissjóðirnir bjóða. Ef viðkomandi þarf líka að taka 15 prósent viðbótarlán þurfa þeir að taka það óverðtryggt og borga vexti upp á sjö prósent.
Dýrustu verðtryggðu breytilegu lánin eru hjá Arion banka, þar sem hægt er að fá lánað upp að 80 prósent af kaupverði á 3,89 prósent verðtryggðu breytilegu grunnláni og viðbótarláni á sama formi með 4,99 prósent vöxtum. Þegar bæði lánin eru lögð saman skilar það breytilegum vöxtum upp á 4,22 prósent verðtryggt, samkvæmt útreikningum heimasíðunnar Herborg.is, sem ber saman þau kjör sem bjóðast á íbúðalánamarkaði.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir