Meginvextir Seðlabanka Íslands voru lækkaðir í morgun úr 5 prósent í 4,75 prósent. Þessu höfðu stjórnvöld kallað eftir, þó vafalítið hafi verið vilji til þess hjá þeim að vextir myndu lækka enn meira. Már Guðmundsson seðlabankastjóri lét hafa eftir sér að ekki væri svigrúm fyrir meiri vaxtalækkun.
Það hefur mátt sjá það á orðum ráðamanna að þeir telji að vaxtalækkun muni vinna gegn styrkingu krónunnar, sem er farin að valda miklum áhyggjum, ekki síst í ferðaþjónustu, sjávarútvegi og tæknigeiranum.
Viðbrögðin á markaði í dag komu ekki mikið á óvart, þegar kemur að hlutabréfamarkaði, en þar sáust grænar tölur hækkunar. Vísitalan hækkaði um 1,98 prósent, sem telst mikið fyrir daglega þróun.
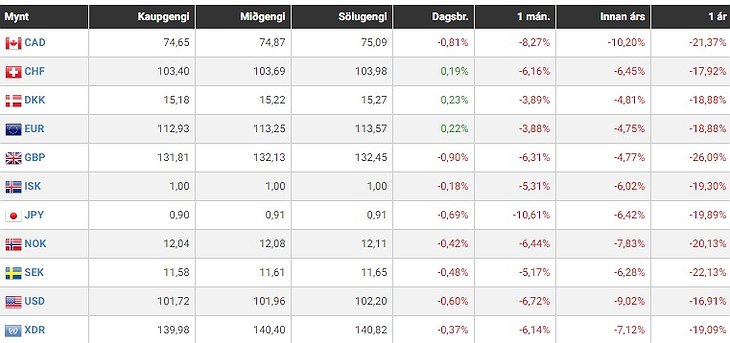
En vaxtalækkunin leiddi ekki til þess að gengi krónunnar veiktist gagnvart helstu viðskiptamyntum. Þvert á móti hélt það áfram að styrkjast. Bandaríkjadalur kostar nú rúmlega 100 krónur, evra 112 krónur og pundið 130 krónur.
[adspot]
Fyrir rúmlega einu og hálfu ári kostaði Bandaríkjadalur 140 krónur evra 150 krónur og pundið 206 krónur, en breytingin eftir Brexit-kosninguna í júní í fyrra hefur verið mikil gagnvart pundinu.
Óhætt er að tala um að sveiflurnar á genginu hafi verið dramatískar, en ekkert sem Íslendingar kannast ekki við úr sögunni. Hagsaga Íslands er rússíbanareið þegar horft er til gengisins.
Raungengið er nú á svipuðum slóðum og það var fyrir hrunið, þegar Bandaríkjadalur var á ríflega 60 krónur. Að því leytinu til er staðan svipuð og á því herrans ári 2007, sem er orðið alþjóðlegt tákn óráðsíu og bólumyndunar. Ekki bara á Íslandi heldur á alþjóðamörkuðum.
Er hætta á ferðum? Getur þessa mikla styrking leitt til erfiðleika?
Nokkur atriði má telja til þegar hugað er að spurningum sem þessum.
1. Útflutningshlið hagkerfisins finnur verulega fyrir því hversu hröð styrking krónunnar hefur verið. Mikill vöxtur í ferðaþjónustunni hefur verið drifkrafturinn í miklum hagvexti undanfarin misseri en hann mældist 7,2 prósent í fyrra.
Þessum mikla vexti hefur fylgt mikið gjaldeyrisinnstreymi sem ýtir undir styrkingu krónunnar. Gert er ráð fyrir að það verði yfir 500 milljarðar á þessu ári, sem er langtum meira en hjá öðrum geirum atvinnulífsins. Að þessu leyti má segja að ferðaþjónustan, og hraður vöxtur hennar, sé meginástæðan fyrir því að mörg fyrirtækja í greininni finna fyrir minni framlegð í rekstrinum en áður. Vöxturinn hefur einfaldlega leitt til þess að íslenska krónan hefur risið hratt.
2. Launahækkanir, sem samið var um í kjarasamningum, koma einnig inn í þessa jöfnu. Þær hafa verið mjög skarpar, í sögulegu samhengi, og hækkuðu laun til að mynda um 4,5 prósent 1. maí síðastliðinn. Þó ytri skilyrði hafi verið hagfelld undanfarin misseri, meðal annars vegna lágrar innfluttrar verðbólgu (lágt olíuverð, m.a.), gæti þessi hraða launahækkun, ofan í minnkandi framlegð, leitt til erfiðleika hjá fyrirtækjum sem hafa tekjur sínar í erlendri mynt. Þegar hafa komið fram vísbendingarum að fyrirtæki séu komin að þolmörkum, og hafa sjávarútvegsfyrirtæki, meðal annars HB Grandi, nefnt að sterkt gengi krónunnar þurrki upp ávinning af sumri starfsemi og því þurfi að grípa til hagræðingaraðgerða.
3. Það sést vel hvað styrking krónunnar hefur verið hröð þegar horft er á stærsta eignamarkaðinn á Íslandi í erlendri mynt, það er fasteignamarkaðinn. Í fyrra hækkaði fasteignaverð á Íslandi um 40 prósent, mælt í Bandaríkjadal. Hvergi í heiminum hefur verið nándar nærri eins mikil hækkun, sé horft til þróaðra ríkja. Spár gera ráð fyrir að 15 til 20 prósent hækkun fasteignaverðs á ári haldi áfram næstu tvö ár. Þar er grundvallarástæðan ekki síst sú, að mikil vöntun er á fasteignum á höfuðborgarsvæðinu, ekki síst litlum og meðalstórum íbúðum.
4. Hin svonefndu vaxtamunarviðskipti (Carry Trade) voru áberandi fyrir um áratug á Íslandi, þar sem erlendir fjárfestir náðu að ávaxta eignir sínar betur á Íslandi á annars staðar sökum mikils vaxtamunar. Þessi viðskipti hafa alls ekki verið eins áberandi nú og þá, en er gjaldeyrisinnstreymið núna allt annars eðlis. Það er að segja frá ferðamönnum sem koma til landsins og eyða peningum í vörur og þjónustu. Þá hafa bankarnir einnig verið að tengja sig betur inn á erlenda markaði með skuldabréfaútgáfu. Þeir fá nú betri kjör á lán en áður og njóta góðs af því að staða efnahagsmála hefur batnað hratt á Íslandi, sé horft til helstu hagtalna.
Innkoma vogunarsjóða inn í beint eignarhald á íslensku fjármálakerfi, með kaupum á 30 prósent hlut í Arion banka, er hugsanlega eitthvað sem gæti ýtt undir enn meiri þrýsting á styrkingu krónunnar. Sjóðirnir veðja með styrkingu krónunnar og hagstæðu gengi gagnvart til dæmis Bandaríkjadal, sem eykur virði eigna þeirra. Eins og sagan sýnir, og reynslusaga sumra þeirra sjóða sem eiga í hlut, þá svífast þeir einskis í því að ná sínu fram.
5. Samhliða algjörri kúvendingu þegar kemur að skuldum þjóðarbússins við útlönd - þegar slitabú gömlu bankanna hurfu úr hagkerfinu, ef svo má segja - þá hefur skapast alveg nýr veruleiki. Viðmælendur Kjarnans segja stöðu hagkerfisins vissulega aðra og betri en hún var, en það sé ástæða til að óttast að krónan gæti styrkst mikið til viðbótar við það sem nú er. Vöru- og þjónustujöfnuður var jákvæður um 155 milljarða í fyrra, og fyrir lítið hagkerfi með einungis 200 þúsund einstaklinga á vinnumarkaði, og sjálfstæða mynt, þá geti þessi heildarmynd verðlagt krónuna á allt öðrum stað núna en margir hafa verið að gera ráð fyrir.
Þegar allt er saman tekið þá blasir við að hagstjórn stjórnvalda, sveitarfélaga, fyrirtækja, stéttarfélaga og Seðlabanka Íslands verður krefjandi á næstu misserum, þó engin ástæða sé til að örvænta enn sem komið er. Eins og Már Guðmundsson seðlabankastjóri hefur bent á þá gæti komið til þess að þjóðhagsvarúðartæki (lækkun á viðmiðun veðhlutfalla lána, úr 85 í 75 prósent, t.d.) þurfi til að styrkja hagstjórnina og koma í veg frekari ofhitnunareinkenni í okkar litla hagkerfi, því vaxtavopnið dugar skammt í því verkefni.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir