
Bankahrunið haustið 2008 eru mestu hamfarir af mannavöldum sem orðið hafa á Íslandi. Það hafði gríðarleg, og umfangsmikil, áhrif á mörg svið samfélagsins. Það orsakaði að krónan veiktist um tugi prósenta, að verðbólga fór í 18,6 prósent um tíma, stýrivextir í 18 prósent, atvinnuleysi í tveggja stafa tölu, ríkissjóður fór úr því að vera nær skuldlaus í að verða nær gjaldþrota, skuldir heimila margfölduðust, skattar voru hækkaðir, sparnaður tapaðist, neyðarlög tóku gildi, fjármagnshöft voru sett, Íslands þurfti að leita til Alþjóðagjaldeyrissjóðsins eftir aðstoð og allt traust milli almennings og stofnana samfélagsins hvarf.
Stærstu ástæðuna fyrir þessum afleiðingum, sem íslenskur almenningur þurfti að axla, var að finna í atferli íslenskra banka, og þeirra sem stjórnuðu þeim. Það sem ýkti afleiðingarnar verulega var íslenska krónan.
Enginn annar kostur en að reisa múra
Íslenska krónan hríðféll á árinu 2008. Á örfáum mánuðum fór staða íslenskra launþega frá því að vera með há laun í öllum alþjóðlegum samanburði í nákvæmlega hina áttina. Innfluttar vörur og þjónusta og utanlandsferðir urðu miklu dýrari en áður. Þau íslensku heimili sem höfðu tekið myntkörfulán til að kaupa sér bíla eða jafnvel húsnæði sáu lánin stökkbreytast. Sömu sögu er að segja um fyrirtæki sem höfðu tekjur í íslenskum krónum en höfðu ákveðið að skuldsetja sig í öðrum gjaldmiðlum. Og sveitarfélög.
Seðlabanki Íslands hafði lánað nær allan aðgengilegan gjaldeyrisvaraforða sinn, alls 500 milljónir evra, til Kaupþings 6. október 2008, í þeirri von að hann myndi hjálpa bankanum að lifa af. Af því varð ekki og Kaupþing for í þrot nokkrum dögum síðar. Árni M. Mathiesen, þáverandi fjármálaráðherra, lýsti því þannig í bók sem hann gaf út fyrir nokkrum árum um bankahrunið og afleiðingar þess, og kallaðist Frá bankahruni til byltingar, að Seðlabankinn hafi „látið Kaupþing hafa allan gjaldeyrisforðann sem þeir voru með hér heima þannig að það voru engir peningar eftir í Seðlabankanum“.
Seðlabankinn var því ekki í stöðu til að standa við bakið á íslensku krónunni. Hann átti ekki pening til þess. Umleitanir um nægjanlega digrar lánalínur til að laga þá stöðu skiluðu ekki viðunandi árangri.
Eftir bankahrunið var gengi krónu fest tímabundið og í nóvember 2008 voru sett upp fjármagnshöft. Fyrir því voru nokkrar ástæður. Sú helsta var að koma í veg fyrir að umfangsmiklar krónueignir, meðal annars í eigu kröfuhafa fallinna banka, væri ekki skipti yfir í aðra gjaldmiðla með tilheyrandi búsifjum og gengisfalli fyrir Ísland.
Með uppsetningu haftana var líka verið að kaupa tíma og ráðrúm til að endurskipuleggja íslenskt efnahagslíf á forsendum Íslendinga. Það var ekki víst að það myndi takast á þeim tíma, né að þær fordæmalausu aðgerðir sem Íslendingar höfðu gripið til í kringum bankahrunið myndu halda, en við blasti að það þyrfti að reyna.
Höftin þýddu þó að tilraunin um að láta íslensku krónuna vera óhindraðan og fljótandi þátttakanda á alþjóðlegum gjaldeyrismarkaði var lokið. Þau voru auk þess í andstöðu við alþjóðaskuldbindingar Íslands, meðal annars þær sem landið hafði undirgengist við gildistöku EES-samningsins.
En krónan hafði sokkið og þurfti björgunarhring til að lifa af.
Höftin, sem má lýsa eins og fangelsi fyrir fjármagnsflutninga, varð sá bjargvættur.
Neyðarrétti beitt í fyrsta sinn
Þann 6. október 2008 beitti vestræn þjóð í fyrsta og eina sinn neyðarrétti til að koma í veg fyrir að fall þriggja banka gæti dregið heilt þjóðfélag niður í eitt allsherjargjaldþrot.
Í neyðarlögunum fólst, í grófum dráttum, að kröfuhafaröð var breytt með þeim hætti að innstæður voru settar framar skuldabréfum og öðrum kröfum. Ekki einungis voru það innstæður einstaklinga sem fengu þessa meðferð. Innstæður fjármálafyrirtækja í formi heildsöluinnlána eða peningamarkaðslána fengu hana einnig. Því var um að ræða mjög háar fjárhæðir.
Íslenskar innstæður voru svo fluttar í nýja innlenda banka sem reistir voru á grunni þeirra gömlu. Með þessu færðust „íslensk“ lán heimila og atvinnulífs til þeirra, þó að ýmsar tilfærslur ættu eftir að eiga sér stað á milli þrotabúa gömlu bankanna og þeirra nýju mánuðina eftir. Með þessari risastóru aðgerð töpuðu erlendir kröfuhafar um 7.134 milljörðum króna sem þeir höfðu lánað íslenskum bönkum og öðrum fyrirtækjum, samkvæmt tölum frá Seðlabanka Íslands.
Höftin voru lykilatriði í því að ná fram markmiðum neyðarlaganna. Upphaflega var svokallað sólarlagsákvæði í lögunum um þau, em í þeim fólst að höft á þrotabú föllnu bankanna höfðu fyrirfram ákveðinn líftíma, þ.e. út árið 2013. Kröfuhafar föllnu bankanna, sem flestir höfðu keypt kröfur sínar eftir hrun, höfðu því þann valkost að bíða einfaldlega af sér þann tíma, og hverfa svo út í sólsetrið með alla vasa fulla af gróða. Þann 9. mars 2013 var hins vegar ákvæðið að afnema ákvæðið úr lögum og gera höftin ótímabundin. Áður, þann 20. desember 2012, hafði þverpólitísk nefnd fulltrúa þingflokka um afnám gjaldeyrishafta einróma lagt þessa breytingu til.
Með farseðilinn í bankann
Förum aðeins til baka. Höft á gjaldmiðilinn þýddu allskyns rót á lífi einstaklinga og fyrirtækja á Íslandi. Höftin þýddu að flestir Íslendingar gátu ekki skipt krónunum sínum í annan gjaldeyri nema í undantekningartilvikum og með heimild yfirvalda. Þeir þurftu t.d. að framvísa flugfarseðli í banka til að kaupa ferðagjaldeyri. Og slík gjaldeyrisviðskipti voru auk þess takmörkuð við hámarksfjárhæðir.
Búið var til mjög umfangsmikið gjaldeyriseftirlit innan Seðlabanka Íslands, sem hafði eftirlit með gjaldeyrisviðskiptum þjóðarinnar, og þaðan voru veittar allskyns undanþágur, enda blasti við að innflutnings- og útflutningsfyrirtæki þurftu að skipta krónum í gjaldeyri eða gjaldeyri í krónur til að geta haldið starfsemi sinni áfram.
Til þess að fá að gera slíkt þurftu fyrirtæki meðal annars að sýna fram á að um raunveruleg vöru- eða þjónustuviðskipti væri að ræða. Þetta var sérstaklega mikilvægt til að jafnræðis yrði gætt. Þ.e. að fjármagnseigendur gætu ekki nýtt sér haftaástandið til að hagnast á meðan að launafólk, sem fékk borgað í krónum og lifði fjárhagslega einn mánuð í einu, axlaði aðlögun gengisfalls og efnahagshruns í gegnum heimilisbókhaldið sitt.
Hægt að græða vel á höftunum
Grunur var uppi um að margir fjármagnseigendur hefðu haft vaðið fyrir neðan sig áður en að hrunið skall á, og flutt fjármuni burt frá Íslandi, meðal annars til þekktra skattaskjóla.
Á árinu 2015 fékkst staðfesting á því þegar íslenskra ríkið keypti skattaskjólsgögn um 500 félög í eigu um 400 Íslendinga af huldumanni. Gögnin komu frá lögmannsstofu í Panama, Mossack Fonseca & Co, sem hafði unnið umtalsvert fyrir íslensku bankanna á árunum fyrir hrun.
Ári síðar, í apríl 2016, greindu fjölmiðlar víða um heim frá afrakstri vinnu sinnar úr gagnaleka sem þekktur varð sem Panamaskjölin. Um var að ræða skjöl úr sama ranni og þau sem skattrannsóknarstjóri hafði keypt. Þ.e. frá Mossack Fonseca.
Þar kom meðal annars fram að skattaskjólaeign Íslendinga var enn umfangsmeiri en áður hafði verið ýjað að. Alls er þar að finna upplýsingar um 600 Íslendinga sem tengjast um 800 aflandsfélögum.
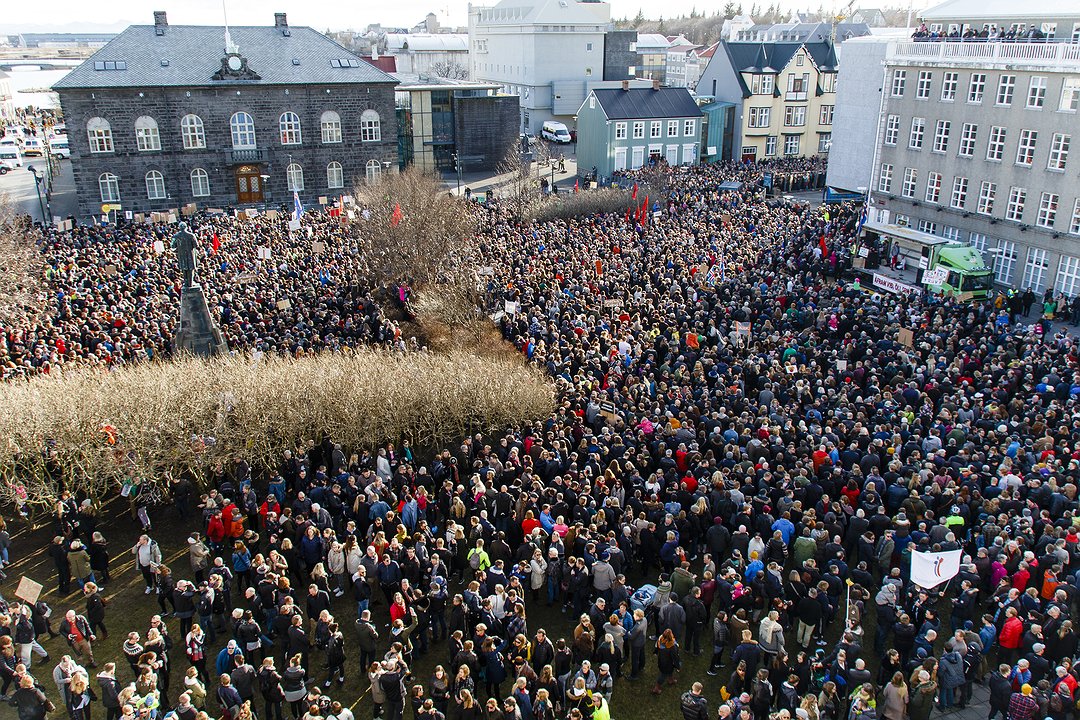
Ljóst var þó að þarna var einungis um brot af umsvifum Íslendinga í aflandsfélögum að ræða. Í byrjun janúar 2017 var gerð opinber skýrsla starfshóps sem skoðaði umfang aflandseigna Íslendinga, sem unnin var sem viðbragð við birtingu Panamaskjalana, og áætlaði hversu miklu eigendur slíkra eigna hefðu stungið undan skatti.
Þar sagði að stökkbreyting hefði orðið á flæði fjár til aflands- og lágskattasvæða á fyrsta áratug þessarar aldar, og fjöldi aflandsfélaga í eigu Íslendinga hefði fertugfaldast frá árinu 1999 og fram að hruni. Eignir í stýringu íslensku bankanna í Lúxemborg 46-földuðust á sama tímabili. Uppsafnað umfang eigna Íslendinga á aflandssvæðum frá árinu 1990 til 2015 nam einhvers staðar á bilinu 350 til 810 milljörðum króna, og tekjutap hins opinbera á árunum 2006 til 2014 vegna þessa nam líklega um 56 milljörðum króna, samkvæmt skýrslunni.
Leiðir til að bræða snjóhengju
Seðlabankinn var ekki einungis að sinna eftirliti með inn- og útflæði í gegnum höftin, hann var líka að leita leiða til að minnka það mikla magn krónueigna sem var í eigu útlendinga, og vildi út, hina svokölluðu snjóhengju.
Ein slík leið var fjárfestingarleið Seðlabanka Íslands, sem var opin 2012 til 2015. Hún opnaði leið inn fyrir höftin fyrir þá sem áttu fjármuni utan þeirra. Í henni fólst að leiða saman óþolinmóða eigendur íslenskra krónueigna sem voru fastar innan hafta og þá sem áttu erlendan gjaldeyri sem langaði að skipta honum í íslenskar krónur. Hugmyndin var að hinir óþolinmóðu myndu gefa eftir hluta af virði eigna sinna, en hinir fá fleiri krónur en almennt gengi sagði til um, með milligöngu Seðlabankans.
Samtals komu um 1.100 milljónir evra til landsins á grundvelli útboða fjárfestingarleiðar eða 206 milljarðar króna. Meginþorri þeirra sem nýttu sér hana, 794 af 1.074 aðilum, voru Íslendingar, samkvæmt skriflegu svari til Alþingis frá sumrinu 2017. Alls fékk allur þessi hópur 31 milljarða króna virðisaukningu fyrir það að nýta sér leiðina. Af þeim fóru um ellefu milljarðar króna af virðisaukningunni til Íslendinga en um 20 milljarðar króna til erlendra aðila.
Í hópi þeirra sem fjölmiðlar hafa opinberað að hafi nýtt sér fjárfestingarleiðina eru einstaklingar sem hafa verið til rannsóknar fyrir meint skattalagabrot, hafa verið ákærðir og dæmdir fyrir efnahagsglæpi og hafa verið gerðir upp af kröfuhöfum sínum án þess að mikið fengist upp í skuldir.
Íslendingarnir sem nýttu sér leiðina höfðu margir hverjir ferjað peninga út úr landinu fyrir hrun og komið þeim í var á aflandseyjum, þegar gengi krónunnar var ennþá sterkt. Krónan hrundi hins vegar eftir hrun og því gátu Íslendingarnir líka leyst út feikilega mikinn gengishagnað.
Til viðbótar fékkst „heilbrigðisvottorð“ á peninganna, enda færðir inn í landið í gegnum seðlabanka.
Þessa peninga var svo hægt að nota til að kaupa eignir á Íslandi á brunaútsöluverði á fyrstu árum eftirhrunsáranna.
Í skýrslu sem Seðlabankinn birti um fjárfestingarleiðina í fyrra gekkst hann við því að leiðin hefði haft óæskilegt hliðaráhrif, þótt hann teldi að tilgangur hennar, að minnka snjóhengjuna, hefði helgað meðalið. Á meðal þeirra óæskilegu áhrifa sem urðu af leiðinni voru þau að áhrif á eignaskiptingu þjóðarinnar kynnu að hafa verið neikvæð. Seðlabankinn viðurkenndi einnig að gagnrýni á heimild félaga með aðsetur á lágskattarsvæðum til þátttöku í fjárfestingarleiðinni hafi verið eðlileg í ljósi sögunnar.
Uppsveifla sköpuð með höftum
Á haftaárunum gerðist það hins vegar að feikileg efnahagsleg uppsveifla varð á Íslandi. Hún hófst á árinu 2012 og stóð vel fram á árið 2018, þegar hægði á ferð hennar með gjaldþroti WOW air.
Í grunnin var þessi uppsveifla sköpuð með höftunum. Gjaldeyrir flæddi inn í landið, aðallega frá erlendum ferðamönnum sem hófu að koma hingað til lands í áður óþekktu magni, en lítið sem enginn gjaldeyrir fór út úr landinu á saman tíma.
Gengi krónunnar styrkist mikið, eignaverð rauk upp, sérstaklega virði fasteigna sem var um tíma mesta hækkun sem mældist í heiminum og hlutabréfa, og úr varð fordæmalaust hagvaxtarskeið.
Þegar þessi veisla stóð sem hæst, árið 2015, gerðu íslensk stjórnvöld samkomulag við helstu kröfuhafa föllnu bankanna um að þeir myndu greiða svokallað stöðugleikaframlag gegn því að fá að klára gerð nauðasamninga og geta í kjölfarið greitt út þá peninga sem þeir áttu fasta í þrotabúum bankanna.
Í samkomulaginu fólst, í einföldu máli, að kröfuhafarnir skildu eftir nær allar krónueignir sínar gegn því að fá að fara með erlendar eignir þrotabúanna. Krónueignirnar, stöðugleikaframlögin, runnu til ríkisins.
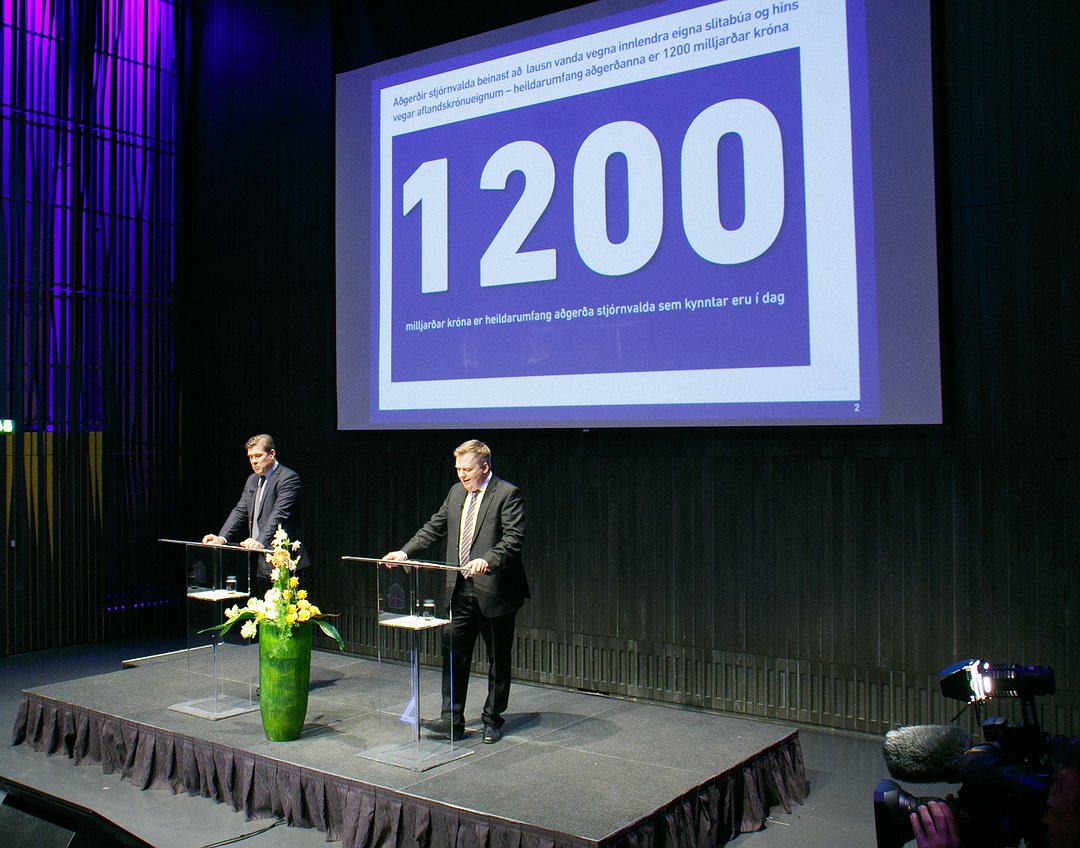
Báðir aðilar gátu vel sætt sig við þessa niðurstöðu. Flestir kröfuhafanna höfðu keypt kröfur sínar á hrakvirði og voru að leysa út veðmál sín með miklum hagnaði. Íslenska ríkið hafði notað neyðarlögin, höftin og þá samningsstöðu sem sá grunnur tryggði til að umbreyta skuldastöðu þjóðarbúsins á einni nóttu. Þegar fyrsta yfirlit yfir stöðu þjóðarbúsins eftir að nauðasamningarnir voru kláraðir var birt vorið 2016 kom í ljós að við nauðasamningsgerðina hefðu hreinar íslenskar skuldir við útlönd lækkað um 328,6 prósent af landsframleiðslu og væri þá 14,4 prósent af henni. Sú skuldastaða hafði ekki verið lægri frá síldarárunum. Um kúvendingu upp á um 500 milljarða króna var að ræða.
Höftin losuð
Annar skýr kostur sem þessi breyting leiddi af sér var sú að loksins var hægt að fara að huga að því að lyfta höftunum. Þau höfðu sannarlega gert gagn, en líka valdið allskyns vandræðum, til dæmis fyrir lífeyrissjóði sem gátu að uppistöðu bara fjárfest ný iðgjöld á Íslandi árum saman. Á endanum voru þeir búnir að kaupa nær allt sem hægt var að kaupa og orðnir langumsvifamestu fjárfestar á landinu.
Stjórnandi eins stærsta sjóðsstýringafyrirtækis landsins sagði á umræðufundi sem haldinn var í maí 2016 að ef lífeyrissjóðirnir færu ekki að komast út til að fjárfesta þá myndu þeir fara að kaupa „sjónvörp og þvottavélar“ eftir nokkur misseri. Allir aðrir fjárfestingakostir yrðu uppurnir.
Þá um sumarið kynntu íslensk stjórnvöld loks um stór skref í átt að losun hafta. Þann 12. mars 2017 var svo blásið til blaðamannafundar. Foringjar nýrrar ríkisstjórnar, sem hafði tekið við völdum tveimur mánuðum áður, tilkynntu hróðugir að þeir ætluðu að afnema höft. Að mestu.
Nýtt tímabil var að hefjast í íslensku krónuveröldinni.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
Seðlabanki
Vísir að eignabólu á íbúðamarkaði – „Varasöm“ ásókn í verðtryggð lán
Skýrsla um „ruslakistu Seðlabankans“ sem átti að koma út 2018 hefur enn ekki verið skrifuð
Útgáfa rafkrónu til skoðunar sem óháð innlend greiðslulausn
Erlendir fjárfestar pökkuðu saman og fluttu 115 milljarða úr landi
Hefur áhyggjur af eignabólu en vill ekki grípa inn í strax






















Athugasemdir