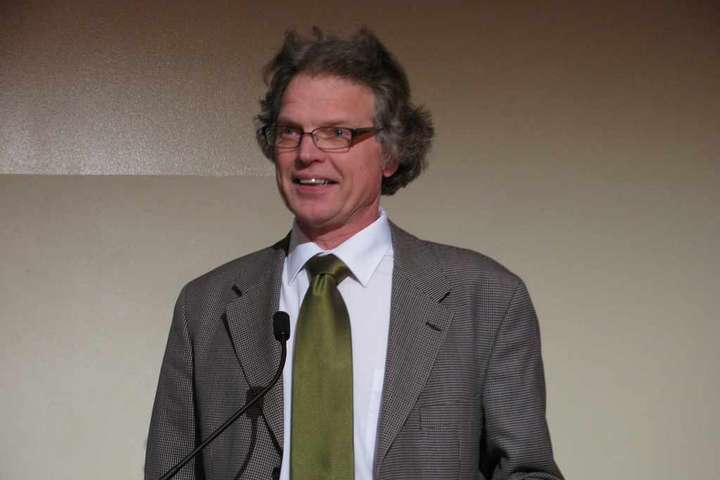
Þórólfur Matthíasson, prófessor í hagfræði, segir í umsögn sinni um frumvarpsdrög stjórnvalda um skref til afnáms verðtryggingarinnar að ekki verði séð að drögin muni bæta stöðu launþega á húsnæðismarkaði. Hann segir að meðal annars geri undanþáguákvæði frumvarpsins meðlimum annarra verkalýðsfélaga, en þeirra sem komu að kjarasamningunum í vor, erfiðara fyrir að fá lánafyrirgreiðslu við húsnæðikaup.
Skuldbundu sig til banna 40 ára verðtryggð jafngreiðslulán
[links]Í apríl 2019 kynntu stjórnvöld lífskjarasamningana sem stuðning við gerð kjarasamninga á almennum vinnumarkaði með að fyrir augum að styðja við markmið um stöðugleika í efnahagsmálum og bætt kjör launafólks. Á meðal þess sem stjórnvöld skuldbundu sig til að gera var að banna 40 ára verðtryggð jafngreiðslulán frá byrjun næsta árs. Auk þess á að grundvalla verðtryggingu við vísitölu neysluverðs án húsnæðisliðar frá og með árinu 2020. Stjórnvöld settu einnig fram vilyrði um að klára skoðun á því hvort að banna eigi alfarið verðtryggð húsnæðislán fyrir lok árs 2020.
Þann 11. júlí síðastliðinn birti fjármála- og efnahagsráðherra drög að lagafrumvarpi um skref til afnáms verðtryggingarinnar í samráðgátt stjórnvalda. Þórólfur er einn af tveimur sem hafa skilað inn umsögn um frumvarpið en í umsögn hans segir að tilgangur lagafrumvarpsins sé fjórþættur. Í fyrsta lagi að setja hámark á lánstíma svokallaðra verðtryggðra jafngreiðslulána, í öðru lagi að hækka lágmarkstíma slíkra lána úr 5 árum í 10 ár.
Í þriðja lagi að fjölga vísitölum sem heimilt er að nota sem grundvöll verðtryggingar og lögbinda notkun vísitölu neysluverðs án húsnæðis sem grundvöll útreiknings verðbóta verðtryggðra jafngreiðslulána og í fjórða lagi að lögbinda skyldu Hagstofu Íslands til að reikna og birta vísitölu neysluverðs án húsnæðis.
Takmörkunin snýr að fámennum hluta mögulegra lántaka
Í frumvarpinu er lagt til að hámark lánstími verðtryggðalána verði 25 ár en frumvarpið nær þó einungis til verðtryggðra jafngreiðslulána en ekki verðtryggðra jafnafborganalána. Þórólfur bendir hins vegar á í umsögn sinni að ýmsar undantekningar sé á þessu ákvæði.
„Sé lántaki eða annað sambúðaraðila undir 35 ára aldri er heimilt að veita verðtryggt jafngreiðslulán til 40 ára; sé lántaki eða annað sambúðaraðila á bili 35-40 ára er heimilt að veita verðtryggt jafngreiðslulán til allt að 35 ára og sé lántaki eða annar sambúðaraðila undir 40 ára aldri og til allt að 30 ára sé lántaki eða annar sambúðaraðila undir 40 ára aldri. Þá er heimilt að veita þeim sem eru með lágar tekjur á „næst liðnu ári“ allt að 40 ára verðtryggt jafngreiðslulán. Í þriðja lagi er heimilt að veita verðtryggt jafngreiðslulán til allt að 40 ára sé veðsetningarhlutfall vegna þess láns lægra en 50%,“ segir í umsögninni.
Þórólfur segir að ekki sé hins vegar upplýst um hvernig samspil hinna ýmsu undanþáguákvæða er en segir að líklega snúi takmörkunin að fámennum hluta mögulegra lántaka eða um 5 prósent lántakenda. „Spyrja má hvort eðlilegt sé að þrengja kjör svo fámenns og sértæks hóps með almennri lagasetningu án þess að vitna megi til almannaheillar eins og lýst er í aðfararorðum umsagnar þessarar. En líklega munu þessi ákvæði þó ekki bíta fast,“ segir Þórólfur.
Undanþágurnar hafa áhrif á þau félög sem ekki gerðu kröfu um umræddar breytingar
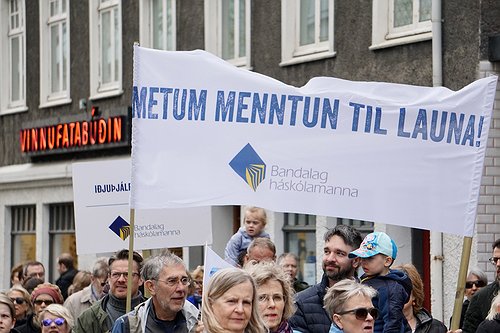
Hann segir að líklegast teljist sá hópur fólks ekki til umbjóðenda verkalýðsfélaga á almennum markaði. Þvert á móti sé slíka hópa fyrst og fremst að finna meðal þeirra sem leita sér mjög langrar skólagöngu erlendis, t.d. sérfræðilæknar og fólk með doktorspróf.
Þórólfur segir að þessir hópar tilheyra flestir Bandalagi háskólamanna. „Þannig má segja að inntak undanþáganna sé í raun að hafa áhrif á aðila sem ekki eru félagsmenn þeirra félaga sem gerðu kröfu um umræddar breytingar.“
Bæta ekki gæði útreikninga húsnæðislána
Hann segir jafnframt að veigamesta breytingin, sem kveðið er á um í frumvarpinu og hugsanlega sú eina sem hafi raunveruleg áhrif fyrir nýja lántaka, sé ákvæðið um breyttan vogagrundvöll vísitölu þeirrar sem afborganir af verðtryggðum jafngreiðslulánum skuli taka mið af.
Að hans mati er það hins vegar galli hjá frumvarpssemjendum að hafa ekki rætt möguleg áhrif þess að heimila fleiri vísitölur til verðtryggingar en neysluverðsvísitölu án húsnæðisverðs. „Fyrir launþega gæti það verið áhugaverður kostur að miða verðtryggingu hluta lána sinna við launavísitölu, eða að miða greiðslubyrði við þróun launavísitölunnar. Því kynni að fylgja breytilegur lánstími sama láns eftir því hvort launavísitala vex hraðar eða hægar en verðlagsvísitala,“ segir Þórólfur.
Að hans mati verður því ekki séð að tillögur frumvarpsins um breytta vísitölu bæti gæði þeirra útreikninga sem húsnæðislánin byggja á.
Fyrst og fremst neikvæð áhrif á meðlimi annarra stéttarfélaga
Enn fremur segir Þórólfur að það megi spyrja „frá sjónarhóli siðfræði og almennar kurteisi“ hvort að eðlilegt sé að krafa sem sett er fram af hálfu verkalýðsfélaga á almennum markaði gagnvart stjórnvöldum sé útfærð á þann hátt að hafa fyrst og fremst neikvæð áhrif á meðlimi annarra stéttarfélaga
„Undanþáguákvæði frumvarpsins draga stórlega úr áhrifum fyrirhugaðrar lagabreytingar á meðlimi þeirra verkalýðsfélaga sem settu fram kröfuna. Undanþáguákvæði verða til þess að fyrirhugaðar lagabreytingar gera meðlimum annarra verkalýðsfélaga erfiðara fyrir að fá lánafyrirgreiðslu við húsnæðiskaup,“ segir í umsögninni.
Að lokum segir Þórólfur að ekki sé hægt að mæla með samþykkt frumvarpsins í óbreyttri mynd en að hans mat verður bætir frumvarpið ekki stöðu launþega á húsnæðismarkaði.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.













































Athugasemdir