
Frá árinu 2014 og út síðasta ár hefur lækkun tekjuskatts og útsvars hjá þeim einstaklingum sem hafa notað séreignarsparnað sinn til að greiða niður húsnæðisskuldir skattfrjálst verið 17,3 milljarðar króna.
Um er að ræða að minnsta kosti tæplega 59 þúsund einstaklinga, auk þeirra sem hófu að nýta sér úrræðið í fyrra. Um mitt síðasta ár voru 209 þúsund einstaklingar skráðir starfandi á íslenskum vinnumarkaði. Því má ætla að undir 30 prósent starfandi landsmanna nýti sér séreignarsparnaðarúrræðið.
Tekjuhærri landsmenn eru mun líklegri til að spara í séreignarsparnað en þeir sem hafa lægri tekjur. Í skýrslu sérfræðingahóps um höfuðstólslækkanir húsnæðislána, sem skilaði skýrslu til forsætisráðuneytis Sigmundar Davíðs Gunnlaugssonar síðla árs 2013, kom fram að meðallaunatekjur fjölskyldna sem spöruðu í séreign og skulduðu í fasteign væri miklu hærri en meðallaunatekjur þeirra sem spara ekki. „Almennt eru tekjur þeirra sem spara í séreignalífeyrissparnaði mun hærri en hinna sem ekki gera það,“ stóð orðrétt í skýrslunni.
73,5 milljarðar inn á lán
Kjarninn hefur undanfarna daga greint frá því að alls hafi nokkrir tugir þúsund Íslendinga nýtt sér það að greiða séreignarsparnað sinn inn á húsnæðislán sín frá því að slíkt úrræði var kynnt til leiks um mitt ár 2014. Alls hefur þessi hópur greitt 73,5 milljarða króna inn á húsnæðislán sín, þegar með er talinn þeir sem nýttu sér seinna úrræði, kallað Fyrsta fasteign, sem kynnt var í ágúst 2016.
Inni í þessari tölu er ráðstöfun á eigin sparnaði upp á 47,6 milljarða króna. Til viðbótar virkar séreignarsparnaður þannig að vinnuveitandi greiðir mótframlag. Þar er um að ræða launahækkun sem er lögfest og stendur einungis þeim til boða sem velja að safna í séreign með þessum hætti. Samtals hafa vinnuveitendur greitt niður 26 milljarða króna af húsnæðislánum þessa rúma fjórðungs þjóðarinnar á undanförnum árum.
Ofan á allt saman er þessi ráðstöfun skattfrjáls. Ríkið og sveitarfélög gefa eftir tekjur til þeirra sem kjósa að nota séreignarsparnað til að borga niður húsnæðislán. Á árunum 2014 til 2018 nam lækkun tekjuskatts vegna þessa 8,6 milljörðum króna og útsvar lækkaði um 5,3 milljarða króna. Áætlun fjármála- og efnahagsráðuneytisins gerir ráð fyrir því að lækkun tekjuskatts hafi numið 2,1 milljarði króna í fyrra og lækkun útsvars 1,3 milljarða króna.
Samtals gera þetta 17,3 milljarða króna.
Afsláttur á kostnað framtíðarkynslóða
Þessi skattaafsláttur hefur hins vegar lítið sem engin áhrif á ráðstöfunartekjur ríkissjóðs í dag eða á næstu árum vegna þess að séreignarsparnaður er skattlagður við útgreiðslu. Þ.e. þegar fólk fer á eftirlaun.
Þorri þeirra sem eru að nýta sér úrræðið í dag eiga töluvert langt í það. Því er verið að veita skattaafslátt á kostnað framtíðarkynslóða. Þetta er raunar staðfest í greinargerð frumvarpsins sem lögfesti úrræðið þar sem sagði að „framlengingin hefur lítil áhrif á afkomu ríkis og sveitarfélaga á tímabili nýframlagðrar fjármálaáætlunar sem nær til ársins 2024.“
Í svari fjármála- og efnahagsráðuneytisins við fyrirspurn Kjarnans um nýtingu séreignarsparnaðarúrræðisins er þetta enn fremur staðfest.
Þar segir að mikilvægt sé að gera greinarmun milli þeirrar fjárhæðar sem einstaklingar lækka tekjuskatt sinn um í gegnum úrræðið og svo þess sem telja má eiginlegt tekjutap ríkis og sveitarfélaga yfir tímabilið vegna úrræðisins. „Stór hluti þeirra sem nýta sér og hafa nýtt sér úrræðið eru einstaklingar sem þegar voru að leggja fyrir í séreignarsparnað og voru þá þegar að lækka tekjuskattsstofn sinn. Skattur af þeim séreignarsparnaði greiðist svo loks við ellilífeyristöku. Eiginlegt tekjutap hins opinbera á sér þá stað í framtíðinni á þeim tímapunkti þegar krónurnar, sem hafa verið nýttar skattfrjálst, hefðu verið skattlagðar. Það framtíðar-tekjutap er lægri tala en lækkun tekjuskatts þessa hóps er í dag, þar sem fólk er að jafnaði með lægri tekjur á ellilífeyrisaldri heldur en á vinnualdri og þar með lægri skattprósentu jafnframt. Hér er þess vegna eingöngu reynt að svara hver sé lækkun tekjuskatts og útsvars hjá öllum þeim sem hafa nýtt sér húsnæðisúrræðin sem um ræðir.“
Átti að vera 70 milljarðar á þremur árum
Kjarninn greindi frá því í gær að alls hefðu 58.738 einstaklingar nýtt sér séreignasparnað sinn til að greiða inn á lán eða í útborgun fyrir íbúð í lok árs 2018. Í þeirri tölu er samskattaðir taldir sem tveir aðilar jafnvel þótt að einungis annar þeirra hafi greitt inn á höfuðstól húsnæðisláns þeirra. Um er að ræða bæði þá sem nýttu séreignasparnað sinn til húsnæðiskaupa og -lánaniðurgreiðslu samkvæmt úrræði þess efnis sem kynnt var undir hatti Leiðréttingarinnar vorið 2014 og þá sem nýttu sér Fyrstu fasteignar úrræðið, sem var kynnt í ágúst 2016.
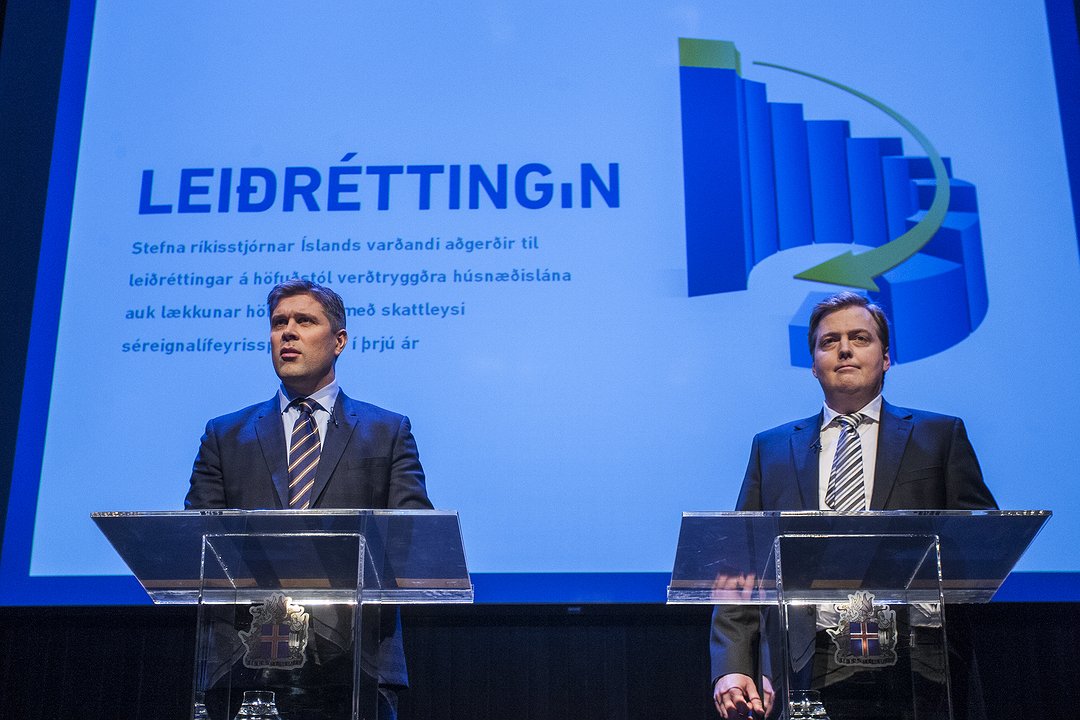
Þegar úrræðið um að nota séreignarsparnað sinn skattfrjálst til að greiða niður húsnæðislán var kynnt var það gert þannig að sá hópur sem áætlað var að nýtti sér það myndi geta notað alls 70 milljarða króna til þeirra verka á tímabilinu. Það byggði á skýrslu sérfræðingahóps sem skilaði af sér skýrslu til forsætisráðuneytisins í nóvember 2013. Á meðal þeirra sem sátu í sérfræðihópnum voru Sigurður Hannesson, nú framkvæmdastjóri Samtaka iðnaðarins, sem var formaður hans og Lilja D. Alfreðsdóttir, nú mennta- og menningarmálaráðherra.
Þegar frumvarp var loks lagt fram, til að lögbinda úrræðið, sagði í greinargerð þess að áðurnefnt mat sérfræðingahópsins hefði verið „nokkurri óvissu háð“. Ekkert talnalegt mat lægi fyrir á úrræðinu.
Því skipaði Bjarni Benediktsson, þáverandi og núverandi fjármála- og efnahagshagsráðherra, nýjan starfshóp til að reikna áhrif úrræðisins. Sá hópur skilaði af sér þremur sviðsmyndum sem sýndu að fram á mitt ár 2017 myndu 56.066 til 81.597 einstaklingar nýta sér séreignasparnað til að greiða niður húsnæðislán eða til í útgreiðslu útborgunar. Heildarupphæðin sem þessi hópur átti að geta greitt inn á húsnæðisskuldir sínar átti að vera 60 til 82 milljarðar króna.
Um síðastliðinn áramót, tveimur og hálfu ári eftir að upphaflegur tímarammi úrræðisins var liðinn, þá var fjöldi þeirra sem höfðu nýtt sér úrræðið rétt yfir lægstu mörkum þess sem búist var við. Upphæðin sem nýtt hefur verið í séreignarsparnaðarúrræðið eitt og sér var um 68 milljarðar króna, og hafði ekki náð þeirri 70 milljarða króna upphæð sem kynnt var í Hörpu í mars 2014, þegar Leiðréttingin var formlega opinberuð. Ofan á hana bætist svo sú upphæð sem nýtt hefur verið í gegnum Fyrstu fasteign, en samanlagt nema heildarumsvif beggja úrræða 74,5 milljörðum króna.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
Kjaramál
Sverrir Albertsson
Vatn á myllu kölska
Viðræðum slitið og Efling undirbýr verkfallsaðgerðir

Sólveig Anna Jónsdóttir
Með hverjum stendur þú?

Stefán Ólafsson
Árið 2022: Húsnæðismarkaðurinn át kaupmáttinn
Konráð S. Guðjónsson
Íslensk veðrátta dæmd í júlí






















Athugasemdir