
Um síðustu áramót höfðu landsmenn nýtt 73,5 milljarða króna af séreignarsparnaði sínum til að greina niður húsnæðislán eða sem útgreiðslu fyrir íbúð frá því að úrræðin tóku gildi um mitt ár 2014.
Þar er um að ræða þann hluta séreignarsparnaðarins sem einstaklingarnir sjálfur hafa greitt til þess og mótframlag launagreiðenda þeirra. Þetta kemur fram í svari fjármála- og efnahagsráðuneytisins við fyrirspurn Kjarnans.
Alls hafa þeir landsmenn sem nýtt hafa séreignasparnað til að greiða niður lán sín um tæplega 42,2 milljarða króna fram að lokum árs 2019 og nýtt 1,9 milljarða króna í útgreiðslu fyrir húsnæði.
Auk þess hafa einstaklingar sem geta nýtt sér úrræðið „Fyrsta fasteign“, sem boðið hefur verið upp á frá árinu 2016, greitt tæpa tvo milljarða króna inn á lán og greitt tæplega 1,4 milljarða króna í útgreiðslu fyrir húsnæði. Bæði úrræðin eru skattfrjáls.
Á móti þessum upphæðum, sem eru sannarlega sparnaður launþeganna sjálfra, bætist framlag vinnuveitenda vegna séreignasparnaðar, sem er ekkert annað en viðbótarlaun til þeirra sem safna slíkum. Alls greiddu atvinnurekendur 26 milljarða króna á tímabilinu inn á húsnæðislán þeirra sem notuðu séreignasparnað sinn til slíks, eða í útgreiðslu á útborgun fyrir húsnæði við kaup.
Þetta kemur fram í tölum sem fjármála- og efnahagsráðuneytið tók saman fyrir Kjarnann.
Hefur ekki náð upphaflegu krónutölumarkmiði
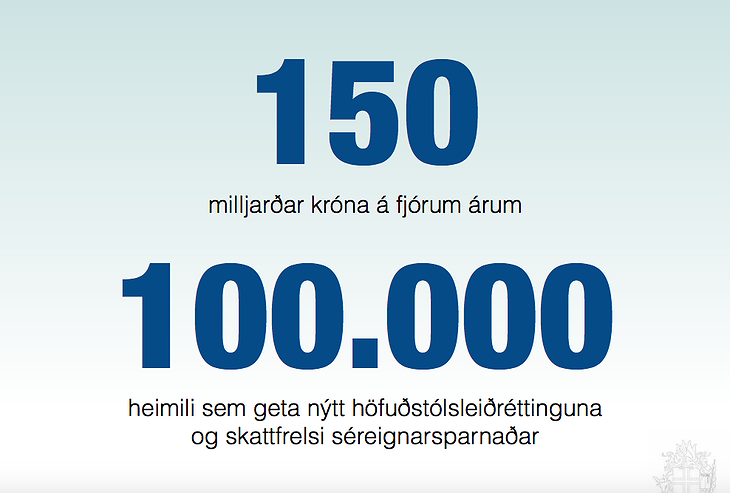
Nýting á séreignarsparnaði til að greiða niður húsnæðislán var upphaflega hluti af hinni svokölluðu Leiðréttingu, sem kynnt var til leiks í mars 2014. Upphaflega átti heildarumfang hennar að vera 150 milljarðar króna.
Um 80 milljarðar króna áttu að vera greiðsla úr ríkissjóði inn á höfuðstól þess hóps sem hafði verið með verðtryggð húsnæðislán á árunum 2008 og 2009, óháð efnahag. Á endanum nam Leiðréttingagreiðslan 72,2 milljörðum króna. Hún fór að mestu til tekjuhærri og eignarmeirihópa samfélagsins.
Um 70 milljarðar króna áttu síðan að koma til vegna þess að landsmönnum yrði gert kleift að nota séreignasparnað sinn skattfrjálst til að borga niður húsnæðislán sín í þrjú ár, frá miðju ári 2014 og fram til 30. júní 2017.
Búið er að framlengja nýtingu séreignarsparnaður til að greiða inn á húsnæðislán tvívegis síðan þá, fyrst fram á sumarið 2019 og svo aftur, í tengslum við gerð lífskjarasamninganna, fram á mitt ár 2021.
Séreignasparnaðarúrræðið eitt og sér, ef frá eru taldir þeir sem nýttu sér Fyrstu fasteign, hafði í lok síðasta árs gert landsmönnum kleift að nota 68 milljarða króna af sínum eigin sparnaði til að greiða inn á húsnæðislánið. Tveimur og hálfu ári eftir að upphaflega nýtingartímabilinu lauk hafði uppgefið 70 milljarða króna markmið Leiðréttingarinnar, sem áttu að klárast sumarið 2017, ekki náðst.
Húsnæðisverð hefur hækkað mikið
Hugmyndin á bak við það að heimila landsmönnum að nýta séreignasparnað sinn með þessu hættir var sú að gefa þeim frekari kost á því að stýra betur hvernig sparnaður þeirra er fjárfestur. Vanalega er séreignarsparnaði ráðstafað í fjárfestingar í verðbréfum, en með úrræðinu var hægt að fjárfesta frekar í eigin húsnæði. Til að skapa hvata var úrræðið haft skattfrjálst, en vanalega þarf að greiða skatt af séreignarsparnaði við útgreiðslu.
Ómögulegt er að segja um hvort muni skila betri ávöxtun til lengri tíma fyrir þá sem eiga t.d. nokkra tugi ára í að fara á eftirlaun. Ef miðað er upphafstíma úrræðisins, sem var í júní 2014, og út síðasta ár þá hefur íbúðaverð á höfuðborgarsvæðinu hækkað um tæplega 50 prósent. Á sama tíma hefur verðbólga verið lág og vextir á húsnæðislánum lækkað meira en nokkru sinni áður. Lægstu fáanlegu verðtryggðu vextir í dag eru 1,69 prósent og þrír lífeyrissjóðir bjóða sjóðsfélögum sínum upp á vexti á aðalláni (60-70 prósent af kaupverði) sem eru undir tveimur prósentum.
Kjarninn mun fjalla ítarlega um nýtingu séreignarsparnaðar til niðurgreiðslu húsnæðislána í fréttaskýringaröð næstu daga. Á morgun verður fjallað um fjölda þeirra sem nýtt hafa sér úrræðið.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.






















Athugasemdir