
Í desember 2016 var skrifað undir óvænt samkomulag. Í því fólst að þýski stórbankinn Deutsche Bank samþykkti að greiða Kaupþingi ehf., félaginu utan um eftirstandandi eignir þrotabús fallna bankans, og sex gjaldþrota aflandsfélögum sem Kaupþing var einni kröfuhafinn hjá, samtals 425 milljónir evra. Á gengi dagsins í dag er sú upphæð 58,5 milljarðar króna.
Greiðslan var vegna fjármuna sem höfðu runnið frá Kaupþingi til Deutsche Bank síðustu vikurnar fyrir fall íslenska bankans vegna hins svokallaða CLN-strúktúrs. Alls nam heildarupphæð þeirra fjármuna sem fóru frá Kaupþingi til þýska bankans vegna þessa 510 milljónum evra.
Ekki hafði verið reiknað með að hægt yrði að endurheimta féð og Kaupþing hafði höfðað mál vegna þessa í Bretland, fyrir dómstólum í Karíbahafinu og á Íslandi. Auk þess var framkvæmd sakamálarannsókn og þrír lykilmenn innan bankans fyrir hrun á endanum ákærðir fyrir umboðssvik vegna þess mikla fjártjóns sem lánveitingarnar áttu að hafa valdið Kaupþingi.
Nánast níu árum upp á dag frá því að Kaupþing féll, eða snemma í október 2016, náðist skyndilega samkomulag, sem síðar var formgert í desember sama ár þegar dómstólar staðfestu það. Deutsche Bank vildi greiða stóran hluta þeirrar upphæðar sem Kaupþing hafði beint og óbeint falast eftir að fá greidda.
Samkvæmt áður óbirtum málsskjölum úr Hæstarétti Austur-karabískahafsins, þar sem mál tengd Bresku Jómfrúareyjunum – heimaríki aflandsfélaganna er Tortóla-eyja sem tilheyrir klasanum – sem Kjarninn hefur undir höndum var samkomulagið grundvallað á því að fullum trúnaði yrði haldið um það. Ástæðan var sú, samkvæmt málskjölunum, að fjárhagslegt mikilvægi Deutsche Bank væri svo mikið að opinber vandræði hans gætu valdið kerfislegri áhættu gagnvart efnahagi Þýskalands, Evrópusambandsins og heimsins alls.
Mikil áhersla var lögð á að sem allra fæstir myndu vita um hvað samkomulagið snerist og af hverju Deutsche bank ákvað að gera það. Beiðni um að samkomulagið yrði samþykkt fyrir breskum dómstólum var til að mynda lögð fram í formi myndbands og málsgögn þess svo samstundis innsigluð til að tryggja sem mestan trúnað.
Í skjölunum segir: „Að teknu tilliti til þeirrar umfangsmiklu upphæða sem eru undir í þessu samkomulagi, stöðu Deutsche sem skráðs félags (sem gerir samkomulagið að markaðslega viðkvæmum atburði), og kerfislægu mikilvægi Deutsche í alþjóðlega fjármálakerfinu, þá eru Deutsche og skiptastjórarnir með réttu áhyggjufullir um að innihald þessa samkomulags eigi ekki að koma fyrir augu almennings nema við mjög þröngt stýrðar aðstæður.“
Þar segir enn fremur að ákvörðun um Deutsche Bank um að semja sé fyrst og síðast grundvölluð á því að forðast „skaðlega umfjöllun.“ Því sé lykilatriði að full leynd yrði yfir ástæðum sem gefnar voru fyrir því að vilja skrifa undir samkomulagið.
Deutsche Bank, sem var mjög umsvifamikill á Íslandi fyrir hrun, en ekki síður eftir það þegar hrægammasjóðir komu hingað til lands og reyndu að hagnast sem mest á óförum Íslendinga, hefur verið í töluverðum vandræðum síðastliðinn ár. Bankinn hefur til að mynda viðurkennd að hafa tekið þátt í stórfelldu peningaþvætti og enn er verið að rannsaka starfsemi hans víða um heim.
„Það er eins og þú sért að tala kínversku“
Á árinu 2008 réðst Kaupþing í margháttaðar tilraunir til að bjarga sér fyrir horn. Ein flóknasta áætlunin var sú sem gekk út á að kaupa lánshæfistengd skuldabréf (e. Credit Linked Notes eða CLN) á Kaupþing til að reyna að lækka skuldatryggingaálag bankans. Þessir snúningar voru það flóknir að nánast allir vildarviðskiptavinir Kaupþings sem voru beðnir um að taka þátt í þeim skildu ekkert um hvað þeir snérust. Einn þeirra sem átti að vera með var Sheikh Mohammed Bin Khalifa Al-Thani, maður sem einnig var gerður tímabundið að hluthafa í Kaupþingi í gegnum fléttu sem íslenskir dómstólar hafa dæmt sem markaðsmisnotkun. Þegar hann var spurður út í CLN-viðskiptin við skýrslutöku sagði hann: „Getur þú útskýrt þetta, ég skil ekki hvað þú ert að segja[...]það er eins og þú sért að tala kínversku.“
Fjárfestar vilja stundum takmarka áhættu sína á fjárfestingum. Ein leið sem þeir geta gripið til er sú að kaupa einfaldlega tryggingu á því að hún gangi eftir. Ef t.d. Norski olíusjóðurinn hélt að Kaupþing gæti ekki borgað skuldirnar sínar í framtíðinni þá gátu þeir keypt skuldatryggingu á bankann. Ef Kaupþing borgaði ekki skuldir sínar til baka á ákveðnum gjalddögum fékk olíusjóðurinn greitt en tryggingafélagið sem seldi honum tryggingu tekur á sig tapið. Um er að ræða veðmál á að einhver geti ekki borgað.
Til að standa í svona viðskiptum þá þarf tryggingafélagið auðvitað að hafa einhvern gróðahvata. Sá felst í svokölluðu skuldatryggingaálagi sem Norski olíusjóðurinn greiðir.
Ef álagið er hátt þýðir það að líkur á því að útgefandinn geti borgað skuldirnar sínar eru litlar. Ef það er lágt þá eru góðar líkur á því að hann geti staðið við skuldbindingar sínar.
Árið 2005 var byrjað að versla með skuldatryggingar á Kaupþing. Þetta voru ekki hefðbundin viðskipti enda eru slíkar tryggingar ekki skráðar á neinn markað og um þær gilda engar reglur. Markaðurinn var algjörlega ógagnsær.
Skuldatryggingar gátu hins vegar haft mikil áhrif á getu banka til að fjármagna sig. Ef álagið hækkaði varð miklu dýrara fyrir þann banka að nálgast peninga til að reka sig. Og það var hægt að hafa áhrif á álagið með ýmsum hætti, t.d. með því einfaldlega að dreifa slúðri um að einhver banki væri ekki allur það sem hann væri séður.
Vandræði í lok árs 2005
Íslensku bankarnir þrír lentu fyrst í vandræðum vegna hækkandi skuldatryggingaálags í lok árs 2005. Þau vandræði stóðu fram á árið 2006 og voru oftast kölluð „Íslandskreppan“. Það voru þó ekki bara rætnar sögusagnir sem hækkuðu álagið á íslensku bankanna á þessum tíma, heldur líka réttmætar áhyggjur af því hvernig þeir voru uppbyggðir. Á þeim tíma voru þeir að langstærstu leyti fjármagnaðir á markaði, en að litlu leyti með innlánum. Það gerði allt kerfið viðkvæmt fyrir samdrætti á alþjóðlegum fjármálamörkuðum. Þá voru krosseignartengsl innan Íslands, t.d. að Kaupþing ætti í Existu og Exista væri stærsti eigandi Kaupþings, mikið gagnrýnd auk hins mikla útlánavaxtar, sérstaklega til tengdra aðila, sem hafði átt sér stað.
Íslensku bönkunum þremur tókst að komast í gegnum þessa krísu með því að taka að einhverju leyti mark á gagnrýninni, að minnsta kosti í orði. Í kjölfarið fóru þeir til dæmis allir að undirbúa stórtæka innlánasöfnun út um alla Evrópu. Sá sem var kominn lengst þegar allt hrundi 2008 var Landsbankinn með Icesave-reikninganna sína.
Rúmu ári síðar, um mitt ár 2007, hófst hins vegar önnur og stærri kreppa, sem átti eftir að enda með ósköpunum haustið 2008. Upphaf hennar fyrir íslensku bankanna þrjá var hægt að rekja til hækkandi skuldatryggingaálags.
Töldu markaðinn ekki raunverulegan
Helstu stjórnendum Kaupþings fannst þessi staða, hækkun á skuldatryggingaálagi á bankann, mjög ósanngjörn og fóru að leita leiða til að mæta henni. Hreiðar Már Sigurðsson, þáverandi forstjóri Kaupþings, lýsti stöðunni þannig í einni yfirheyrslunni sem fór fram yfir honum hjá embætti sérstaks saksóknara, í tengslum við sakamálarannsókn gegn honum, að ráðgjafar bankans hefðu sagt þeim að um væri að ræða fjóra vogunarsjóði hefðu ákveðið að vinna saman og orsökuðu þessa hækkun með því að taka stöðu gegn Kaupþingi. „Þetta er nú svipað eins og að kaupa góða brunatryggingu á hús sem þú átt ekki. Það er nákvæmlega eins. Búnir að kaupa tryggingar og veðja á það að bankinn falli og þeir nýti sér það að í hvert skipti sem enginn aðili sé inni á markaðnum sem vilji taka áhættu í íslensku bönkunum að þá ýti markaðurinn upp og hann taldi að það þyrfti ekki marga aðila til þess að taka á móti þessu til þess að sjá það að markaðurinn væri ekkert raunverulegur.“
Í byrjun febrúar 2008 fundaði Sigurður Einarsson, þáverandi starfandi stjórnarformaður Kaupþings, ásamt sænskum starfsmanni Kaupthing Singer & Friedlander með þremur fulltrúum Deutsche Bank, sem hafði um áraraðir haft fínar tekjur af því að ráðleggja Kaupþingssamstæðunni. Á meðal þeirra sem sátu fundinn var Venky Vishwanathan, starfsmaður Deutsche Bank í London.
Tilgangur fundarins var að fá ráðgjöf frá þýska stórbankanum um hvernig Kaupþing gæti haft áhrif á síhækkandi skuldatryggingarálag sitt. Upprunalega snérist sú ráðgjöf um að nota það reiðufé sem Kaupþing kæmist yfir, t.d. vegna Edge-reikninganna, til að kaupa upp skuldabréf á bankann, sem þá var hægt að kaupa með afföllum. Með því myndi bæði útistandandi skuld Kaupþings lækka og kostnaður Kaupþings vegna greiðslu þeirra dragast umtalsvert saman. Og, samkvæmt planinu, ætti skuldatryggingaálagið að lækka hratt.
Lækkaði ekki, heldur hækkaði
Sumarið 2008 hóf skuldatryggingaálagið hins vegar að hækka skarpt. Sigurður Einarsson hélt því fram í bréfi til vina og vandamanna, sem sent var 26. janúar 2009, að á sama tíma hafi Kaupþingsmönnum borist „fjölmargar ábendingar um að verið væri að spila með tryggingar á bankann. Blaðamenn erlendis létu okkur vita að röngum upplýsingum og söguburði um bankann væri haldið mjög stíft að þeim oft af almannatenglum sem virtust ráðnir í þeim tilgangi. Umræða um að verið væri að spila með þennan skuldatryggingamarkað varð almennari og ekki einungis bundin við Ísland. Okkur bárust líka ábendingar um að viðskipti með skuldatryggingar bankans væra sáralítil, viðskiptin færu fram í tölvukerfi þar sem þrír aðilar sendu kaup- og sölutilboð einu sinni á dag. Viðskipti yrðu síðan ef tilboðin mættust og við vissum til þess að álagið hafði hækkað tíu daga í röð án þess að nokkur viðskipti hefðu orðið! Þær hækkanir Iíkt og aðrar voru tilefni neikvæðra frétta um stöðu bankans jafnt innanlands sem utan.“
Þann 13. júní 2008 funduðu Kaupþingsmenn aftur með Venky Vishwanathan. Á þeim fundi spurðu þeir meðal annars hvort að íslenskir fjárfestar, lífeyrissjóðir eða tryggingafélög gætu haft áhrif á skuldatryggingamarkaðinn með því að kaupa einhverjar fjármálaafurðir sem tengdust honum. Á meðal þeirra sem sátu þann fund fyrir hönd Kaupþings var Sigurður Einarsson.
Í júlí hittust svo Venky og Hreiðar Már á ráðstefnu í Barcelona. Umræðuefnið var það sama, leiðir til að hafa áhrif á skuldatryggingarmarkaðinn. Á þeim fundi hafi lífeyrissjóðir og tryggingafélög ekki lengur verið inni í myndinni sem væntanlegir fjárfestar heldur nýir en ónefndir „fagfjárfestar“ sem Kaupþing myndi koma með að borðinu.
Á þessum fundi var rætt um möguleikann á því að eiga viðskipti með lánshæfistengd skuldabréf, eða CLN, til að lækka álagið. Venky sagði við yfirheyrslur hjá sérstökum saksóknara að hugmyndin um uppsetningu viðskiptanna hafi komið frá Hreiðari Má. „Við settum upp strúktúr sem myndi gera þessum fjárfestum kleift að láta peningana þeirra vinna og hafið í huga að við vissum ekki annað en þetta væri þeirra eigið fé.“
Deilt um hver ætti hugmyndina
Kaupþingsmenn hafa hins vegar alltaf haldið því fram að hugmyndin hefði komið frá Deutsche Bank. Sigurður Einarsson sagði í áðurnefndu vina og vandamanna-bréfi að Deutsche Bank hefði lagt til við Kaupþing að bankinn ætti að reyna að kaupa sjálfur þessar skuldatryggingar og sjá hvaða áhrif það myndi hafa á álagið. „Það var hins vegar ekki einfalt mál, þar sem bankinn gat ekki gefið út tryggingar á sjálfan sig. Því var gripið til þess ráðs að fá viðskiptavini okkar sem við treystum vel og höfðum átt langvarandi samskipti við sem byggðust á trausti og hollustu til að eiga þessi viðskipti fyrir hönd bankans. Vitanlega hefðum við aldrei átt þessi viðskipti nema vegna þessara sérstöku aðstæðna. Viðskiptin voru gerð með hagsmuni bankans að leiðarljósi og í fullu samræmi við lög og reglur.“
Þetta bréf Sigurðar varð kveikjan af því að skilanefnd Kaupþings fór að skoða sérstaklega CLN-strúktúrinn. Hann hafði ekki verið sérstaklega tortryggður fram að þessum tíma. Sá áhugi leiddi til þess að málinu var vísað til Fjármálaeftirlitsins sem vísaði því til sérstaks saksóknara. Hann var ekki sammála Sigurði um að allt í málinu hefði verið í samræmi við lög og reglur. Sigurður „gleymdi“ nefnilega að nefna ýmis smáatriði í þessum snúningi sem gera hann ekki jafn sakleysislegan og hann virðist í bréfinu.
Ráðist í fléttu
Hver svo sem átti hugmyndina að viðskiptunum, þá voru þau að minnsta kosti framkvæmd. Og þau voru framkvæmd þannig að bankinn sjálfur fjármagnaði og fann til fólkið sem var fengið til að taka þátt svo hægt yrði að fela aðkomu Kaupþings.
Planið var eftirfarandi:
Annars vegar myndi Kaupþingi lána þremur aflandsfélögum skráðum til heimilis á Bresku Jómfrúareyjunum 130 milljónir evra. Þau myndu svo lána 125 milljónir evra áfram til annars aflandsfélags sem hin þrjú áttu, sem myndi kaupa lánshæfistengd skuldabréf á Kaupþing af Deutsche Bank. Þær fimm milljónir evra sem eftir stæðu færu til þýska bankans sem þóknun.
Félögin þrjú sem fengu lánin hétu Charbon Capital (í eigu Antonis Yerolemou), Holly Beach (í eigu Skúla Þorvaldssonar) og Trenvis Ltd. (í eigu Kevin Stanford og Karen Millen). Saman áttu þessi þrjú félög svo aflandsfélagið Chesterfield, líka skráð á Bresku Jómfrúareyjunum, sem keypti hin lánshæfistengdu skuldbréf með Kaupþingspeningunum.
Hins vegar myndi Kaupþing lána Harlow Equities, félagi í eigu Ólafs Ólafssonar með heimilsfesti á Bresku Jómfrúareyjunum, 130 milljónir evra. Það félag myndi sömuleiðis lána 125 milljónir evra áfram til félags sem hét Partridge (að fullu í eigu Harlow og auðvitað skráð á Bresku Jómfrúareyjunum) og borga Deutsche Bank sínar þóknanagreiðslur. Patridge keypti svo lánshæfistengdu skuldabréfin, líkt og Chesterfield.
Öll félögin voru eignarlaus. Eigendur þeirra voru vildarviðskiptavinir Kaupþings sem áttu líka stóra hluti í bankanum. Þeir hefðu grætt svívirðilega ef viðskiptin hefðu skilað arði en gátu aldrei tapað krónu. Eða líkt og haft var eftir Ólafi Ólafssyni, annars stærsta hluthafa Kaupþings og eins umfangsmesta skuldara hans, í einni af yfirheyrslunum yfir honum hjá embætti sérstaks saksóknara: „Við skoðun var ljóst að áhættan var mjög takmörkuð og „dílinn“, svo ég noti það góða íslenska orð, góður fyrir mig.“ Hann tók það þó reyndar sérstaklega fram að sá hagnaður sem gæti myndast myndi renna til félaga í hans eigu sem væru skuldsett hjá Kaupþingi til að minnka áhættu bankans. Það hefði verið skýr fyrirvari sem Hreiðar Már hefði sett. Og sá átti líka við um hina vildarviðskiptavinina sem áttu að vera með.
Fjármálaleg kjarnorkusprengja
Kevin Stanford kallaði viðskiptin eftirá „fjármálalega kjarnorkusprengju“. Aðspurður um af hverju hann hefði verið „valinn“ til að vera eigandi eins félagsins sem notað var verksins sagði Kevin að hann héldi að það hefði verið vegna þess að hann „var eini hvíti maðurinn í þorpinu“. Það hafi verið mikilvægt að hann væri útlendingur, ekki Íslendingur, svo að það liti út fyrir að alþjóðlegur fjárfestir væri að kaupa.
Ástæðan fyrir þvi að þeir gátu grætt var sú að ef skuldatryggingaálagið hefði lækkað þá hefðu lánshæfistengdu skuldabréfin skilað þeim reglulegum vaxtagreiðslum. Alls átti Chesterfield að geta hagnast um samtals 60 milljónir evra áður en yfir lauk ef allt hefði gengið upp. Partridge gat hagnast meira, eða samtals um 71,5 milljónir evra. Á gjalddaga bréfanna, sem átti að vera fimm árum síðar, myndi svo höfuðstóll þeirra endurgreiðast.
Hagnaðurinn sem myndi skapast hefði verið eign þeirra viðskiptavina Kaupþings sem fengnir voru til að fronta viðskiptin. Kaupþing hefði ekki fengið neitt af honum, þrátt fyrir að taka alla áhættuna.
Upphaflega lánaði Kaupþing í Lúxemborg til viðskiptanna en sú áhætta var færð yfir á móðurbankann á Íslandi 29. ágúst 2008. Um var að ræða svokölluð peningamarkaðslán án trygginga, án þess að lánshæfi félaganna sem fengu lánin væru metin og án þess að fyrir lægi samþykkt lánanefnda Kaupþings.
Það verður að hafa í huga að á þessum tíma átti Kaupþing á Íslandi lítinn sem engan erlendan gjaldeyri og gat aldrei greitt þá skuldbindingu sem bankinn tók á sig í viðskiptunum. Allt var borgað með peningum sem komu frá dótturbankanum í Lúxemborg sem hafði fengið peninga úr Edge-innlánasjóðunum. Þess vegna áttu sér ekki stað neinar alvöru lánveitingar þennan dag, 29. ágúst, heldur var búin til millibankastaða innan Kaupþingssamstæðunnar. Félögin skulduðu ekki lengur Kaupþingi í Lúxemborg heldur Kaupþingi á Íslandi og bankinn greiddi fyrir með því að skilja eftir skuldaviðurkenningu í skúffu í Lúxemborg. Því fóru engir alvöru peningar frá Íslandi til að borga fyrir CLN-snúninginn.
Með belti og axlabönd
Til að flækja þessa flækju enn frekar voru þessi lánshæfistengdu skuldabréf tvöfalt voguð, sem þýddi að Deutsche Bank tók upphaflega áhættu í viðskiptunum til jafns á móti Chesterfield og Partridge. Þýski bankinn var hins vegar með belti og axlabönd í málinu. Hann setti nefnilega skilmála í samninginn þess efnist að bankinn gæti kallað eftir viðbótarframlögum frá Chesterfield og Partridge ef skuldatryggingaálag Kaupþing færi yfir ákveðin mörk. Það gerðist eftir miðjan september og næstu vikurnar kallaði Deutsche Bank eftir slíkum greiðslum. Hvorki Chesterfield né Partridge áttu neinar eignir eða fé og því ljóst að einhver þyrfti að hjálpa til við að mæta þessum greiðslum. Sá einhver var að sjálfsögðu Kaupþing, sem lánaði félögunum tveimur samtals 250 milljónum evra til að mæta veðköllunum. Í rannsóknargögnum sést að hvorki Chesterfield né Partridge, né raunverulegir eigendur félaganna, voru krafin um þessar greiðslur eða beðin um að samþykkja lántökur vegna þeirra. Deutsche Bank sendi einfaldlega tölvupóst til Kaupþings þar sem yfirmenn bankans tóku ákvörðun um lánveitingarnar.
Dæmi um þetta eru tölvupóstsamskipti sem áttu sér stað þann 20. september, þegar fyrir lá að CLN-ævintýrið var ekki að fara á þann veg sem lagt hafði verið upp með og mikill þrýstingur var frá Deutsche Bank á Kaupþing að mæta veðköllum. Í tölvupósti sem Magnús Guðmundsson, þá bankastjóri Kaupþings í Lúxemborg sendi á þrjár stjórnendur innan Kaupþings: þá Guðna Níels Aðalsteinsson, Hreiðar Má Sigurðsson og Guðmund Þór Gunnarsson, og snérist um að láta leggja 100 milljón evrur inn á Deutsche Bank til að mæta veðköllum sagði: „Vid hofum ekkert val. Sjaum til hvort mohammed hjalpi okkur a manudag :-).“
Mohamed var vitanlega Seikh Al Thani, en tölvupósturinn var sendur út tveimur dögum áður en að kaup hans á stórum hlut í bankanum voru tilkynnt.
Í síðari pósti bætti Magnús við: „Eg reyni ad graeja meira cash I lux a manudag med ad repo vid uk (sny upp a armann i kvold) kem peningum til ykkar og thid svo afram“. Sá Ármann sem hann nefnir er Þorvaldsson og var framkvæmdastjóri Kaupthing Singer&Friedlander í Bretlandi. Repo er enskt bankaslangur sem á íslensku þýðir endurhverf viðskipti. Það þýðir að Magnús ætlaði að „lána“ einhverjar eignir frá Lúxemborg til Bretlands tímabundið gegn því að fá reiðufé í staðinn. Reiðufé sem væri ekki íslenskar krónur.
Guðní Níels svaraði og sagði að Deutsche Bank væru ferlega erfiðir við Kaupþing annarsstaðar á þessum tíma og lagði til að bjóða þeim að leggja inn íslenskar krónur frekar en evrur.
Magnús svaraði strax og sagði að það myndi ekki ganga.
Guðni Níels svaraði tilbaka og sagði: „Ju, verdur ad virka. Annars geta their hringt i mig. Numerid er 1-800 -IDONT-CARE“.
Lánuðu 70 milljarða á rúmum mánuði
Frá 29. ágúst til 8. október 2008 lánaði Kaupþing á Íslandi því alls 510 milljónir evra í þessi skuldatryggingaviðskipti, sem jafngilti nálægt 70 milljörðum króna miðað við gengi evru 7. október 2008. Hin lánshæfistengdu skuldabréf voru orðin verðlaus í lok ofangreinds tímabils. Á nokkrum vikum hafði rúmlega hálfur milljarður evra tapast og eftir stóð ekkert nema risaskuld eignarlausra aflandsfélaga við Kaupþing.
Greiðslur frá Kaupþingi vegna veðkalla frá Deutsche Bank hófust 22. september, sama dag og tilkynnt var að Sheikh Al Thani hefði keypt hlut í bankanum. Þorri greiðslnanna fór fram eftir að Glitnir hafði verið þjóðnýttur og síðustu tvær, samtals upp á 50 milljónir evra, voru millifærðar 7. október 2008, daginn eftir að Kaupþing fékk neyðarlán frá Seðlabanka Íslands og tveimur dögum áður en bankinn fór á hausinn.
Ofangreind viðskipti eru þó einungis ⅔ af þeim CLN-strúktúrum sem átti að framkvæma. Sá þriðji átti að vera í eigu Sheikh Al Thani, vera jafn stór og hinir og átti líka að vera fjármagnaður að fullu af Kaupþingi. Vegna þessa hafði Kaupþing þegar lánað eignarlausu félagi Sheikh Al Thani, Brooks limited, 50 milljónir dala inn á reikning í Lúxemborg, sem átti að vera fyrirframgreiðsla á hagnaði hans vegna viðskiptanna. Það var semsagt búið að greiða út hagnað áður en viðskiptin voru framkvæmd. Þessir peningar voru síðan notaðir til að lágmarka tjón Sheikhsins af kaupunum á bréfum í Kaupþingi í miðju bankahruni.
Hreiðar Már sagði við skýrslutöku hjá rannsóknarnefnd Alþingis að það hefði ekki verið neitt nema hagnaðarvon hjá viðskiptavinum bankans sem fékk þá til að taka þátt í viðskiptunum. Ef bankinn færi í greiðsluþrot þá væri hagnaður núll en ef hann væri enn í rekstri í október 2013 þá myndu þessir viðskiptavinir hagnast verulega. „Við töldum að þetta væri þess virði að gera þetta, eins og ég segi, við töldum að við værum að nota fjármuni bankans á ágætlegan hátt, fá ágætis tekjur af þeim fjármunum. Við töldum að það væri mikilvægt að athuga hvort þessi markaður væri raunverulegur eða ekki og við töldum að þetta væri gott fyrir þessa viðskiptavini, sem voru stórir viðskiptavinir og borguðu okkur fullar þóknanir og skulduðu okkur náttúrulega peninga, svo það að staða þeirra mundi batna væri gott fyrir bankann“.
Í títtnefndu bréfi til vina og vandamanna réttlæti Sigurður Einarsson það að Kaupþing hefði mætt veðköllum Deutsche Bank á sama tíma og bankakerfið var að hrynja. Hann sagði að einungis hafi verið um tvennt að velja í stöðunni: „Að reiða fram meiri tryggingar eða að gefast upp, láta selja skuldabréfin og tapa hluta eða allri upphaflegri fjárfestingunni. Seinni kosturinn var einfaldlega fráleitur í mínum huga. Lausafjárstaða Kaupþings var góð og ekkert sem benti til annars en að bankinn mundi standa þessa ágjöf af sér, rétt eins og bankinn hafði gert árið 2006 og á vordögum 2008.
Ef hins vegar skuldabréfin hefðu verið seld hefði bankinn orðið fyrir tjóni og hætt við að aukið framboð skuldabréfa hefði enn frekar grafið undan bankanum og veikt aðgang að hans að lánalínum. Í fjölmiðlum er nú efast um skynsemi þess sem er kallað að færa fjármuni út úr bankanum vikurnar fyrir fall hans. Þetta er skýring þeirra fjármagnsflutninga. Tilgangur þeirra var að viðhalda Kaupþingi sem „going concern“ og allt útlit var fyrir að það tækist í lok september. Nákvæmlega hvenær forsendur breytast er erfitt að segja til um.
En ég fullyrði að með þessu var unnið að hagsmunum allra kröfuhafa sem og hluthafa Kaupþings, því um leið og banki hættir að vera „going concern“ tapast gríðarlegir fjármunir þegar allar eignir bankans sem aðrir eiga að veði eru seldar eða notaðar til skuldajöfnunar".
Sigurður sagðist vilja undirstrika að engir fjármunir hefðu verið færðir með óeðlilegum eða ólögmætum hætti úr sjóðum bankans, hvorki til eigenda hans né annarra. „Enginn hagnaður hefur orðið til vegna sérstakra samninga við valinn hóp viðskiptavina bankans eða eigenda og engar fyrirframgreiðslur hafa átt sér stað eða voru fyrirhugaðar til viðskiptavina eins og látið hefur verið í veðri vaka í fjölmiðum. Kaupin á skuldatryggingum á Kaupþing og kaup Sheikh AI Thani voru í huga okkar ekki einhver lokaviðbrögð fallandi banka heldur miklu frekar ákvarðanir sem áttu að tákna upphaf nýrrar sóknar.“
Í stað nýrrar sóknar fór Kaupþing á hausinn.
„Það verður að gera þessum mönnum einhvern greiða“
Í yfirheyrslum yfir starfsmönnum Kaupþings kom nokkuð skýrt fram að ekki voru allir á einu máli um hversu góð hugmynd þessi CLN-viðskipti hefðu verið.
Þann 6. ágúst 2008 ræddu Sölvi Sölvason, sem var lögfræðingur hjá Kaupþingi í Lúxemborg, og Guðmundur Þór Gunnarsson, sem var viðskiptastjóri á útlánasviði hjá Kaupþingi á Íslandi, saman í síma. Umræðuefnið var lán sem Kaupþing í Lúxemborg átti að veita Chesterfield. Hvorugum þótti mikið til málsins koma.
Sölvi sagði að „Hraðlyginn Guðmundsson CEO hérna í Lux sagði mér að þú sæir um skjalagerð vegna þess, vegna lánveitinga, kannastu eitthvað við málið og hversu mikið veistu?“ Síðar í samtalinu sagði Sölvi að það væru „ekkert margir að vita um þetta, ég held að þetta þoli ekkert óskaplega mikið dagsljós.“
Enn síðar í sama samtali sagði Sölvi: „Þetta er svona einkadíll. Hreiðar, Magnús og við þrælarnir á gólfinu að búa til skjölin. Og á ekkert að fara hátt greinilega. Það verður að gera þessum mönnum einhvern greiða.“
„Þessir menn“ voru þeir aðilar sem valdir voru til að eiga félögin í CLN-strúktúrnum og áttu að fá hagnað af honum ef slíkur yrði. Þ.e. helstu vildarviðskiptavinir Kaupþings: Ólafur Ólafsson, hjónin fyrrverandi Kevin Stanford og Karen Millen, Antonios Yerolemou og Skúli Þorvaldsson.
Guðmundur tók undir með Sölva og sagði bankann bara vera „að búa til equity fyrir þessa aðila svo við þurfum ekki að afskrifa á þá skuldir, þetta er ósköp einfalt.“
Sölvi svaraði: „Það þarf nú ekkert að afskrifa á Skúla, Skúli á fullt af peningum.[...]Bara að leyfa honum að vera með svo, af því að hann er búinn að tapa einhverju undanfarið eins og aðrir.[...]Af því að hann er að, ja það er reyndar engin lygi hann er að hjálpa bankanum ansi mikið hann er að taka að sér hitt og þetta sem að ekki er gott varðandi bankann hann er að súrna út af öðrum[...]En hann og Maggi eru...eiginlega of nánir.“
Sölvi bað síðar í samtalinu um að fá upplýsingar um framkvæmdina senda á tölvupósti en Guðmundur var tregur til þar sem að málið væri „top secret“.
Þá svaraði Sölvi: „Ég lofa að það verði self destructed in 10 seconds og þá fuðrar tölvan mín upp.“
„Harðasti businessmaður sem ég þekki“
Málið var enn að trufla Sölva daginn eftir, þann 7. ágúst. Hann átti þá fyrst samtal við Eggert J. Hilmarsson, framkvæmdastjóra lögfræðisviðs hjá Kaupþingi í Lúxemborg. Eftir að hafa rætt um golf snéru þeir sér Sölvi sér að CLN-málinu og sagði að það væri „svona Magnúsarlegt sko“. Hann útskýrði þessa hugtakanotkun með því að hún næði yfir að „senda peningana þó að það séu engin skjöl tilbúin.“
Sölvi ræddi málið aftur síðar sama dag við Guðmund og sagði: „Þetta er einka business, einka, þetta er einkavinavæðing, að mínu mati sko, eitthvað sem myndi ekkert sérstaklega þola skoðun hluthafafundar að bankinn lætur pening inn í þetta dæmi án raunverulegra trygginga, kúnninn fær allt upside-ið, ef að bankinn gengur vel og álagið lækkað þá eru allir glaðir og við fáum endurgreitt ef ekki þá fer bankinn á hausinn og tapar líka þessum peningum í stærra gjaldþroti.[...]við erum búin að segja við kúnnana að við ætlum að gera þetta fyrir ykkur, þið getið orðið voðalega ríkir og, ef þið eruð voðalega ríkir þá getið þið borgað skuldirnar af ykkur, við erum betur settir og, og Skúli þú átt þetta skilið.“
Sölvi sagði að Magnús Guðmundsson væri „harðasti business maður sem ég þekki“ en að hann væri búinn að pirra marga í bankanum í Lúxemborg með framgöngu sinni í CLN-málinu. Hann hafi heimtað „að við bókuðum lán upp á 130 milljónir og greiðsludeildin bíddu hvar er samþykktin og hvar er bókunin, og ég sagði, það er ekkert, það er bara SMS frá Magga[...]Þetta er ekki alvöru banka business að gera þetta svona, ég er nú ekki sáttur við það, menn hefðu átt bara að gefa sér tíma, ég veit ekki af hverju það lá svona rosalega á.“
Þeir ræddu síðan um hækkandi skuldatryggingaálag Kaupþing og Sölvi sagði að ef „þetta endurspeglar einhverja raunverulega áhættu, þetta segir það að það séu verulegar líkur á því að bankinn verði gjaldþrota á 12 mánuðum.“
Hann reyndist allt of bjartsýnn. Bankinn varð gjaldþrota tveimur mánuðum síðar.
Greiða út þegar „allt var í steik“
Halldór Bjarkar Lúðvíksson, fyrrverandi viðskiptastjóri á útlánasviði Kaupþings sem framkvæmdi útlán vegna CLN-málsins, hafði líka sterkar skoðanir á því. Hann sagði til að mynda í yfirheyrslum í október 2009 að honum hefði alltaf þótt þessir strúktúrar „mjög undarlegir“. „Að greiða út, greiða út vel yfir 500 milljón evrur þessa daga sem að voru, þar sem allt var í steik sko að hérna, og eina tryggingin væru undirliggjandi skuldabréf bankans, fannst manni afar undarleg ákvörðun og[...]klárlega umtalsverð áhætta í því. Og aftur líka að vera að greiða þetta allt saman út án þess að þetta væri properly skjalað og þetta væri skjalað á viðeigandi hátt, var nú ekki beint til að minnka áhættuna heidur.“
Þegar hann var spurður um hvað honum fyndist um það þegar Kaupþing fór að mæta veðköllum Deutsche Bank á síðustu metrum tilveru sinnar sagðist Halldór Bjarkar bara hafa klórað sér í hausnum yfir því. „Maður vissi að allt var á heljarþröm, að væri verið að borga út 250 milljónir í hvorn strúktúrinn og svo fór CDS bara upp og menn halda áfram að greiða út peninga og síðustu peningarnir fara út, ef ég man rétt, eftir að lán Seðlabankans til Kaupþings er afgreitt, þannig að menn skyldu enn á þeim tímapunkti vera að streyma út peninga í eitthvað svona strúktúra, það er voðalega erfitt finnst manni að réttlæta það.“
Í skjali sem Halldór Bjarkar útbjó og afhenti sérstökum saksóknara, með punktum um það helsta sem átti sér stað á síðustu metrunum í starfsemi Kaupþings, sagði að það væri allt of algengt, sérstaklega undir það síðasta, að lykileigendur og vildarvinir væru að fá óeðlilegar fyrirgreiðslur. Yfirleitt hafi fyrirmæli um slíkt komið beint frá Hreiðari Má og þau keyrð í gegn án samþykki lánanefnda. CLN-snúningarnir hafi verið dæmi um það. „Það er engin leið að réttlæta það að þessir aðilar hafi átt að fá þennan hagnað án áhættu.“
Sannfærður um að þeir hafi verið „teknir“
Ýmsir úr efsta lagi Kaupþingsstjórnenda virðast líka hafa skipt um skoðun á því hversu góð CLN-viðskiptin voru. Þann 17. mars 2010 ræddu Hreiðar Már og Guðmundur Þór Gunnarsson til að mynda saman í síma. Undir lok símtalsins, samkvæmt hlustunarafriti, ræddu þeir CLN-viðskiptin.
Samtal 17. mars 2010:
Guðmundur: „Ég hef svolítíð verið að hugsa þarna... Ég held að við höfum verið tekn..., teknir þarna af Deutsche Bank í þessu CLN-i.
Hreiðar Már: Teknir af þeim?
Guðmundur: Já. Þeir hafa ekkert „hedge-að“ sig sjálfir.
Hreiðar Már: Ég er, ég er... Nei, nei. Ég er sannfærður um það.
Guðmundur: Þeir hafa bara...
Hreiðar Már: Þeir græddu 500 milljónir á okkur.
Guðmundur: Já. Það er bara málið.
Hreiðar Már: Hann laug að mér sko - Venky.
Guðmundur: Já.
Hreiðar Már: Margoft sko. Þeir þarna.. það er greinilega út af þessu sem Venky er hetja.
Guðmundur: Já.
Hreiðar Már: Þess vegna er Venky ekki búinn að missa djobbið held ég.
Guðmundur: Já.
Hreiðar Már: Og, og, og ég held að þetta sé hluti af því af hverju Venky er mjög svona „friendly“ gagnvart mér.
Guðmundur: Já.
Hreiðar Már: Ég held það.
Guðmundur: Samviskubit?
Hreiðar Már: Jahh…, hann vill svona, hann vill frekar hafa mig, skilurðu, „on his side“ sko. Þú veist þetta er bara, ég er bara, þú veist ég veit ekkert um þetta skilurðu. Þú veist, ég bara..., þetta er bara svona…,ég er að leggja saman tvo og tvo.
„Þessi ákæra er röng og ég er saklaus“
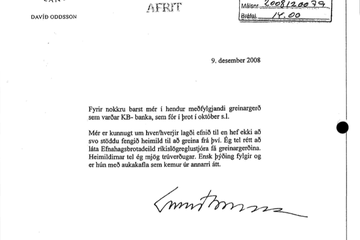
Ljóst var nokkuð fljótlega eftir hrun að eftirlitsaðilar og rannsakendur töldu ýmislegt athugavert við CLN-málið. Þrátt fyrir fullyrðingar Sigurðar um að engir fjármunir hefðu verið færðir með óeðlilegum eða ólögmætum hætti úr sjóðum Kaupþings í málinu var það eitt þeirra sem tilgreint var í greinargerð sem fylgdi bréfi sem Davíð Oddsson, þáverandi seðlabankastjóri, sendi til ríkislögreglustjóra 9. desember 2008. Þar sagði að í þeim málum sem farið var yfir í bréfinu, sem snéru öll að meintum lögbrotum innan Kaupþings, hafi um 750 milljónir evra farið út úr Kaupþingi síðustu þrjár til fjórar vikurnar fyrir þrot hans. Stærstur hluti þeirrar upphæðar hafi verið vegna CLN-viðskiptanna. „Ofangreindir snúningar voru gerðir að fyrirmælum forstjóra bankans,“ sagði í niðurlagi greinargerðarinnar.
Ákæra var gefin út i CLN-málinu í apríl 2014. Hreiðar Már, Sigurður og Magnús voru þeir sem voru ákærðir. Tveimur fyrstnefndu var gefið að sök að hafa framið stórfelld umboðssvik en Magnús var ákærður fyrir hlutdeild í þeim.
Þar sagði að lánsféð, 510 milljónir evra, væri Kaupþingi glatað og „ljóst að ákærðu hafa með háttsemi sinni valdið Kaupþingi hf. gríðarlegu og fáheyrðu tjóni. Umboðssvikabrot ákærðu eru því stórfellt, hvernig sem á það er litið og sakir ákærðu miklar.“
Þegar Hreiðar Már var spurður um afstöðu sína til ákærunnar sagði hann: „Háttvirtur dómari. Ég get upplýst dóminn um það að ég starfaði í fimmtán ár hjá Kaupþingi, þar af tíu sem forstjóri eða aðstoðarforstjóri. Ég tók á þessum tíma aldrei ákvörðun gegn hagsmunum Kaupþings. Þessi ákæra er röng og ég er saklaus.“
Héraðsdómur var sammála Hreiðari Má og sýknaði mennina þrjá í janúar 2016. Málinu lauk hins vegar ekki þá þar sem Hæstiréttur ómerkti dóminn í október 2017 og vísaði málinu aftur heim í hérað. Ástæðan var ansi hreint magnað samkomulag sem gert var í millitíðinni. Samkomulagið sem fjallað var um hér í byrjun.
Eign sem metin var á ekkert
Eftir að Kaupþing fór í gjaldþrotameðferð og bankanum var skipt upp í gamlan og nýjan eignaðist sá gamli alls kyns kröfur sem í besta falli yrði afar erfitt að innheimta. Á meðal þeirra var krafa á eignalausu félögin tvö Chesterfield og Partridge. Þau gátu eðlilega ekki greitt þær kröfur og því voru bæði félög sett í gjaldþrotameðferð í mars 2010. Í kjölfarið eignaðist eini kröfuhafi þeirra, Kaupþing ehf., í raun félögin. Og nýi eigandinn fól skiptastjórum félaganna, lögmönnunum Stephen John Akers og Mark McDonald, að höfða skaðabótamál til að reyna að endurheimta þá fjármuni sem töpuðust vegna viðskipta Chesterfield og Partridge við Deutsche Bank. Kjarninn hefur þær stefnur undir höndum, en í þeim er rakin atburðarrás sem hefur ekki áður komið fram opinberlega.
Alls voru þrjú mál verið höfðuð gegn Deutsche Bank í þessum tilgangi, meðal annars í Bretlandi og á Íslandi. Málin voru höfðuð í nafni Kaupþings annars vegar og í nafni Chesterfield og Partridge hins vegar. Í stefnu vegna þeirra, sem dagsett er í nóvember 2014, kemur meðal annars fram að skaðabótakrafan sé sett fram á grundvelli þess að aðilar máls hafi saman gerst sekir um að fremja markaðsmisnotkun og að CLN-fjármálagerningarnir hefðu verið seldir á fölskum forsendum.
Ljóst var að þessi málarekstur stakk Deutsche Bank. Bankinn vildi ekki þurfa að takast á við það að tapa málinu. Í maí 2015 greindi Bloomberg fréttaveitan frá því að Venky Vishwanathan hefði verið sendur í leyfi. Ástæðan var CLN-málið. Hann var síðar rekinn frá bankanum og höfðaði mál á hendur honum í september 2016 vegna óréttmætrar uppsagnar.
Þann 12. desember 2016 gerði Deutsche Bank samkomulag við Kaupþing um að ljúka ágreiningi sínum. Í samkomulaginu fólst að Deutsche Bank skuldbatt sig til að greiða annars vegar búi Kaupþingi, og hins vegar aflandsfélögunum Chesterfield og Partridge, sitt hvorar 212,5 milljónir evra, eða samtals 425 milljónir evra. Helmingur upphæðarinnar fór beint til Kaupþings. Hinn helmingurinn fór til Chesterfield og Partridge, þar sem Kaupþing var eini kröfuhafinn. Um 10 prósent af 212,5 milljónum evra varð þó eftir hjá skiptastjórnum þeirra félaga og eru enn fastir þar, vegna þess að Kevin Stanford tókst að láta frysta þá peninga vegna deilna um eignarhald á Trenvis.
Við gerð samkomulagsins minnkaði tap Kaupþings á CLN-viðskiptunum því úr 510 milljónum evra í um 400 milljónir evra, þótt hluti þeirrar upphæðar myndi reyndar fara í að greiða málskostnað. Eftir stóð þó að Kaupþingi tókst að endurheimta um 400 milljónir evra af peningum sem taldir voru með öllu tapaðir.
Af hverju var Deutsche Bank að gera þetta? Jú, viðmælendur sem tengjast málinu segja það vera vegna þess að að gögn málsins sýndu með óyggjandi hætti að bankinn var beinn þátttakandi í CLN-viðskiptunum, að starfsmenn hans vissu að Kaupþing hefði fjármagnað þau og að markaðurinn hafi þar með augljóslega verið blekktur. Innan bús Kaupþings var litið svo á að samkomulagið væri einfaldlega viðurkenning á því að þarna hefðu lögbrot átt sér stað. Í málsskjölunum kemur einnig skýrt fram að bankinn hafi talið það betri valkost að greiða þessa háu upphæð til baka frekar en að innihald málsins yrði gert opinbert alþjóðlega. Það myndi leiða af sér „slæmt“ umtal fyrr Deutsche Bank og þar af leiðandi kerfisáhættu fyrir Þýskaland, Evrópusambandið og fjármálaheiminn allan, að mati bankans.
Málinu var aftur vísað frá í héraði í september 2018 vegna þess að enginn þeirra sem gerði samkomulagið milli Kaupþings og Deutsche Bank fékkst til að tjá sig um að í því fælist skaðabótagreiðsla, og þar með viðurkenning á því að þýski risabankinn hefði gert eitthvað rangt. Þeirri niðurstöðu var áfrýjað til Landsréttr sem sendi málið aftur til héraðsdómstóla. Þar voru allir ákærðu sýknaðir í júlí 2019. Þeirri ákvörðun hefur verið áfrýjað til Landsréttar.
Þegar málið var tekið fyrir í héraðsdóm síðastliðið sumar fullyrti Hreiðar Már að eftir að samkomulagið milli Deutsche Bank og Kaupþings hafi verið gert lægi ljóst fyrir að Kaupþing hefði ekki orðið fyrir tjóni af völdum viðskiptanna. Í frétt RÚV um málið var eftirfarandi haft eftir honum: „Ég vona að ég sé ekki ómálefnalegur en þetta er svona eins og maður yrði ákærður fyrir mannshvarf. Svo finnst sá horfni og það varð ekkert mannshvarf. Og samt myndi maður sitja í dómssal ákærður fyrir hvarf.“
Vert er að taka fram að Kaupþing varð fyrir tjóni vegna viðskiptanna. Endurgreiðslur til félags utan um eftirstandandi eignir bankans og skiptastjóra hans námu vissulega stórum hluta þeirra upphæðar sem lánað var til CLN-viðskiptanna, en duguðu ekki til að greiða til baka alla upphæðina.
Því meira sem innheimtist, þvi hærri verða launin
Í þeim gögnum sem Kjarninn hefur undir höndum kemur fram að Paul Copley, forstjóri Kaupþings á Íslandi, hafi skrifað undir samkomulagið fyrir hönd félagsins.
Kjarninn greindi frá því í síðustu viku að stjórn og forstjóri Kaupþings hafi samtals verið með 1.216 milljónir króna í laun í fyrra. Alls námu greiðslur til starfsmanna félagsins, sem voru 17 talsins, í heild rúmlega 3,5 milljörðum króna á árinu 2018 og hækkuðu um 900 milljónir króna þrátt fyrir að starfsfólki hefði fækkað. Frá árinu 2016 hafa greiðslur til starfsfólks Kaupþings aukist um 1,9 milljarð króna en starfsfólkinu sjálfu fækkað úr 30 í 17.
Greiðslur til þessa hóps ráðast meðal annars af því hversu vel tekst að hámarka virði eigna sem Kaupþing heldur á. Á meðal þeirra eigna var auðvitað krafan á Deutsche Bank sem var lengi vel metin á krónur núll en skilaði svo tugum milljarða króna til félagsins.
Í símtali milli Davíðs Oddssonar og Geirs H. Haarde, þáverandi forsætisráðherra Íslands, sem fór fram 6. október 2008, þar sem þeir ræða 500 milljón evra lánveitingu Seðlabanka Íslands til Kaupþing í svokölluðu neyðarlánasímtali, þá ræða þeir um að þarna sé um að ræða peninga sem voru settir til geymslu inni í Seðlabankanum og höfðu veirð ætlaðir til annarra verka. Meðal annars var um að ræða það fé sem ríkið fékk fyrir söluna á Símanum þegar hann var einkavæddur. Davíð sagði í símtalinu: „Við megum ekki setja íslenska ríkið á galeiðuna.“ Geir svaraði: „Nei, nei þetta eru 100 milljarðar, spítalinn og Sundabrautin.“
Þar vísar Geir til þess að fjármunirnir höfðu verið eyrnamerktir stórframkvæmdum, sérstaklega byggingu nýs landsspítala, sem átti eftir að tefjast um mörg ár, og lagningu Sundabrautar, sem hefur enn ekki orðið að veruleika.
Segir neyðarlánin hafa endað hjá bandarískum áhættusjóðum
Svein Harald Øygard, sem um tíma var seðlabankastjóri á Íslandi, fjallar um þessi mál í bók sinni „Í víglínu íslenskra fjármála“ sem kom nýverið út á íslensku. Þar bendir hann meðal annars á að þegar greiðslan frá Deutsche Bank barst, á fyrsta ársfjórðungi 2017, hafi verið búið að leysa upp slitastjórn Kaupþings. „Áður hafði hún náð „samsettum samningi“ við skuldunautana[...]Þannig bærust allar greiðslur skuldunautum. Þegar samningurinn var gerður var krafan á Deutsche Bank skráð sem núll. Nú var hún allt í einu 425 milljóna evra virði.
Ekki nóg með það. Sagt var að greiðsla Kaupþings til Deutsche Bank í október 2008 hefði verið fjármögnuð með fé sem Kaupþing fékk frá Seðlabankanum. Þessu fé tapaði Seðlabankinn að nokkru leyti að lokum. Þannig fóru peningar skattgreiðenda frá Seðlabankanum til Kaupþings, til áðurnefndra fyrirtækja á aflandseyjunum, og loks við uppgjör til lánadrottna Kaupþings, en það voru einkum bandarískir áhættusjóðir.“
Fréttaskýringin byggir að uppistöðu á nýjum og áður óbirtum gögnum um samkomulag Kaupþings við Deutsche Bank, á kafla um CLN-málið sem birtist í bókinni Kaupthinking – Bankinn sem átti sig sjálfur eftir höfund fréttaskýringarinnar sem kom út haustið 2018, annarra gagna úr rannsóknum á þessu máli og á samtölum við heimildarmönnum sem komu að málinu á mismunandi stigum.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
kaupthinking
Rannsókn á Lindsor-málinu í Lúxemborg lokið og því vísað til saksóknara
Lindsor-rannsóknin nær til nýrra grunaðra og á að ljúka fyrir haustið
Kevin Stanford og Karen Millen
Annað opið bréf til Ármanns Þorvaldssonar
Kevin Stanford og Karen Millen
Opið bréf til Ármanns Þorvaldssonar
Kaupþing felldi niður bótamál gegn fyrrverandi stjórnendum






















Athugasemdir