
Þegar næstum fjögur ár eru liðin frá því að landsmönnum var heimilað, sem hluti af Leiðréttingunni, að nota séreignarsparnað sinn til að niðurgreiða höfuðstól húsnæðislána sinna hafa rétt tæplega 45 þúsund einstaklingar kosið að gera það. Alls hafa þeir ráðstafað 44 milljörðum króna inn á húsnæðislán sín.
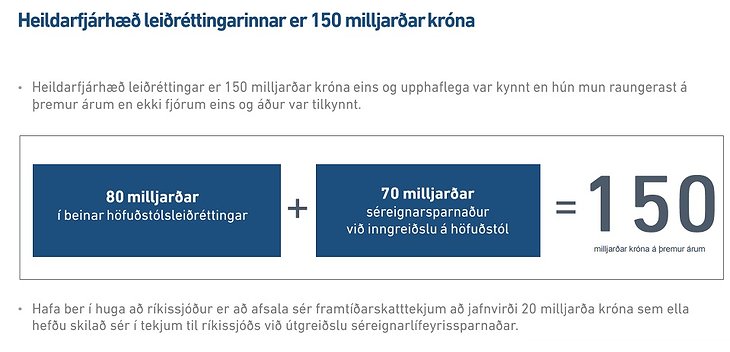
Í kynningu á Leiðréttingunni, stærsta máli ríkisstjórnar Sigmundar Davíðs Gunnlaugssonar, sem fram fór í Hörpu í mars 2014 kom fram að heildarumfang hennar yrði 150 milljarðar króna. Þar af áttu 70 milljarðar króna að koma til vegna þess að landsmönnum yrði gert kleift að nota séreignasparnað sinn skattfrjálst til að borga niður húsnæðislán sín í þrjú ár, frá miðju ári 2015 og fram til 30. júní 2017.
Heimildin til að nota séreignarsparnað til að greiða niður húsnæðislán var framlengd í október 2016, í aðdraganda kosninga þess árs, fram á mitt sumar 2019. Þrátt fyrir að upprunalega tímabilið sé liðið og að næstum helmingur framlengingartímabilsins sé liðinn hefur einungis 62 prósent þeirrar upphæðar sem þáverandi ráðamenn þjóðarinnar sögðu að yrði ráðstafað inn á húsnæðislán með séreignarsparnaði ratað þangað.
150 milljarðar urðu 106 milljarðar
Stærri hluti upphæðarinnar, 80 milljarðar króna, átti að koma úr ríkissjóði sem millifærsla til hluta þeirra sem voru með verðtryggð lán á árunum 2008 og 2009 til að lækka höfuðstól lána þeirra. Þegar upprunalega tímabilinu lauk var það hlutfall um 48 prósent.
Þegar liggur fyrir að niðurgreiðsluupphæðin sem kom úr ríkissjóði varð ekki 80 milljarðar heldur 72,2 milljarðar króna. Og hún fór að að mestu til tekjuhærri og eignarmeiri hópa samfélagsins.
Þeir 150 milljarðar króna sem Sigmundur Davíð Gunnlaugsson og Bjarni Benediktsson lofuðu í Hörpu í mars 2014 urðu því að 105,8 milljörðum króna.
„Mun færri hafa kosið að nýta sér þennan möguleika“
Þegar úrræðið um að nota séreignarsparnað sinn skattfrjálst til að greiða niður húsnæðislán var kynnt var metið hversu margir gætu nýtt sér það. Niðurstaðan var sú að alls hefðu rúmlega 62.800 fjölskyldur getað nýtt sér það og þaðan er talan 70 milljarðar króna komin.
Kjarninn beindi fyrirspurn til fjármála- og efnahagsráðuneytisins og spurði hversu margir hefðu kosið að ráðstafa séreignasparnaði sínum inn á lán frá miðju ári 2014 og fram til dagsins í dag á grundvelli ofangreinds úrræðis.
Í svari þess kom fram að 45 þúsund einstaklingar, ekki fjölskyldur, hafi ákveðið að ráðstafa séreignarsparnaði sínum inn á húsnæðislán með þessum hætti frá miðju ári 2014. Heildarumfang þeirrar upphæðar sem hópurinn hafi ráðstafað inn með þessum hætti væri 44 milljarðar króna. Í svari ráðuneytisins segir að ljóst sé að „mun færri hafa kosið að nýta sér þennan möguleika“ en lagt var upp með.
Tvöfaldur ávinningur
Séreignasparnaður virkar þannig að einstaklingurinn greiðir sjálfur hluta hans en fær viðbótarframlag frá atvinnurekanda á móti, sem félli annars ekki til. Það er að meðaltali um þriðjungur þeirrar upphæðar sem ráðstafað er inn á lánið. Því felst launahækkun í söfnun séreignasparnaðar.
Auk þess felst umtalsverður skattaafsláttur í því að nýta úrræðið. Þegar Leiðréttingin var kynnt kom fram að skattafslátturinn sem ríkið myndi gefa þeim sem nýttu séreignasparnað sinn með þessum hætti myndu fá 20 milljarða króna allt í allt í skattaafslátt.
Því er um tvöfaldan ávinning að ræða: annars vegar fullan skattaafslátt af nýtingu fjármuna sem annars yrðu skattlagðir og hins vegar launahækkun sem kæmi ekki til nema viðkomandi safni sér í séreignarsparnað.
Skattgreiðslur sem ríkissjóður hefur gefið eftir til þess hóps sem getur og vill nýta sér séreignarsparnaðarleiðina er á bilinu 12 til 13 milljarðar króna.
Áætla má að mótframlag atvinnurekenda sem ráðstafað hefur verið inn á húsnæðislán með þessum hætti sé á milli 15 og 16 milljarðar króna. Skattgreiðslur sem ríkissjóður hefur gefið eftir til þess hóps sem getur og vill nýta sér séreignarsparnaðarleiðina er á bilinu 12 til 13 milljarðar króna.
Tekjuhærri mun líklegri til að spara séreign
Af hverju er þá ekki fleiri að nýta sér þessa leið? Líklegasta skýringin er sú að ansi margir telja sig ekki hafa svigrúm til þess. Séreignasparnaður fer nefnilega mjög eftir tekjum.
Í skýrslu sérfræðingahóps um höfuðstólslækkun, sem skilaði af sér í nóvember 2013 og var stýrt af Sigurði Hannessyni, kom fram að meðallaunatekjur fjölskyldna sem spöruðu í séreign og skulduðu í fasteign væri miklu hærri en meðallaunatekjur þeirra sem spara ekki. „Almennt eru tekjur þeirra sem spara í séreignalífeyrissparnaði mun hærri en hinna sem ekki gera það,“ segir orðrétt í skýrslunni. Og þar er bætt við að „tekjumismunur þeirra sem spara og gera það ekki er mikill á öllum aldri. Hér er alls staðar átt við fasteignaeigendur sem skulda eitthvað í fasteigninni.“
Af þessu má ráða að nýting séreignarsparnaðar til niðurgreiðslu húsnæðislána nýtist fyrst og síðast þeim sem tilheyra tekjuhærri hópum samfélagsins. Þeir sem eru með lægri tekjur eru mun ólíklegri til að telja sig í stakk búna til að leggja fyrir séreignarsparnað, og þar af leiðandi fá þeir hvorki skattafsláttinn né viðbótarframlag atvinnurekenda sem nýtendum býðst.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
Kjaramál
Sverrir Albertsson
Vatn á myllu kölska
Viðræðum slitið og Efling undirbýr verkfallsaðgerðir

Sólveig Anna Jónsdóttir
Með hverjum stendur þú?

Stefán Ólafsson
Árið 2022: Húsnæðismarkaðurinn át kaupmáttinn
Konráð S. Guðjónsson
Íslensk veðrátta dæmd í júlí






















Athugasemdir