Eignir íslenska lífeyrissjóðakerfinu eru um ein og hálf landsframleiðsla og eiga sjóðirnir um þriðjung af heildarfjármunum á Íslandi.
Í lok árs 2016 áttu íslenskir lífeyrissjóðir um þriðjung af heildarfjármunum á Íslandi. Eignir kerfisins eru nú um ein og hálf landsframleiðsla. Hrein eign þeirra nam 3.953 milljörðum króna í lok febrúar síðastliðins. Hún hefur aukist um 420 milljarða króna frá lokum árs 2016. Og spár gera ráð fyrir því að eignarhlutur sjóðanna í heildareignum Íslands muni bara halda áfram að aukast á næstu árum og áratugum.
Í skýrslu Hagfræðistofnunar Háskóla Íslands um umsvif lífeyrissjóða í íslensku efnahagslífi sem skilað var til forsætisráðuneytisins 24. október 2017 og var birt opinberlega í janúar síðastliðnum, kom fram að ef lífeyrissjóðirnir skili 3,5 prósent raunávöxtun á ári mun hlutur þeirra í heildarfjármunaeign á Íslandi fara í 35 prósent árið 2030. 30 árum síðar, árið 2060, er reiknað með að sjóðirnir muni eiga 40 prósent af heildarfjármunum á Íslandi. Eigendur sjóðanna eru Íslendingar. Þannig á þjóðin óbeint þessar eignir þótt hún hafi ekki beinan ráðstöfunarrétt yfir því fjármagni sem er inni í lífeyrissjóðakerfinu þar til að það er greitt út sem lífeyrir.
Mikill vöxtur á fáum árum
Í skýrslunni kom einnig fram að íslensku lífeyrissjóðirnir hefðu stækkað mjög hratt á fáum árum. Árið 2006 áttu þeir til að mynda um sex prósent allra skráðra hlutabréfa í íslensku kauphöllinni. Tíu árum síðar áttu þeir 41 prósent þeirra. Árið 2006 áttu lífeyrissjóðirnir 41 prósent allra markaðsskuldabréfa og víxla á Íslandi. Áratug síðar hafði hlutfallið hækkað í tæp 70 prósent. Svigrúm þeirra til að bæta við sig innlendum markaðsverðbréfum, hvort sem um sé að ræða skuldabréf eða hlutabréf, er mjög takmarkað nema markaðurinn stækki.
Það er því eðlilegt að spyrja þeirrar spurningar hvort að íslensku lífeyrissjóðirnir verði of stórir fyrir Íslands í nánustu framtíð?
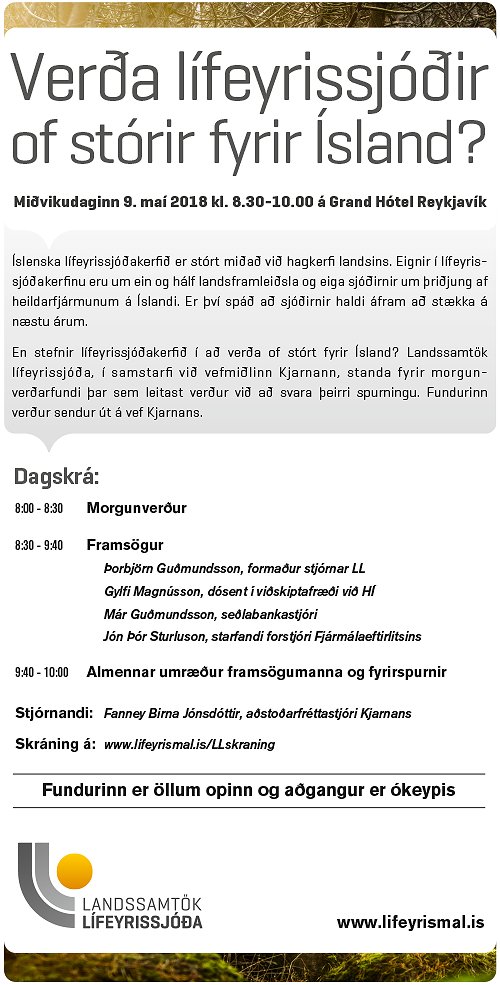
Það verður umfjöllunarefni morgunverðarfundar sem Landssamtök lífeyrissjóða og Kjarninn standa sameiginlega að næstkomandi miðvikudag, 9. maí. Fundurinn fer fram á Grand hótel og stendur yfir milli 8:30 og 10. Fundinum verður auk þess streymt beint á vef Kjarnans.
Framsögumenn á fundinum verða Már Guðmundsson seðlabankastjóri, Gylfi Magnússon, dósent í viðskiptafræði við Háskóla Íslands, Jón Þór Sturluson, starfandi forstjóri Fjármálaeftirlitsins og Þorbjörn Guðmundsson, formaður stjórnar Landssamtaka lífeyrissjóða.
Hvatt til þess að horft sé til útlanda
Í janúar var líka birt önnur skýrsla starfshóps sem skoðaði hlutverk lífeyrissjóða í uppbyggingu atvinnulífs á Íslandi. Í niðurstöðuhluta hennar var lagt til að sjóðirnir auki vægi erlendra eigna til lengri tíma, verði skyldugir til að móta sér stefnu um stjórnarhætti sem eigenda í atvinnufyrirtækjum og verði skylt að birta að minnsta kosti árlega skýrslu með upplýsingum um samskipti við félög sem þeir fjárfesta í og hvernig þeir greiði atkvæði á hluthafafundum.
Þá var því beint til stjórnvalda að skoða, í samráði við hagsmunaaðila, að breyta lögum þannig að einstaklingar fái auknar heimildir til að ráðstafa viðbótarlífeyrissparnaði sínum til húsnæðissparnaðar og að sjóðsfélagar geti ráðstafað 3,5 prósent af 15,5 prósent lágmarksiðgjaldi í séreign eða húsnæðissparnað að eigin vali.
Kristján Guy Burgess, alþjóðastjórnmálafræðingur og ráðgjafi, skrifaði ítarlega grein um málið í Vísbendingu í byrjun apríl. Þar benti hann á að sjóðirnir þyrfti að dreifa áhættu og velja fjölbreytta kosti þegar þeir auka við fjárfestingu sína erlendis. „Það er aldrei gott að hafa öll egg í sömu körfunni, jafnvel þótt karfan sé stór.“
Kristján Guy sagði einnig að það væri fullkomlega eðlilegt að gera þá kröfu að við allar fjárfestingarákvarðanir skuli sjóðirnir miða við að hafa sem best áhrif á umhverfi, samfélag og stjórnarhætti. „Það er hægt að gera án þess að afsláttur sé gefinn af ávöxtun, enda sýna samanburðarvísitölur að hægt er að fá betri ávöxtun víða með því að velja ESG-fjárfestingarleiðir umfram hefðbundna sjóði. Vanti sjóðina fyrirmyndir, má horfa til þess hvernig norrænu lífeyrissjóðirnir hafa staðið að málum.“
Áhrif á samkeppni
Áðurnefndur starfshópur sem skoðaði hlutverk lífeyrissjóðanna sagði einnig í niðurstöðu sinni að hann hefði áhyggjur af því að víðtækt eignarhald lífeyrissjóða innanlands geti „haft áhrif á samkeppni og þar af leiðandi á verð og þjónustu við neytendur. Þess vegna er áríðandi að lífeyrissjóðir marki stefnu um það hvernig þeir beita sér sem hluthafar í fyrirtækjum sem þeir eiga hlut í. Þar sem sjóðirnir byggja á skylduaðild er eðlilegt að gera ríkar kröfur til þeirra um upplýsingaskyldu gagnvart sjóðfélögunum, eigendum sjóðanna.“
Sjóðirnir gæti mikilla hagsmuna og séu því virkir hluthafar í fyrirtækjum sem þeir fjárfesta í. „Sjóðirnir eiga að leggja metnað í að innleiða leiðbeiningar um stjórnarhætti fyrirtækja og stuðla að því að stjórnarmenn fyrirtækja séu sjálfstæðir í störfum sínum og hafi engin tengsl við tiltekna hluthafa umfram aðra.“
Mikil umsvif innanlands þrýstir upp eignarverði
Hagfræðistofnun komst að þeirri niðurstöðu að miklar fjárfestingar lífeyrissjóða á innlendum markaði geti þrýst eignaverði upp á við. „Af þeirri ástæðu gæti verið ráðlegt að halda fjárfestingum hér á landi í hófi. Rök mæla ekki einungis gegn því að sjóðirnir setji stóran hluta af eignum sínum undir í einu landi - og því litlu - heldur getur líka verið óvarlegt að hætta stórum hluta eigna á sama stað og tekna er aflað. Þá eru í skýrslunni færð rök fyrir því að sérlega áhættusamt sé fyrir lífeyrissjóðina að leggja mikið undir á íslenskum hlutabréfamarkaði. Undanfarinn aldarfjórðung hefur gengi íslenskra hlutabréfa sveiflast meira en heimsvísitala hlutabréfa í krónum talið.“
Það var því mat stofnunarinnar að hlutfall erlendra eigna lífeyrissjóða eigi á næstu 25 árum að hækka úr 22 prósent, líkt og þær eru nú, í 42 prósent. Þá fjallaði Hagfræðistofnun um þær raddir sem hefðu heyrst um að stórfelld eignakaup lífeyrissjóða erlendis geti veikt gengi krónunnar. Niðurstaða stofnunarinnar er sú að það geti hugsanlega gerst, en að þau áhrif yrðu sennilega ekki mikil.
Hætta í sjóðssöfnun og fara í gegnumstreymi
Einn framsögumannanna á fundinum á miðvikudag, Gylfi Magnússon, hefur kallað eftir breytingum á lífeyrissjóðakerfinu vegna þess að hann telur að það sé orðið allt of stórt. Í Silfrinu í mars síðastliðnum sagði hann að íslensku lífeyrissjóðirnir væru búnir að kaupa „nánast allt sem þeir geta keypt og er vit er í að kaupa.“ Hann sagði einnig að lífeyrissjóðakerfið hefði meiri þörf fyrir því að lána fé en landsmenn hefðu fyrir að taka þau lán sem sjóðirnir bjóða upp á.
Þar kallaði hann eftir því að kerfinu yrði í auknum mæli breytt úr sjóðssöfnunarkerfi í gegnumstreymiskerfi. Það sé einfaldlega ekki hægt að kaupa öll þau innlendu verðbréf sem stefnir í að keypt verði hér innanlands. „Það er heldur ekki sérstaklega spennandi hugmynd að fara að kaupa fyrir mörg þúsund milljarða króna hlutabréf í útlöndum til þess að halda uppi kerfi sem að hægt væri að gera með talsvert minni sjóðum og raun og veru öruggari lífeyri.“
Gylfi var á svipuðum nótum í grein sem hann birti í Vísbendingu í október 2017. Þar sagði hann að það það blasi við „að óhjákvæmilegt er að skoða betur hvert stefnir í þróun lífeyriskerfis Íslendinga og e.t.v. gera á því breytingar. Hin mikla hækkun iðgjalda í sjóðsöfnunarkerfinu sem samið hefur verið um virðist ekki hafa verið hugsuð til enda. Það þarf að gera fyrr eða síðar. Jafnframt virðist brýnt að skoða hvort núverandi kerfi býr nægilega vel að þeim elstu, sem eiga almennt lítil réttindi í lífeyriskerfinu.“
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir