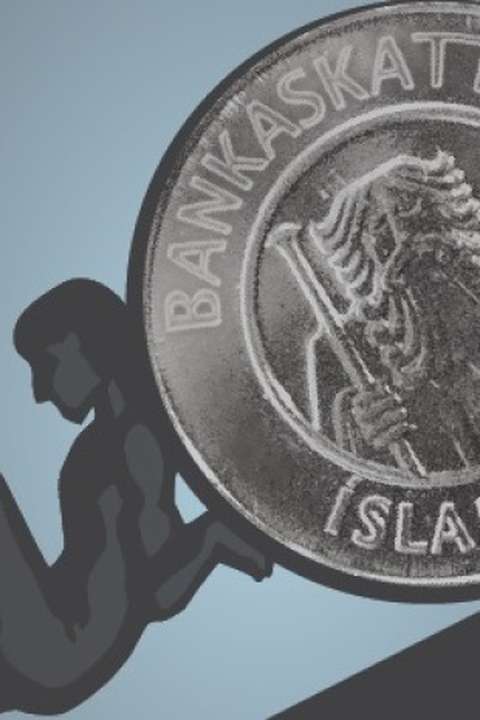
Ríkisstjórn Katrínar Jakobsdóttur ætlar að lækka sérstakan bankaskatt sem leggst á hluta innlánsstofnana á Íslandi á næstu árum. Skatturinn verður lækkaður úr 0,376 prósent af öllum skuldum fjármálafyrirtækja umfram 50 milljarða króna í 0,145 prósent.
Sem stendur leggst bankaskatturinn aðallega á þrjá banka: Landsbankann, Íslandsbanka og Arion banka. Alls er áætlað að hann skili ríkinu 9,2 milljörðum króna í tekjur á árinu 2018.
Miðað við áætlaðar tekjur ríkisins af skattinum í ár mun breytingin gera það að verkum að skatturinn mun árlega verða rúmlega 3,5 milljarðar króna eftir breytingu. Því mun ríkið verða af um 5,7 milljörðum króna í tekjum vegna breytingarinnar, miðað við óbreytta skuldastöðu bankanna. Auki þeir skuldir sínar myndi upphæðin hækka.
Í tilfelli Landsbankans og Íslandsbanka skiptir þessi breyting í raun litlu. Íslenska ríkið á þá banka nánast að öllu leyti og ávinningur þeirra af lækkun bankaskatts leggst einfaldlega við eigið fé þeirra kjósi bankarnir ekki að skila ávinningnum til viðskiptavina sinna. Ríkið fær því á endanum alltaf þann ávinning.
Arion banki er hins vegar að öllu leyti í einkaeigu. Hann greiddi um 3,2 milljarða króna í bankaskatt í fyrra. Ef búið væri að lækka skattinn þá hefði sú greiðsla verið um tveimur milljörðum krónum lægri.
Tekjuöflun og til að draga úr áhættusækni
Bankaskatturinn var fyrst lagður á af ríkisstjórn Samfylkingar og Vinstri grænna í árslok 2010. Í frumvarpinu stóð að markmið laganna væri tvíþætt: „annars vega að afla ríkinu tekna til að mæta þeim mikla kostnaði sem fallið hefur á ríkissjóðs vegna hruns íslenska fjármálakerfisins, hins vegar að draga úr áhættusækni fjármálafyrirtækja með því að leggja sérstakan skatt á skuldir þeirra vegna þeirrar kerfisáhættu með tilheyrandi kostnaði sem áhættusöm starfsemi þeirra getur haft í för með sér fyrir þjóðarbúið.“ Skattprósentan var ákveðin 0,041 prósent. Þegar þessi skattur var lagður á voru slitabú föllnu bankanna undanskilin greiðslu hans.
Þegar ríkisstjórn Framsóknarflokks og Sjálfstæðisflokks kynnti áform sín um skuldaleiðréttingu á völdum verðtryggðum húsnæðislánum í nóvember 2013 kom í ljós að ríkissjóður myndi fjármagna þær.
Til að auka tekjur sínar svo hægt yrði að standa undir þessum aukna kostnaði átti að hækka hinn sérstaka bankaskatt enn meira og láta hann auk þess ná til fjármálafyrirtækja í slitaferli. Á endanum var hann hækkaður úr 0,041 prósent skulda fjármálafyrirtækja í 0,376 prósent.
Þessi hækkun, sem var afgreidd á Alþingi í desember 2013, skilaði því að skatturinn skilaði 36,5 milljarðar króna á árinu 2014. Ári síðar skilaði hann 31,9 milljörðum króna.
Samið við kröfuhafa en samt rukkað áfram
Á því ári, 2015, var samið við kröfuhafa föllnu bankanna um uppgjör á slitabúum þeirra. Niðurstaðan var að mestu sú að þeir gáfu eftir eignir sínar í íslenskum krónum til íslenska ríkisins en fengu í staðinn að klára nauðasamninga sína og greiða út erlendar eignir. Um leið hættu slitabúin að greiða bankaskattinn og hann lækkaði því umtalsvert.
Þessi leið hafði raunar blasað við lengi sem eina lausnin enda myndi allt útflæði á íslenskum krónum út úr hagkerfinu ógna greiðslustöðugleika. Því má segja að bankaskatturinn hafi í raun verið lítið annað en fyrirframgreiðsla á peningum út úr bönkunum og slitabúunum sem myndu hvort eð er enda í ríkissjóði með einum eða öðrum hætti. Í dag er gert ráð fyrir því að virði þeirra stöðugleikaframlaga sem verða innheimt utan þeirrar fyrirframgreiðslu verði um 458 milljarðar króna.
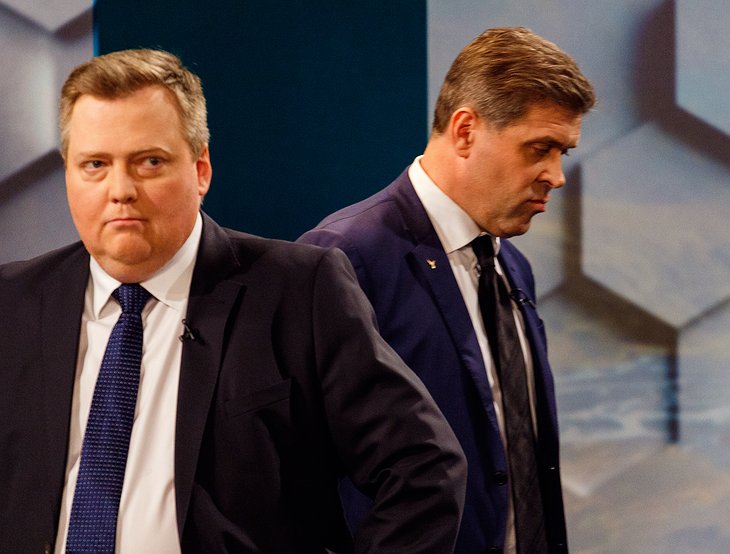
Þrátt fyrir að búið væri að semja við kröfuhafanna, og að tveir bankar af þremur væru komnir nær alveg í eigu ríkisins, hélt það áfram að rukka inn bankaskatt. Árið 2016 var hann tæplega níu milljarðar króna og 8,8 milljörðum króna árið 2017. Í ár er áætlað að hann skili 9,2 milljörðum króna í ríkiskassann. Gangi það eftir hefur ríkið haft rúmlega 95 milljarða króna í tekjur af skattinum frá því að hann var hækkaður árið 2013.
Mun lækkun bankaskatts skila betri kjörum?
Bankaskatturinn hefur líka verið risastórt neytendamál, að minnsta kosti ef útskýringar viðskiptabankanna sem greiða hann eru teknar trúanlegar. Þegar Lífeyrissjóðir landsins hófu að bjóða miklu betri kjör á íbúðalánum en viðskiptabankarnir haustið 2015 bentu þeir m.a. á að lífeyrissjóðir þyrftu ekki að borga bankaskatt.
Í einkasamtölum hafa stjórnendur bankanna sagt að þeir geti boðið almenningi betri kjör ef þeir væru ekki að borga bankakattinn. Hann sé beinlínis álag ofan á útlán.
Með öðrum orðum sé almenningur að borga bankaskattinn, að minnsta kosti að hluta. Katrín Júlíusdóttir, fyrrverandi þingmaður og ráðherra og núverandi framkvæmdastjóri Samtaka fjármálafyrirtækja, sagði í sjónvarpsþætti Kjarnans fyrir tæpu ári síðan að bankarnir stæðu ekki jafnfætis lífeyrissjóðum þar sem bankaskatturinn sé bara lagður á banka.
Það sama eigi við gagnvart erlendum lánveitendum, sem séu aftur orðnir mjög sterkir hjá stóru fyrirtækjunum á Íslandi. „Þannig að samkeppnisstaða bankanna hefur skekkst mjög mikið og þetta getur til lengri tíma haft mjög alvarleg áhrif á eignasöfn þessara banka og við skulum þá ekki gleyma því að bankarnir eru í eigu ríkisins og skattborgaranna að tveimur þriðju hluta til. Þannig að virði eigna skattborgaranna í þessu tilviki eru og geta rýrnað þegar til lengri tíma lætur ef þessi skattur heldur áfram vegna þess að samkeppnisstaðan er ekki sú sama,“ sagði Katrín.
Það verður því áhugavert að fylgjast með hvort að lækkun á bankaskatti muni skila íslenskum heimilum og fyrirtækjum betri kjörum hjá bönkunum, líkt og þeir hafa sagt að aðgerðin muni gera.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.

Athugasemdir