
Í minnisblaði sem Seðlabanki Íslands skilaði inn til fjárlaganefndar 9. nóvember 2022 var því haldið fram að greiðslubyrði 20-25 prósent landsmanna vegna íbúðalána hefði lækkað frá byrjun árs 2020. Þar var sérstaklega tiltekið að það væri vegna þess að hópurinn, að uppistöðu þeir sem tilheyra þeim helmingi landsmanna sem hefur hæstu tekjurnar, greiddi jafnar afborganir af lánum sínum. Frá þessu var greint víða í fjölmiðlum.
Í öðru minnisblaði, sem Seðlabankinn skilaði inn til fjárlaganefndar 12. desember síðastliðinn, og Kjarninn hefur undir höndum, kom fram að þetta var ekki að öllu leyti rétt. Seðlabankanum láðist að minnast á hlutverk séreignarsparnaðar sem lántaki getur valið að ráðstafa inn á höfuðstól lána sinna í þessari þróun. „Velji lántaki að nýta séreignarsparnað sinn til að greiða inn á höfuðstól lána sinna hefur það vitaskuld áhrif á greiðslubyrði lánsins og er að líkindum önnur helsta ástæða þess að greiðslubyrði lántaka hefur minnkað. Seðlabankinn býr þó ekki yfir gögnum til að leggja mat á hversu mikil áhrif þessi ráðstöfun séreignarsparnaðar hefur á greiðslubyrði stakra lántaka.“
Rúmlega fimmtungur þjóðarinnar – tæplega 40 prósent vinnumarkaðarins – hefur nýtt sér það úrræði stjórnvalda að ráðstafa séreignarsparnaði sínum skattfrjálst inn á íbúðalán. Í lok september síðastliðins hafði sá hópur alls ráðstafað 126 milljörðum króna af séreignarsparnaði sínum inn á höfuðstól íbúðalána sinna, samkvæmt hagvísum Seðlabankans. Frá því í byrjun árs 2020 hefur sú upphæð hækkað um 52,3 milljarða króna. Þar af voru 19,1 milljarður króna greiddur inn á höfuðstól lána með séreignarsparnaði í fyrra og 15,8 milljarðar króna á fyrstu níu mánuðum þessa árs.
Þetta er sú upphæð sem Seðlabankanum láðist að taka tillit til þegar hann reiknaði út hækkun á greiðslubyrði íbúðalána. Þ.e. þau áhrif sem ráðstöfun eigin sparnaðar fólks inn á lánin hafði á hana.
Til að setja þessa tölu í samhengi þá voru heildarútlán lánastofnana á Íslandi til heimila um 1.766 milljarðar króna í lok október síðastliðins.
Skattafsláttur aðallega fyrir tekjuhærri hópa
Um er að ræða tvö úrræði. Annars vegar það sem felur í sér að hver sem er geti ráðstafað séreignarsparnaði sínum skattfrjálst inn húsnæðislánið sitt og hins vegar það sem kallast „Fyrsta fasteign“.
Fyrra úrræðið var hluti af „Leiðréttingunni“ svokölluðu, en hluti hennar fólst í því að að ríkissjóður greiddi 72,2 milljarða króna inn á verðtryggð húsnæðislán hóps landsmanna sem hafði verið með slík lán á árunum 2008 og 2009. Samtals voru greiddir 72,2 milljarðar króna inn á lánin og greiðslurnar fóru að mestu til tekjuhærri og eignarmeiri hópa samfélagsins.
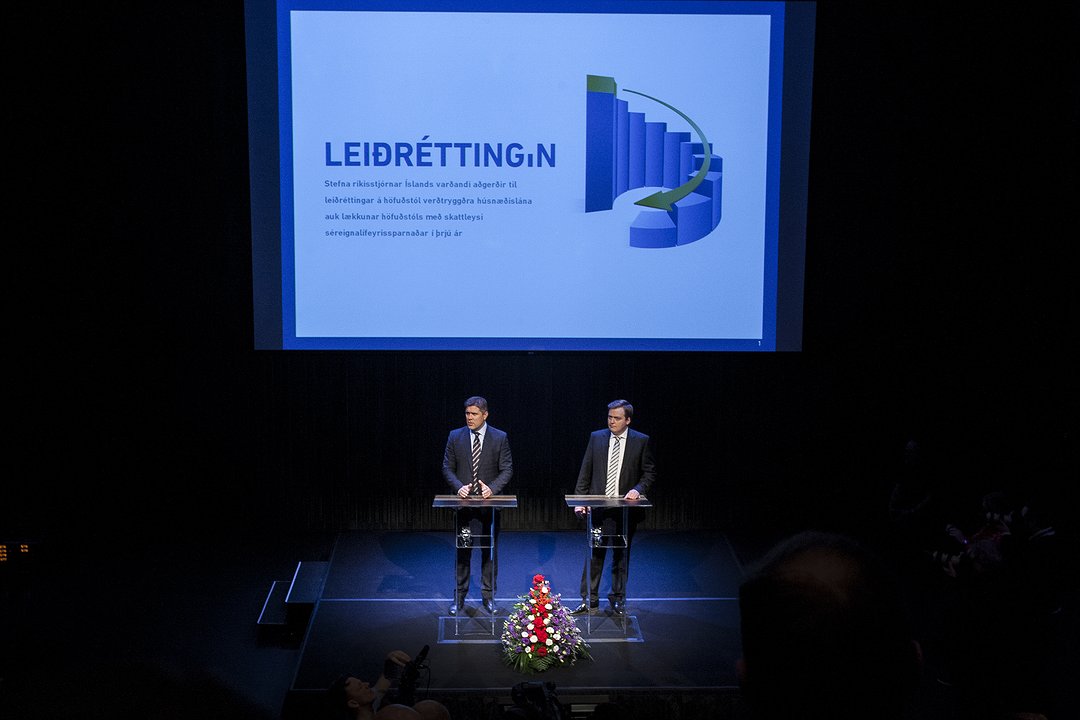
Hin hliðin á „Leiðréttingunni“ fól síðan í sér að landsmönnum áttu að vera gert kleift að nota séreignasparnað sinn skattfrjálst til að borga niður húsnæðislán sín í þrjú ár, frá miðju ári 2014 og fram til 30. júní 2017. Búið er að framlengja þessa nýtingu þrívegis síðan: fyrst fram á sumarið 2019, svo, í tengslum við gerð lífskjarasamninganna, fram á mitt ár 2021 og loks var hún framlengd í tvö ár í viðbót í fyrra. Úrræðið er því í boði út júní 2023 sem stendur.
Fyrir liggur að tekjuhærri hópar eru mun líklegri en tekjulægri að leggja fyrir í séreignarsparnað. Það lá fyrir áður en úrræðið var lögfest. Í skýrslu sérfræðingahóps um höfuðstólslækkanir húsnæðislána, sem skilaði skýrslu til forsætisráðuneytis Sigmundar Davíðs Gunnlaugssonar síðla árs 2013, sagði einfaldlega: „Almennt eru tekjur þeirra sem spara í séreignalífeyrissparnaði mun hærri en hinna sem ekki gera það.“
Þeir fá því skattafslátt sem aðrir geta ekki nýtt. Heildarumfang þessa skattafsláttar frá því að úrræðin voru sett á laggirnar 2014 og til loka september síðastliðins var tæplega 31 milljarður króna. Því hafa íbúðalán þess hóps sem nýtir séreignarsparnaðarleiðina verið niðurgreidd af hinu opinbera, ríki og sveitarfélögum, um þá upphæð.
Til viðbótar virkar séreignarsparnaður þannig að vinnuveitandi greiðir mótframlag. Þar er um að ræða launahækkun sem er lögfest og stendur einungis þeim til boða sem velja að safna í séreign með þessum hætti.
Verðhækkun, verðbólga og vaxtahækkanir
Greiðslubyrði heimila landsins hefur verið mikið í umræðunni undanfarna mánuði í kjölfar þess að verðbólga tók að hækka skarpt og stýrivextir Seðlabanka Íslands sömuleiðis. Verðbólgan stendur nú í 9,6 prósentum og stýrivextirnir hafa verið hækkaðir tíu sinnum í röð, úr 0,75 í sex prósent frá því í maí í fyrra.
Skuldastaða heimila í húsnæði er afar mismunandi. Því lægri sem lánin eru því minni áhrif hafa vaxtahækkanir á afborganir. Nýting á skattfrjálsum séreignarsparnaði hjálpar því til við að lágmarka áhrif á greiðslubyrði. Auk þess eru 56 prósent allra íbúðalána verðtryggð. Í mikilli verðbólgu hækkar höfuðstóll þess hóps þegar verðbætur leggjast á hann, en greiðslubyrði á mánuði verður fyrir minni áhrifum.
Frá upphafi árs 2020 hefur íbúðaverð á höfuðborgarsvæðinu, þar sem flestir landsmenn búa, hækkað um 50 prósent. Þeir eru að koma inn á íbúðamarkaðinn á þessum tíma hafa því þurft að taka mun hærri lán en áður og verða því fyrir meiri áhrifum af verðbólgu. Flestir þeirra hafa tekið óverðtryggö lán.
Í nýjustu mánaðarskýrslu Húsnæðis- og mannvirkjastofnunar (HMS) kemur fram að frá miðju ári 2020 hafi greiðslubyrði fasteignaverðs á höfuðborgarsvæðinu hækkað um 34,7 prósent ef miðað er við verðtryggð lán og heil 105,1 prósent ef miðað er við óverðtryggð lán.
Um fjórðungur allra íbúðalána eru óverðtryggð og á breytilegum vöxtum. Sá hópur tekur því á sig þessar vaxtahækkanir af fullum þunga.
Greiðslubyrði aukist um 130 þúsund á einu ári
Í skýrslu HMS kemur fram að greiðslubyrði óverðtryggðra lána sé nú 63.600 krónur fyrir hverjar tíu milljónir króna sem teknar eru að láni. Það þýðir að fyrir þann sem er með 50 milljón króna lán er greiðslubyrðin á mánuði 318.000 krónur. Í maí í fyrra, þegar stýrivextir voru í sögulegu lágmarki, var greiðslubyrði af láni upp á sömu upphæð 188.500 krónur. Hún hefur því hækkað um 129.500 krónur á einu og hálfu ári, eða um 69 prósent. Það er aukin greiðslubyrði upp á rúmlega 1,5 milljónir króna á ári.
Ef horft er styttra aftur í tímann, til maí 2022, hefur greiðslubyrðin af ofangreindu láni hækkað um 89.500 krónur á mánuði, eða um 39 prósent.
Ofan á þetta eru 4.451 heimila með óverðtryggð lán á föstum vöxtum sem komi til endurskoðunar næsta árið. Fjöldi heimila lýkur líka fastvaxtatímabili sínu á árinu 2024 en alls koma 340 milljarðar króna í óverðtryggðum íbúðalánum til vaxtaendurskoðunar á þessum tveimur árum. Á árinu 2025 koma svo lán upp á 250 milljarða króna í viðbót til endurskoðunar, en þorri þeirra lána eru óverðtryggð.
Því er ljóst að stór hluti heimila í landinu annað hvort býr við verulega aukinn húsnæðiskostnað eða sér fram á verulega aukningu.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.






















Athugasemdir