
Einstaklingar greiddu alls 38,6 milljarða króna í fjármagnstekjuskatt í fyrra af alls 181 milljarðs króna fjármagnstekjum. Það er 16,3 milljörðum krónum, eða 73 prósent, meira en þeir greiddu í slíkan skatt árið áður en tekjurnar hækkuðu alls um 65 milljarða króna milli ára, eða um 57 prósent.
Þetta kemur fram í tölum um álagningu opinberra gjalda á einstaklinga sem fjármála- og efnahagsráðuneytið birti í gær. Þar segir að meðal fjármagnstekjuskattur sem lagður var á hverja fjölskyldu hafi verið 1,3 milljónir króna, sem er hækkun upp á 53 prósent frá árinu áður.
Samtals fengu 28.673 fjölskyldur álagðan fjármagnstekjuskatt og fjölgaði þeim um 3.278 frá fyrra ári. Heildarfjöldi framteljenda var 317.567 í fyrra og því greiddu um níu prósent framteljenda fjármagnstekjuskatt.
Skipta má fjármagnstekjum í arð, vexti, leigu og söluhagnað. Þeir sem græða á því að nota peninganna sína í fjárfestingar borga fjármagnstekjuskatt. Sá skattur er 22 prósent, sem er mun lægra hlutfall en greitt er af t.d. launatekjum, þar sem skatthlutfallið er frá 31,45 til 46,25 prósent eftir því hversu háar tekjurnar eru.
Nokkrar breytingar voru gerðar í álagningu fjármagnstekjuskatts í upphafi árs 2021. Eftir þær þarf til að mynda ekki að greiða skatt af vöxtum, arði og söluhagnaði hlutabréfa á skipulegum verðbréfamarkaði sem var undir 300 þúsund krónum og frítekjumark hjóna var hækkað upp í 600 þúsund krónur.
Auk þess er einungis helmingur af útleigu íbúðarhúsnæðis til búsetu leigjanda og sem fellur undir húsaleigulög skattskyldur ef ein íbúð er leigð út.
Söluhagnaður hlutabréfa rauk upp
Allir liðir fjármagnstekna hækkuðu í fyrra. Mest hækkaði söluhagnaður hlutabréfa sem var 69,5 milljarðar króna. Annar söluhagnaður nam 4,8 milljörðum króna. Því var söluhagnaður síðasta árs því samanlagt 74,4 milljarðar króna og var fyrir vikið stærsti einstaki liður fjármagnstekna.
Í umfjöllun fjármála- og efnahagsráðuneytisins segir að fjöldi fjölskyldna sem hafði hagnað af sölu hlutabréfa hafi verið 9.718 og aukist um 6.737 á milli ára. Þar skiptir nær örugglega mestu máli mikil þátttaka almennings í útboði á hlutum í Íslandsbanka fyrir ári síðan, en almenningur gat þá keypt fyrir eina milljón króna án þess að skerðast. Alls voru hluthafar Íslandsbanka um 24 þúsund talsins eftir útboðið en um hálfu ári síðar, um síðustu áramót, voru þeir orðnir 15.900. Þeim hafði því fækkað um rúmlega átta þúsund. Hlutabréfaverð í Íslandsbanka hækkaði um 60 prósent frá því gengi sem var í útboðinu og fram til loka síðasta árs. Sá sem keypti fyrir milljón krónur gat því leyst út 600 þúsund króna hagnað á nokkrum mánuðum með því að selja. Af þeim hagnaði greiddi viðkomandi 132 þúsund krónur í fjármagnstekjuskatt.
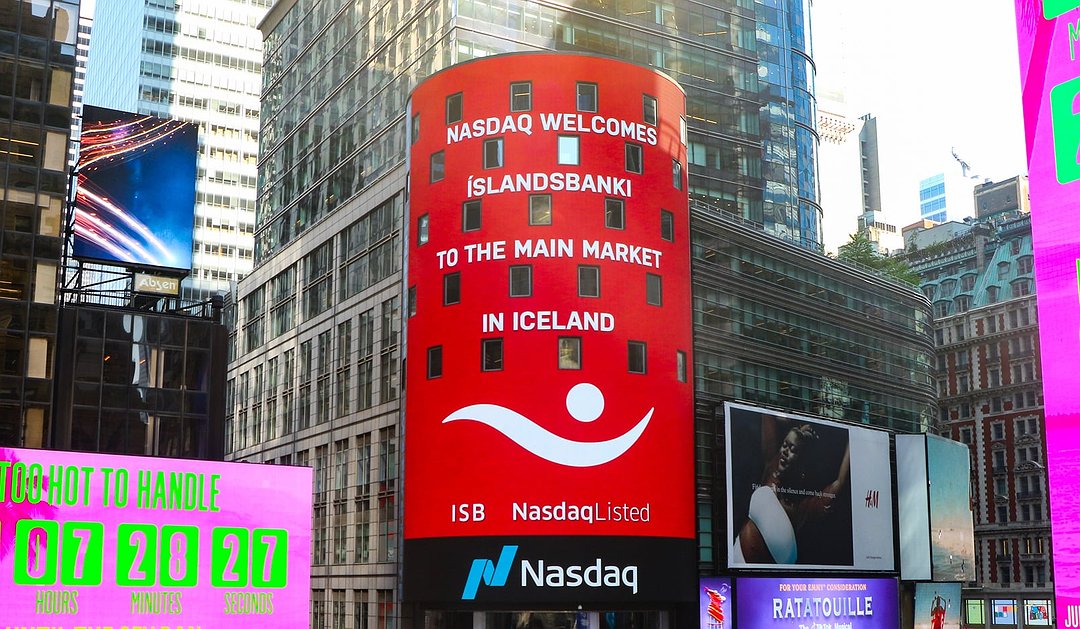
Öll félögin sem skráð eru á aðalmarkað Kauphallarinnar hækkuðu í virði í fyrra. Mest hækkaði Arion banki, en markaðsvirði hans tvöfaldaðist á einu ári. Nánast öll félögin hafa lækkað umtalsvert í virði það sem af er ári, en úrvalsvísitala Kauphallarinnar, sem mælir gengi þeirra tíu félaga sem eru með mestan seljanleika hverju sinni, hefur lækkað um rúmlega 20 prósent á fimm mánuðum.
Arðgreiðslur til einstaklinga 63,7 milljarðar
Tekjur einstaklinga af arðgreiðslum voru 63,7 milljarðar króna í fyrra og jukust um 23,8 prósent. Í umfjöllun ráðuneytisins segir að aukningin stafi aðallega af arði innlendra hlutabréfa sem jókst um 19,8 milljarða króna á meðan arður af erlendum hlutabréfum minnkaði um 7,5 milljarða króna.
Arðgreiðslur síðasta árs voru greiddar út vegna frammistöðu fyrirtækja á árinu 2020, þegar kórónuveirufaraldurinn herjaði af fullum krafti á heiminn og ríkissjóður var rekinn með 144 milljarða króna halla, aðallega vegna umfangsmikilla efnahagsaðgerða sem gripið var til vegna faraldursins og tekjutaps sem rekja mátti til hans. Í fyrra nam hallarekstur ríkissjóðs 130 milljörðum króna og því er samanlagt tap hans á þeim tveimur árum sem kórónuveirufaraldurinn stóð yfir 274 milljarðar króna. Auk þeirra efnahagsaðgerða sem stjórnvöld gripu til, sem fólu meðal annars í sér margháttaðar styrktargreiðslur til fyrirtækja og veitingu á vaxtalausum lánum í formi frestaðra skattgreiðslna, þá afnam Seðlabanki Íslands hinn svokallaða sveiflujöfnunarauka sem jók útlánagetu banka landsins um mörg hundruð milljarða króna og stýrivextir voru lækkaðir niður í 0,75 prósent. Þeir höfðu aldrei verið lægri. Þessar örvunaraðgerðir gerðu það að verkum að tilfærsla varð á fjármunum til fjármagnseigenda.
Til viðbótar við ofangreindar fjármagnstekjur höfðu einstaklingar alls 26,5 milljarða króna tekjur af vöxtum milli ára, sem er hækkun upp á 2,6 milljarða króna frá árinu 2020. Sú hækkun stafar aðallega af því að vextir á verðbréfum hækkuðu um fimm milljarða króna en vextir af innstæðum í bönkum drógust saman um 2,4 milljarða króna milli ára vegna lægri stýrivaxta.
Þá námu leigutekjur alls 16,4 milljörðum króna og hækkuðu um 8,6 milljarða króna milli ára, en tæplega átta þúsund fjölskyldur gáfu upp leigutekjur. Það eru 5,2 prósent fleiri en það gerðu árið 2020.
Aðgerðir gegn skattsvikum fjármagnseigenda boðaðar
Í stjórnarsáttmála ríkisstjórnarinnar frá 30. nóvember 2021 sagði að skattmatsreglur verði endurskoðaðar og að komið verði í veg fyrir „óeðlilega og óheilbrigða hvata til stofnunar einkahlutafélaga“. Þar sagði að enn fremur verði regluverk í kringum tekjutilflutning „tekið til endurskoðunar til að tryggja að þau sem hafa eingöngu fjármagnstekjur reikni sér endurgjald og greiði þannig útsvar.“
Engar frekari skýringar voru gefnar í sáttmálanum á því hvernig endurmat á skattmatsreglum eigi að fara fram, hvaða óeðlilegu og óheilbrigðu hvata eigi að koma í veg fyrir né hvernig tryggja eigi að þeir sem hafi eingöngu fjármagnstekjur verði látnir greiða útsvar og þeirra mála sem er að finna á þingmálaskrá ríkisstjórnarinnar bera það með sér að fjalla um ofangreind atriði.
Kjarninn spurðist fyrir um hvað fælist í þessu stefnumáli ríkisstjórnarinnar fyrr á þessu ári, en hvorki forsætis- né fjármála- og efnahagsráðuneytið gat svarað því.
Jóhann Páll Jóhannsson, þingmaður Samfylkingarinnar, lagði í kjölfarið fram fyrirspurn á Alþingi um sama mál, og fékk efnislegt svar við henni í gær frá Bjarna Benediktssyni, fjármála- og efnahagsráðherra.
Í því svari, sem barst í lok apríl, sagði að endurskoðun skattmatsreglnanna, til að koma í veg fyrir óeðlilega og óheilbrigða hvata til stofnunar einkahlutafélaga, feli í sér að skattmat á hlunnindum og reglur um reiknað endurgjald verði teknar til einhverskonar endurskoðunar.
Þeir sem eiga einkahlutafélag utan um einhverskonar rekstur eiga að reikna sér laun fyrir þá vinnu sem felst í rekstrinum, sem getur eðli málsins samkvæmt verið allskonar. Ríkisskattstjóri setur árlega reglur um hver lágmarkslaun fyrir störf eigi að vera.
Munur á skattprósentu getur falið í sér hvata
Í svari Bjarna sagði að gætt hafi „tilhneigingar til þess að þeir sem telja fram launatekjur á grundvelli reiknaðs endurgjalds gangi út frá lægstu viðmiðunum sem reglurnar heimila og greiði sér í ríkari mæli út hagnað eða arð af rekstri. Af því leiðir að þeir sem telja fram lægra reiknað endurgjald en rétt mætti telja að séu tekjur þeirra í reynd greiða lægri tekjuskatt til ríkissjóðs en þeir sem starfa hjá ótengdum vinnuveitendum. Lægri reiknuð laun þýða enn fremur að greitt er lægra tryggingagjald og iðgjald til lífeyrissjóðs en ella væri.“
Í svari Bjarna sagði að munur tekjuskatti annars vegar og samanlögðum skattgreiðslum vegna arðs og hagnaðar hins vegar geta falið í sér hvata til að stofna félag utan um atvinnurekstur svo hagnaður skattleggist í lægra hlutfalli en efsta þrepinu. „Þessu til viðbótar er hætta á að því að lögaðilar og þeir sem stunda sjálfstæðan atvinnurekstur gjaldfæri útgjöld á rekstur sem rétt væri að þeir beri persónulega af launatekjum sínum. Í því felst ígildi hlunninda eða tekna sem hvorki er greiddur tekjuskattur af í ríkissjóð né launatengd gjöld. Einnig að virðisaukaskattur af einkakostnaði sé talinn fram sem innskattur þannig að skil á virðisaukaskatti í ríkissjóð verði lægri sem því nemur.“
Ætla að skipa starfshóp
Jóhann Páll spurði einnig af hverju það hafi ekki verið gripið fyrr til aðgerða til að sporna við þessum hvötum sem eru innbyggðir inn í skattmatskerfi Íslands. Í svari ráðherra var því ekki svarað beint heldur þar þar meðal annars að í öðrum löndum hafi verið farnar „ýmsar aðrar leiðir en hér á landi til að reyna að samræma skattlagningu á tekjur af mismunandi uppruna en ljóst er að það getur verið vandasamt í framkvæmd.“
Fjármála- og efnahagsráðherra sagði að ríkisstjórnin ætli sér að koma í veg fyrir þessa hvata, í samræmi við fyrirheit í stjórnarsáttmála, með því að stofna sérstakan starfshóp um verkefnið. Erindi þess hóps verður skilgreint í skipunarbréfi. „Þar verður m.a. kveðið á um endurskoðun og einföldun reglna um reiknað endurgjald í eigin atvinnurekstri og samspil við skattlagningu á hagnað og arð sem og skattmat vegna hlunninda og úttekta eigenda úr félögum.“
Sá starfshópur hefur enn ekki verið skipaður.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.






















Athugasemdir