
Fyrir kosningarnar 2013 var eitt helsta kosningaloforð Framsóknarflokksins að afnema verðtryggingu. Í stefnuskrá flokksins sagði að fyrsta skrefið yrði „að setja þak á hækkun verðtryggingar neytendalána. Skipaður verði starfshópur sérfræðinga til að undirbúa breytingar á stjórn efnahagsmála samhliða afnámi verðtryggingarinnar, meðal annars til að tryggja hagsmuni lánþega gagnvart of miklum sveiflum á vaxtastigi óverðtryggðra lána. Starfshópurinn skili niðurstöðum fyrir árslok 2013.“
Sigmundur Davíð Gunnlaugsson, þáverandi formaður þess flokks, sagði fimm dögum fyrir þær kosningar að val kjósenda stæði á milli Framsóknarstjórnar eða verðtryggingastjórnar.
Framsóknarflokkurinn vann stórsigur í þeim kosningum, settist í ríkisstjórn og Sigmundur Davíð varð forsætisráðherra. Í stefnuyfirlýsingu ríkisstjórnarinnar kom fram að samhliða framkvæmd Leiðréttingarinnar, sem beindist að þeim sem voru með verðtryggð húsnæðislán á árunum 2008 og 2009, ætti að „„breyta sem flestum verðtryggðum lánum í óverðtryggð“.
Skipaður var starfshópur til að undirbúa afnám verðtryggingar. Hann skilaði af sér niðurstöðu í janúar 2014. Niðurstaða hópsins var að það ætti ekki að afnema verðtryggingu. Þess í stað lagði hann fram tillögu um að stigin yrðu skref í þá átt með því að banna svokölluð Íslandslán, en þau eru 40 ára verðtryggð lán með jöfnum greiðslum. Auk þess yrðu hvatar auknir til töku og veitingar óverðtryggðra lána. Einn fulltrúi í sérfræðihópnum skrifaði ekki upp á þessa niðurstöðu, Vilhjálmur Birgisson, formaður Verkalýðsfélags Akraness. Hann ákvað að skila séráliti þar sem hann lagði til að verðtrygging á neytendalánum yrði alfarið bönnuð frá og með 1. júlí 2014.
Síðan þá hefur ekkert verið gert til að hamla töku verðtryggðra húsnæðislána og umræðan um það meira og minna dottið niður hin síðustu ár. Ástæður þess eru nokkrar. Í fyrsta lagi fór verðbólga undir 2,5 prósent verðbólgumarkmið Seðlabanka Íslands í febrúar 2014, mánuði eftir að starfshópurinn skilaði af sér, og hélst þar þangað til á seinni hluta síðasta árs. Verðbólgan hefur haldist nokkuð stöðug í kringum þrjú prósent síðan þá og mælist í dag 3,2 prósent.
Í öðru lagi hefur fasteignaverð hækkað langt umfram verðbólgu á síðastliðnum árum og rúmlega tvöfaldast á höfuðborgarsvæðinu frá árinu 2011. Það þýðir að virði eignanna sem keyptar voru hefur aukist langt umfram þær vaxtabætur sem setjast á höfuðstól verðtryggðra lána, og með því skapað vaxandi eign fyrir húsnæðiseigendur.
Í þriðja lagi hefur lánavalkostum fjölgað umtalsvert, sérstaklega frá haustinu 2015, hreyfanleiki milli lánveitenda hefur verið aukinn með því að fjarlægja hindranir á borð við há uppgreiðslu- eða lántökugjöld og lánakjör hafa sömuleiðis batnað mikið. Vextir á óverðtryggðum lánum nú eru til að mynda, í hagstæðustu tilfellunum, lægri en verðtryggðir vextir voru fyrir bankahrun. Lægstu verðtryggðu vextir eru nú vel undir tveimur prósentustigum.
Þrátt fyrir minnkandi umræðu um þessi mál í samfélaginu þá rötuðu verðtryggingarmál inn í stjórnarsáttmála ríkisstjórnar Katrínar Jakobsdóttur, sem mynduð var 30. nóvember 2017. Þar segir að ríkisstjórnin muni taka markviss skref á kjörtímabilinu til afnáms verðtryggingar á lánum en samhliða þeim verði ráðist í mótvægisaðgerðir til að standa vörð um möguleika ungs fólks og tekjulágra til að eignast húsnæði. Heimildir Kjarnans herma að það hafi verið að kröfu Framsóknarflokksins, sem þó lýtur allt annarri forystu nú en hann gerði árið 2013. Sigmundur Davíð er enda horfinn á braut yfir í Miðflokkinn og með honum margir af nánustu samstarfsmenn hans frá Framsóknarárunum.
Krafist afnáms í kjarasamningaviðræðum
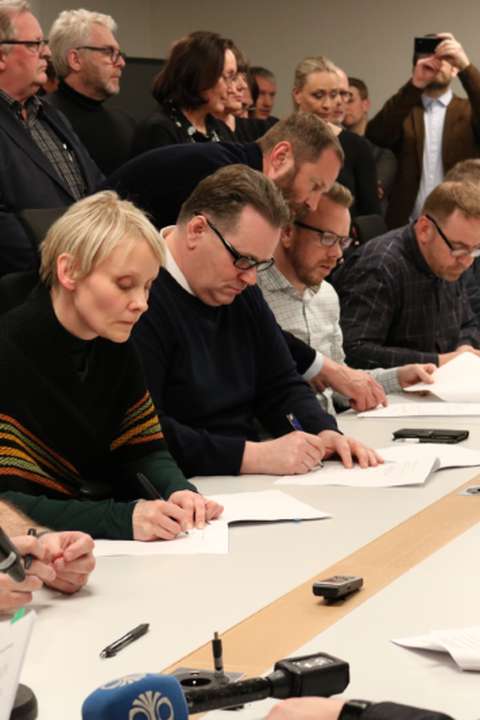
Í byrjun árs stóðu yfir harðar kjaradeilur þar sem gífuryrði flugu á báða bóga og um tíma var mjög erfitt að sjá að saman myndi nást milli deiluaðila. Í kjölfar þess að WOW air fór í gjaldþrot þann 28. mars liðkaðist fyrir samningsgerð og hinir svokölluðu Lífskjarasamningar fyrir um helming íslensks vinnumarkaðar voru undirritaðir 3. apríl.
Á síðustu metrum þeirrar vinnu komu, samkvæmt heimildum Kjarnans, inn kröfur frá hluta verkalýðshreyfingarinnar, um sem fælu í sér bann við verðtryggingu. Sú krafa kom meðal annars fram frá Vilhjálmi Birgissyni, sem í dag er einn varaforseta Alþýðusambands Íslands og lék lykilhlutverk í kjarasamningsgerðinni í samfloti við tvö stærstu stéttarfélög landsins, VR og Eflingu.
Ljóst var að stjórnvöld þurftu að leggja fram nokkuð gildan loforðapakka til að hægt yrði að klára kjarasamningsgerðina. Á meðal þess sem þau skuldbundu sig til á endanum, vegna ofangreindrar kröfu, var að banna 40 ára verðtryggð jafngreiðslulán frá byrjun næsta árs. Þá ætti að grundvalla verðtryggingu við vísitölu neysluverðs án húsnæðisliðar frá og með árinu 2020. Með fylgdi vilyrði um að það yrði skoðað hvort að verðtryggð húsnæðislán yrðu alfarið bönnum fyrr lok árs 2020.
Aðstæður mikið breyttar á áratug
Til að sinna þessum málum var ákveðið að leggja frumvarp fram til samráðs sem myndi takmarka möguleika landsmanna á töku 40 ára verðtryggðra jafngreiðslulána fram í samráðsgátt stjórnvalda og óska eftir umsögnum um það. Samhliða var skipuð nefnd um „aðferðarfræði við útreikning vísitölu neysluverðs“. Sú nefnd á aðallega að skoða hvort að húsnæðisliður eigi að vera inni í þeirri vísitölu sem mælir verðbólgu. Eins og staðan er í dag er verðbólga með húsnæðisliðnum 3,2 prósent en án hans mælist hún 3,1 prósent. Raunvirði húsnæðis hefur verið að lækka á höfuðborgarsvæðinu þannig að mögulegt er að húsnæðisliðurinn muni draga úr verðbólgu í nánustu framtíð, frekar en öfugt.
Til að leiða þennan hóp var skipaður Benedikt Árnason, skrifstofustjóri í forsætisráðuneytinu. Benedikt þekkir vel til verðtryggingarmála vegna þess að hann sat starfaði með starfshópnum sem skilaði niðurstöðu í janúar 2014, en hann var þá efnahagsráðgjafi þáverandi forsætisráðherra og ráðherranefnda ríkisstjórnarinnar.
Hentar tekjulágum og ungu fólki
Íslandslánin svokölluðu, verðtryggð jafngreiðslulán til 40 ára, eru fyrst og síðast tekin af fólki sem ræður við lægstu afborganirnar. Þ.e. tekjulágum hópum og ungu fólki. Kosturinn við lánin er sá að afborganir af því eru lágar, og mun lægri á mánuði en sami hópur þyrfti að greiða í leigu fyrir sambærilegt húsnæði á leigumarkaði. Lösturinn er sá að það getur tekið langan tíma að mynda eign með slíku láni. Lítill hluti hverrar afborgunar á fyrstu árum lánstímans fer í að greiða niður höfuðstól. Ef það kemur til að mynda verðbólguskot þá getur höfuðstóll Íslandslánsins hækkað hratt, og jafnvel farið, að minnsta kosti tímabundið, yfir markaðsvirði eignar. Þetta gerðist síðast í og eftir bankahrunið, fyrir rúmum áratug en raunverð fasteigna lækkað sömuleiðis um 35 prósent á þeim tíma til að ýkja enn afleiðingarnar.
Í frumvarpinu sem nú liggur í samráðsgátt stjórnvalda er lagt til að hámarks lánstími verðtryggðra jafngreiðslulána verði 25 ár. Síðan er tiltekið að það bann við slíkum lántökum sé háð allskyns undantekningum. Raunar er það svo að takmörkun á því að taka verðtryggð jafngreiðslulán til 40 ára, verði frumvarpið óbreytt að lögum, mun einungis ná til um fimm prósent lántakenda. Og sá hópur lántakenda er mjög líklega hópur sem síst myndi taka lán sem þessi.
Útiloka hópa sem taka síst Íslandslánin
Í umsögn Þórólfs Matthíassonar, prófessors í hagfræði við Háskóla Íslands, kemur fram að sá hópur sem fengi ekki að taka lánin myndi „samanstanda af einstaklingum eða sambýlisfólki sem er yfir 40 ára gamalt með tekjur umfram 4,2 milljónir (einstaklingur) eða 7,2 milljónir (sambýlisfólk) á næstliðnu ári og af fólki sem sæktist efir verðsetningu milli 50 og 70% af verðmæti húsnæðis.“ Afar ólíklegt verður að teljast að þessi hópur, fólk um fertugt með tiltölulega góðar tekjur og á 30 til 50 prósent af því sem þarf til að kaupa húsnæðið sem það ætlar sér að kaupa, taki hin svokölluðu Íslandslán. Auk þess er afar ólíklegt að fólk sem fellur inn í þennan hóp séu skjólstæðingar þeirra verkalýðsfélaga sem stóðu að Lífskjarasamningnum, og mun líklegra að þeir tilheyri Bandalagi háskólamanna, sem hefur enn ekki lokið við gerð sinna kjarasamninga.
„Spyrja má hvort eðlilegt sé að þrengja kjör svo fámenns og sértæks hóps með almennri lagasetningu án þess að vitna megi til almannaheilla,“ segir Þórólfur í umsögn sinni.
Telja frumvarpið fara gegn markmiði sínu
Samtök fjármálafyrirtækja skiluðu einnig inn umsögn og bentu á að umrætt lánaform væri algengasta lánaform á Íslandi. Það að stytta hámarkslánstíma niður í 25 ár hefði umtalsverð áhrif á greiðslubyrði jafngreiðslulána. Hún myndi raunar hækka um 29 prósent. „Að öðru óbreyttu myndi slík breyting hafa verulega neikvæð áhrif á getu almennings til að fjármagna íbúðarkaup, sérstaklega ungs fólk og tekjulægri hópa.“
Samtökin segja þó að undanþágurnar sem getið er hér að ofan dragi verulega úr neikvæðum áhrifum frumvarpsins. Þau benda hins vegar á ýmsar neikvæðar afleiðingar þrátt fyrir undanþágurnar. Til að mynda geti bannið lokað suma inni í lánum vegna þess að það hindri möguleika þeirra á að endurfjármagna á hagstæðari kjörum þar sem þeir standist ekki greiðslumat fyrir styttra láni. Þá sé svokölluð blönduð leið húsnæðislána, þar sem fólk tekur til hluta lána sinna verðtryggt en hluta óverðtryggt, afar vinsæl og þá sé verðtryggði hlutinn oft tekinn sem 40 ára jafngreiðslulán til að tryggja sem lægstar afborganir en óverðtryggði hlutinn tekinn til færri ára með hærri greiðslubyrði til að tryggja að sem mest af greiðslum vegna hans rati inn á höfuðstól lánsins. Samtök fjármálafyrirtækja óttast þau ruðningsáhrif af frumvarpinu að það gæti „ leitt til þess að vægi óverðtryggðra lána verði minna þvert á fyrirætlanir.“ Þ.e. að vægi óverðtryggðra lána í blönduðum lánum myndi lækka.
Þá telja samtökin frumvarpið einfaldlega vera í andstöðu við þá röksemdarfærslu sem það byggir á, að koma í veg fyrir hæga eignarmyndun og draga úr líkum á því að fólk geti setið uppi með neikvætt eigið fé eftir verðbólguskot. Undanþágurnar undanskilji áfram þá hópa sem séu viðkvæmastir fyrir þessum áhrifum, ungt fólk og tekjulága. „Takmörkunin virðist þannig í raun eingöngu ná til þeirra neytenda sem líklegt er að hafi aldur og reynslu til þess að þekkja áhrif verðtryggðra jafngreiðslulána og nægilegar tekjur/eignir til þess að ráða við áhrifin. Þetta er í reynd sá hópur sem er fyrirfram ólíklegri til þess að óska eftir slíkum lánum.“
Að lokum velta samtökin því fyrir sér hvort að takmörkunin sem leiðir af frumvarpinu samræmist jafnræðisreglu 65. greinar stjórnarskrárinnar.
Landsbankinn tekur í svipaðan streng í sinni umsögn og í niðurlagi hennar segir að ekki verði séð „að tillögurnar séu til þess fallnar að leiða til ábata eða hagræðis, hvorki fyrir neytendur né lánveitendur. Þvert á móti má búast við að þær breytingar sem lagðar eru til myndu leiða til aukins kostnaðar, flækjustigs og ógagnsæis.“
Vilja undanþágur burt
Hagsmunasamtök heimilanna skiluðu einnig umsögn og að þeirra mati er alls ekki gegnið nógu langt í frumvarpinu. Þau vilja fortakslaust afnám verðtryggingar að fullu og segja frumvarpsdrögin sem birtust í samráðsgáttinni hálfköruð.
Alþýðusamband Íslands er sömuleiðis ósátt við frumvarp fjármála- og efnahagsráðherra og telur að undanþágurnar séu í því séu allt of víðar. Því séu stjórnvöld ekki að uppfylla loforð um að stíga alvöru skref í átt að afnámi verðtryggingar.
Í umsögn sambandsins segir að „í tengslum við undirritun Lífskjarasamningsins í apríl síðastliðnum gáfu stjórnvöld út yfirlýsingar um stuðning við samningana. Ljóst er að samningarnir hefðu ekki náðst nema vegna þessara yfirlýsinga og ein þeirra forsenda sem samningarnir frá því í apríl og þeir sem undirritaðir voru í kjölfarið hvíla á er efndir yfirlýsinga stjórnvalda.“
Vegna áherslu verkalýðshreyfingarinnar á að taka markviss skref til afnáms verðtryggingar hafi yfirlýsing þess efnis verið undirrituð sérstaklega en þunginn í þeirri yfirlýsingu var að vinda ofan af Íslandslánum og þrengja að verðtryggðum neytendalánum í hinn endann einnig þannig að þau væru skilyrt við að minnsta kostið tíu ára lánstíma. „Það frumvarp sem kynnt er í samráðsgáttinni um breytingu á lögum um vexti og verðtryggingu og lögum um vísitölu neysluverðs er ætlað að vera skref í átt að því að uppfylla loforð stjórnvalda í tengslum við kjarasamninga en að mati Alþýðusambandsins eru undanþágurnar of rúmar til að breytingin hafi tilætluð áhrif.“
Alþýðusambandið krefst þess að undanþágurnar verði allar felldar á brott sem lúta að húsnæðis- og neytendalánum til einstaklinga svo hægt verði að segja að stjórnvöld hafi staðið við sinn hluta Lífskjarasamningsins.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.





















Athugasemdir