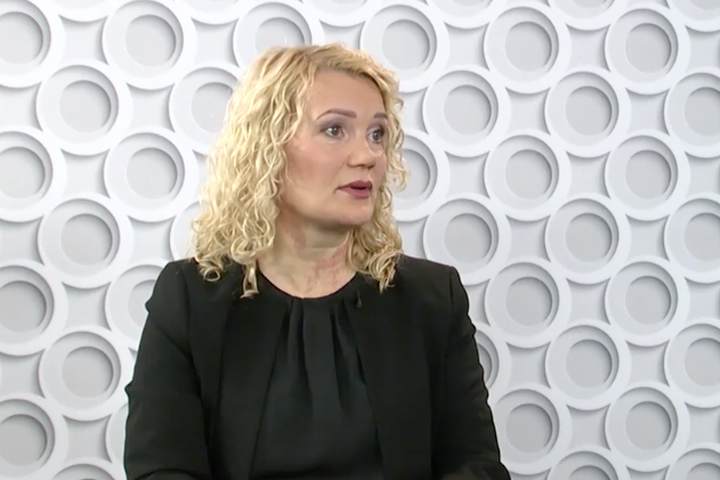
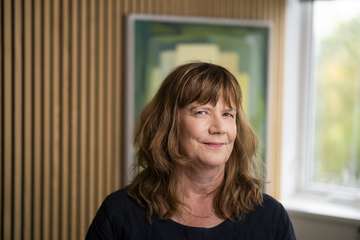
Harpa Jónsdóttir, framkvæmdastjóri fjármálastöðugleikasviðs Seðlabanka Íslands, segir að íslenska bankakerfið sé mun betur í stakk búið til að mæta áföllum en það var fyrir hrun. Þetta sýna meðal annars álagspróf sem Seðlabanki Íslands framkvæmir á bönkunum. „Í rauninni er bankakerfið bara mikið minna, það starfar bara innanlands og það er ákveðið öryggi í því fyrir okkur því að það er umhverfi sem að við þekkjum. Og við erum miklu betur í stakk búin til að meta þá áhættu sem er til staðar hér innanlands. Bankarnir eru bæði með mikið meira laust fé og eigið fé þannig að geta þeirra til að mæta áföllum er mun meiri en hún var hér áður fyrir hrun. Ein af megin ástæðum þess að þessar kröfur hafa verið settar á með þessum hætti er til þess að standa vörð um fjármálakerfið og það verndar hagsmuni almennings á endanum.“
Þetta er meðal þess sem kemur fram í viðtali Þórðar Snæs Júlíussonar, ritstjóra Kjarnans, við Hörpu í sjónvarpsþættinum 21 á Hringbraut sem frumsýnt var í gærkvöldi. Þar ræddu þau innihald nýs Fjármálastöðugleikarits Seðlabanka Íslands. Hægt er að horfa á stiklu úr þættinum í spilaranum hér að ofan.
Harpa segir að Seðlabanki Íslands hafi þá skoðun að bankarnir verði áfram með mikið eigið fé og hátt eiginfjárhlutfall til að viðhalda góðum viðnámsþrótti. „Það er í sjálfu sér dálítill peningur sem situr þar inni. En kostnaðurinn við það að þurfa að grípa bankana í áfalli er mun meiri heldur en það að vera með borð fyrir báru.“
Aðspurð um hvaða áhættuþættir það séu sem bankar standi frammi fyrir í dag segir hún ýmislegt hafa breyst hvað það varðar á síðustu mánuðum. „Við getum sagt að við séum í ákveðnum beygjuskilum. Það er margt að breytast í okkar umhverfi. Það er að hægja á hagvexti, það er að meiri órói á mörkuðum, hreyfing á gengi krónunnar og ýmislegt sem er svona almennt, sem eykur óvissuna almennt. En annars eru það þrír áhættuþættir sem við lítum sérstaklega til. Það eru íbúðarhúsnæði, atvinnuhúsnæði og ferðaþjónusta.“
Hægt er að horfa á 21 gærdagsins í heild hér að neðan.
Veistu meira? Láttu okkur vita
Það tókst ekki að sækja formið. Reyndu aftur eftir augnablik.

Ýttu á + við höfund, fréttamál eða greinaröð til að fylgja því og fá tölvupóst þegar eitthvað nýtt kemur, einn á dag í mesta lagi. Því sem þú fylgir stjórnarðu á Minni síðu.
















Athugasemdir